「50代なのに、NISAで持っているのは株式型の投資信託ばかり。このままで大丈夫だろうか」
50代に入ると、こんな不安が急に現実味を帯びてきます。
相場が大きく下がったニュースを見た日などは、なおさらですね。
ただ、NISAの中身が株式型投信100%だからといって、すぐに「持ちすぎ」と決めるのは早いところです。
たとえば、NISAに全世界株式の投資信託を500万円、預貯金を1,500万円持つ人。
一方で、NISAに同じ500万円を持ち、企業型DCに外国株式800万円、預貯金は200万円という人。
どちらもNISAの画面では「株式100%」。
けれど、家計全体で受ける値動きの大きさはかなり違います。
 お金見直し中
私もNISAは株式型の投資信託ばかりです。
50代なら、そろそろ債券を入れたほうがいいんでしょうか?
 専門家
債券を足すか決めるのは、もう少しあとで大丈夫ですよ。
まず預貯金や企業型DCまで並べて、家計全体で株式などの値動きを受けるお金がどのくらいあるか見てみましょう
 お金見直し中
NISAの中を直す前に、ほかのお金も見るんですね
専門家そうです。NISAが株式100%でも、家計全体を見ると印象が変わることがあります
NISAは、株式や投資信託などから得た利益を非課税で受け取れる制度です。
大事なのは「NISAを使っているか」より、その中に何を入れているか。
そして、NISAの外にどんな資産を持っているかです。
50代で資産配分を見直すなら、まずNISAの円グラフから離れてみましょう。
見るのは「自分のお金全体」です。
この記事では、次の3ステップで整理します。
- NISA・預貯金・企業型DCなど、現在持っている金融資産を並べる
- 値動きのある資産と預貯金・元本確保型商品に分ける
- 金融資産全体に占める割合を計算し、お金を使う時期と照らす
「50代なら株式は何%?」という答え探しに入る前に、まず自分がいま、どのくらい値動きを抱えているのか。
ここを数字で見えるようにしていきましょう。
- NISAだけを見て株式が多いと判断しない考え方
- 預貯金・企業型DCまで含めた資産の並べ方
- 値動きのある資産が全体の何%か確認する方法
50代の資産配分は「NISAの中身」を見ても分からない
資産配分を考えるとき、最初に分けておきたいのが「お金の置き場所」と「その中身」です。
ここが混ざると、NISAは投資、企業型DCは老後資金、銀行預金は現金、といった箱ごとの見方になりがちです。
ところが、値動きを見るときに重要なのは箱の名前より中身です。
NISA・企業型DC・預貯金を一度横に並べる
たとえば、こんな持ち方をしているとします。
| お金の置き場所 | 中身 |
|---|---|
| NISA | 全世界株式投信 |
| 企業型DC | 外国株式投信・定期預金 |
| 特定口座 | 国内株式 |
| 銀行 | 普通預金・定期預金 |
NISAや企業型DCは、お金を置く「箱」と考えると分かりやすいでしょう。
企業型DCひとつ取っても、中身は人によって違います。
外国株式の投資信託を選んでいる人もいれば、定期預金などの元本確保型商品を選んでいる人もいます。
確定拠出年金では、用意された投資信託、保険商品、預貯金などから加入者が運用商品を選びます。
途中で商品を変更することも可能です(厚生労働省「確定拠出年金制度の概要」)。
ここで意外と多いのが、「DCは500万円くらいです」と残高までは分かるのに、その500万円が何で運用されているかは覚えていないケース。
NISAなら「オルカンを買っています」「S&P500です」とすぐ答えられるのに、企業型DCになると「たしか外国株だったような……」と急に記憶があいまいになる。相談の場でも珍しくありません。
資産全体を見直すときは、ここを素通りしないこと。
加入者サイトや残高通知を開いて、
- 商品名
- それぞれの現在額
まで確認します。
たとえば、NISA500万円と企業型DC500万円の両方が株式型投信なら、株式の値動きを受ける資産は合計1,000万円です。
「NISAは500万円しか投資していない」と感じていても、家計全体で見ると景色が変わります。
「50代だから株式○%」は最後に見る
資産配分について検索すると、「50代は株式○%、債券○%」といったモデルをよく見かけます。
数字が出ていると安心しますよね。
自分もそこに合わせればよさそうに見えます。
お金見直し中でも、NISAが株式100%なら、やっぱり50代には攻めすぎということでは?
専門家そう見えやすいのですが、NISAの比率と家計全体の比率は別です。
預貯金を多く持っている人なら、金融資産全体では株式の割合がそれほど高くないこともあります
お金見直し中では、50代向けの株式比率に合わせる前に?
専門家預貯金、NISA、企業型DCなどを全部並べる。
さらに近く使うお金も確認する。
そのあとで配分を考える順番です
ただ、同じ55歳でも家計の中身はかなり違います。
- 預貯金2,000万円、住宅ローン完済
- 預貯金300万円、住宅ローン1,500万円
- まとまった退職金を受け取る予定
- 退職金制度がない
- 60歳で仕事を終える予定
- 65歳以降も働く予定
これほど条件が違えば、同じ株式比率を当てはめても意味は変わってきます。
リスクをどこまで引き受けられるかは、年齢の数字ひとつで決まりません。
収入、資産額、投資経験、今後のライフイベントなどを合わせて考える必要が出てきます(J-FLEC「リスク許容度」)。
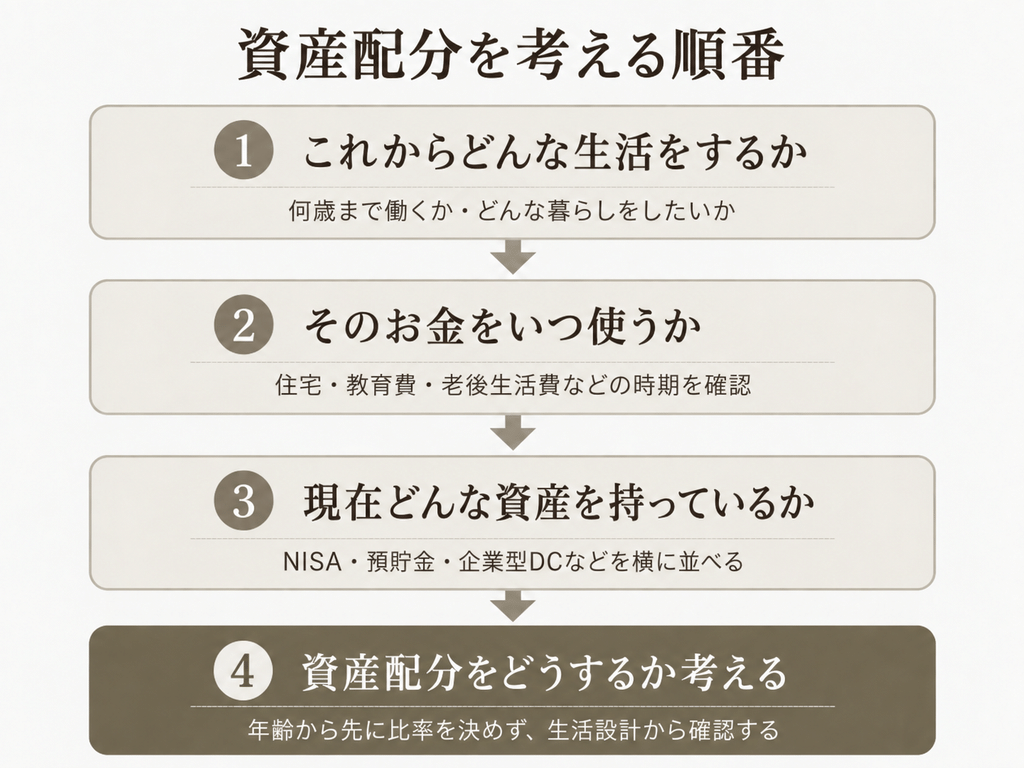
50代の資産配分で先に見たい順番は、こちらです(金融庁「資産形成の基本」)。
これからどんな生活をするか
→ そのお金をいつ使うか
→ 現在どんな資産を持っているか
→ 資産配分をどうするか
「55歳だから株式はこのくらい」と年齢から入るより、自分の生活から逆算したほうが判断しやすくなります。
50代の資産配分を確認する3ステップ
ここからは、実際に手を動かしてみましょう。
難しいポートフォリオ計算は使いません。
電卓かスマホの計算機があれば十分です。
確認したいのは、自分が持つ金融資産のうち、値動きのある資産がどのくらいを占めているか。
この数字が出ると、「NISAが株式100%だから不安」というぼんやりした心配が、家計全体の話に変わってきます。
ステップ1|NISA・預貯金・企業型DCなどを1枚に並べる
まず、現在持っている金融資産を一か所に集めます。
対象になるのは、たとえば次のようなお金です。
普通預金、定期預金、NISA、特定口座・一般口座、企業型DC、iDeCo。
そのほか投資商品を持っていれば、それも加えます。
ここでは「売るべきか」「株式が多いか」と考え始めなくて大丈夫。
先に現在地を出します。
たとえば、こんな形です。
| 保有場所 | 商品・資産 | 現在額 |
|---|---|---|
| 銀行 | 普通預金 | 800万円 |
| NISA | 全世界株式投信 | 400万円 |
| 企業型DC | 外国株式投信 | 300万円 |
| 企業型DC | 定期預金 | 200万円 |
| 特定口座 | 国内株式 | 300万円 |
使う数字は、買ったときの金額よりいまの残高・評価額。
NISAに300万円入れ、現在400万円になっているなら、400万円で記入します。
いま家計の中でどのくらいの大きさを占めているかを見るためです。
「それはどこを見れば分かる?」という方もいるでしょう。
NISAや特定口座なら、証券会社のサイトやアプリにある「保有商品」「資産状況」「残高」などの画面。
預貯金は現在の口座残高を確認します。
企業型DCは、加入者専用サイトや定期的に届く残高通知へ。
「企業型DC500万円」とまとめず、株式型投信300万円、定期預金200万円という具合に商品ごとに分けます。
ここで悩みやすいのが、公的年金や将来受け取る退職金です。
今回の表は「いま保有している金融資産」を確認するためのもの。
まだ受け取っていない公的年金や退職金は、いったん別にしておきます。
年金や退職金は、このあと資産配分をどう受け止めるかを考える場面で登場します。
最初から全部を一つの表へ入れると、現在持つ資産と将来入る予定のお金が混ざってしまいます。
まずは「いま持っているもの」をきれいに拾う。ここが第一歩です。
ステップ2|「値動きのある資産」を拾い出す
次に、ステップ1で並べた資産を大きく二つに分けます。
この記事では、
値動きのある資産
預貯金・元本確保型商品
という分け方を使います。
株式、株式型投資信託、債券型投資信託、REIT、バランス型投資信託などは、市場の動きに応じて評価額が変わります。
普通預金、定期預金、企業型DCの元本確保型商品などは、もう一方の欄へ。
先ほどの表に列を足してみます。
| 保有場所 | 商品・資産 | 現在額 | 値動きあり | 預貯金・元本確保 |
|---|---|---|---|---|
| 銀行 | 普通預金 | 800万円 | - | 800万円 |
| NISA | 全世界株式投信 | 400万円 | 400万円 | - |
| 企業型DC | 外国株式投信 | 300万円 | 300万円 | - |
| 企業型DC | 定期預金 | 200万円 | - | 200万円 |
| 特定口座 | 国内株式 | 300万円 | 300万円 | - |
| 合計 | 2,000万円 | 1,000万円 | 1,000万円 |
ここまで来ると、NISA、企業型DC、特定口座に散らばっていた資産が、一つの家計として見えてきます。
「思っていたより株式系が多いな」と気づく人もいれば、「NISAは株式中心でも、現金もかなり持っていた」と感じる人もいるでしょう。
その気づきが、この作業の大事なところです。
バランス型投信はどこに入れる?
迷いやすいのがバランス型投資信託です。
名前に「バランス」と付いていると、預金に近いような印象を持つ人もいます。
実際には、株式や債券などを組み合わせた商品で、基準価額は日々動きます。
最初の整理では、値動きのある資産として計上すると進めやすいでしょう。
もっと細かく確認したくなったら、商品ページや月次レポート、運用報告書を開きます。
そこで「国内株式○%、外国株式○%、債券○%」と中身を分けて見れば十分です。
初回からそこまで細かくやろうとすると、途中で手が止まりがちです。
まず「値動く資産か」を確認する。
次に、必要なら中身へ進む。
この二段階で考えると整理しやすくなります。
外貨預金も注意したいところ。
預金という名前でも、円に換算した価値は為替で変わります。
円預金と同じ欄へ機械的に入れず、為替変動を受ける資産として意識しておきましょう。
ステップ3|資産全体に占める割合を計算する
ここまでできたら、値動きのある資産が金融資産全体の何%なのかを計算します。
式は一つです。
値動きのある資産の割合
= 値動きのある資産の合計 ÷ 金融資産全体 × 100
たとえば、
預貯金 1,000万円
NISAの株式型投信 500万円
企業型DCの株式型投信 300万円
企業型DCの定期預金 200万円
というケース。
金融資産の合計は2,000万円。
値動きのある資産は、NISA500万円と企業型DC300万円を合わせた800万円です。
800万円÷2,000万円×100=40%
となります。
NISAの画面を見れば、株式型投信100%。
けれど家計全体まで広げると、値動きのある資産は40%です。
残る60%は預貯金や元本確保型商品。
反対のことも起こります。
「NISAは300万円だから、それほど投資していない」と思っていたら、企業型DCに700万円、特定口座にも400万円の株式型商品を持っていた、というケースです。
口座を一つずつ眺めていると小さく見えても、横に並べると印象が変わる。
50代の資産配分では、このズレを一度確認しておきたいところです。
お金見直し中計算して40%と出ても、その40%が多いのか少ないのか分からないですね
専門家そこで、次に2つ見ます。
まず、数年以内に使う予定のお金がどのくらいあるか。
次に、そのお金をすぐ使える預貯金などで確保できているかです
お金見直し中40%という数字そのものを判定するわけではないんですね
専門家はい。割合は現在地を知る数字です。
そこへ「いつ使うお金か」を重ねると、見直す部分が見えてきます
ただし、40%や50%という数字が出ても、そこで「適正」「多すぎる」と判定するのはまだ早い。
次に見るのは、いつ使えるお金かです。
企業型DCに定期預金500万円が入っていれば、値動きは抑えられます。
とはいえ、銀行の普通預金500万円と同じ感覚で、来年の住宅修繕費へそのまま回せる資金とは性質が違います。
確定拠出年金は老後の所得確保を目的とした制度で、老齢給付金は原則60歳からの受け取りです。
途中で自由に引き出す前提の資金とは性質が違います。
そこで、
- 値動きの大きさを見る表
- 近い将来に使えるお金を見る表
は分けて考えます。
最初に値動き資産の割合を把握し、そのあと「いつ使うお金か」を重ねる。
ここまで進むと、数字が生活の話につながってきます。
割合が分かったら「多い・少ない」を何で判断する?
「値動きのある資産が50%でした。これって多いのでしょうか」
ここまで計算すると、次に知りたくなるのはそこですよね。
50%という数字そのものより先に見たいのは、その資産をいつ、何のために使う予定かです。
「退職まで何年」より「使うまで何年」
50代になると、「退職まであと7年」「60歳まであと5年」と、仕事を終える時期が急に近く感じられます。
資産運用では、退職までの年数と同時に、そのお金の出番まで何年残っているかも見てください。
同じ1,000万円でも、3年後の住宅リフォームに使う1,000万円と、70代以降の生活費として残しておく1,000万円では、考え方が変わります。
5年後に必要になる教育費。
60歳以降も続く住宅ローン返済。
65歳から取り崩す生活費。
70代まで手をつける予定のない資金。
家計の中にあるお金は、目的も使う時期もばらばらです。
それぞれ出番が違います。
近いうちに使う予定のお金まで株式市場の値動きを大きく受ける場所に置かれているなら、資産配分を見直す意味が出てきます。
反対に、長く使う予定のない資金まで一斉に現金へ移す、と急ぐ必要もありません。
「いつ使うのか」を入れると、資産配分は年齢の話から生活の話へ変わります。
年金・退職金・住宅ローンを重ねると見え方が変わる
最後に、現在の金融資産の外側も確認します。
たとえば55歳で、値動きのある資産が金融資産全体の50%という人が2人いたとします。
Aさんは、預貯金をしっかり確保し、住宅ローンを完済。
退職金を受け取る予定で、65歳まで働くつもりです。
Bさんは、預貯金が少なめ。
住宅ローンも残り、60歳前後には住宅修繕のまとまった支出を予定しています。
二人とも「値動き資産50%」。
数字は同じでも、受け止め方は変わります。
確認したいのは、
- 今後の給与収入
- 何歳まで働く予定か
- 公的年金の見込額
- 退職金や企業年金
- 預貯金
- 住宅ローン残高
- 数年以内に予定する大きな支出
です。
50代の資産配分は、投資商品の比率を切り取って考えると答えが出にくくなります。
これから入ってくるお金、出ていくお金、すでに持っているお金。
この3つを同じテーブルにのせると、「自分は株式を持ちすぎているのか」という問いも、かなり具体的になります。
平均と比べて株式が多いか。その前に、まず一つ。
近い将来に使うお金まで、値動きの大きな資産に置いていないか。
ここから確認してみてください。
同じ「値動き資産50%」でも家計の条件は違う
| Aさん | Bさん | |
|---|---|---|
| 値動き資産 | 50% | 50% |
| 預貯金 | 十分に確保 | 少なめ |
| 住宅ローン | 完済 | 残っている |
| 退職前後の支出 | 大きな予定は少ない | 住宅修繕を予定 |
| 今後の収入 | 65歳まで働く予定 | 60歳前後で働き方を変更予定 |
株式などの割合が同じでも、使う時期や今後の収入・支出によって受け止め方は変わります。
お金見直し中結局、今日やるなら何から始めればいいですか?
専門家まず、銀行・証券会社・企業型DCの残高を一枚に書き出しましょう。
次に、値動きする資産が全体の何%か計算します
お金見直し中その数字が出たら?
専門家数年以内に使うお金と照らし合わせます。
そこまでできてから、NISAを減らすか、積立を続けるかを考えると順番を飛ばさずに済みます
まとめ|NISAを見る前に、自分のお金全体を1枚にする
50代でNISAの株式比率が気になったら、最初にやることは売買の判断より、金融資産全体を一度並べることです。
手順は3つ。
NISA・預貯金・企業型DCなどの現在額を並べる。
値動きのある資産と預貯金・元本確保型商品に分ける。
金融資産全体に占める値動き資産の割合を計算する。
NISAが株式型投信100%でも、預貯金を十分持っていれば、家計全体で見た姿は変わります。
逆に、NISAの金額が小さくても、企業型DCや特定口座まで含めると、想像以上に値動きの影響を受けているケースも出てきます。
割合が出たら、次は「そのお金をいつ使うか」です。
年金、退職金、今後の収入、住宅ローン、近い将来の支出まで重ねてみる。
すると、「株式を減らすべきか」というぼんやりした悩みが、「この資金は3年後に使うから、置き場所を見直そう」という具体的な判断に変わってきます。
50代の資産配分で探したいのは、年齢にぴったり合う正解の比率より、自分のお金が、これからの暮らしに合った場所へ置かれているか。
まずは口座を一つずつ開いて、現在額を書き出すところから始めてみてください。
よくある質問
50代でNISAが株式100%でも大丈夫ですか?
NISAの中身が株式100%という数字から、すぐに多すぎるとは決められません。
預貯金や企業型DC、特定口座なども含めて金融資産全体を見る必要があります。
たとえばNISA500万円がすべて株式型投信でも、預貯金が1,500万円あれば、金融資産全体で値動きする資産は25%です。
まずNISAの比率より、家計全体で株式などの値動きを受ける資産が何%あるかを確認してみましょう。
金融庁も、資産状況やライフプランに合わせて貯蓄と投資を使い分ける考え方を示しています。
企業型DCも資産配分に含めたほうがよいですか?
含めて考えます。ただし、「企業型DCが500万円」とまとめず、中の商品まで確認してください。
株式型投信300万円、定期預金200万円なら、値動きのある資産は300万円です。
確定拠出年金では、投資信託や預貯金など複数の運用商品が使われるため、残高の総額だけでは家計全体の値動きは把握できません。
また、銀行預金と企業型DCでは使える時期も違うため、「値動き」と「いつ使えるか」は分けて整理すると見やすくなります。
バランス型投資信託は「値動きのある資産」に入れますか?
最初の整理では「値動きのある資産」に入れてよいでしょう。
バランス型投信は株式や債券など複数の資産を組み合わせて運用するため、基準価額は動きます。
まずは一つの商品として値動き資産に計上し、資産配分をさらに詳しく確認したくなった段階で、商品ページや月次レポートを見て株式・債券などの内訳を確認すると進めやすくなります。
最初から細かく分解しすぎるより、二段階で整理する方法がおすすめです。
値動きのある資産が多いと分かったら、すぐ売ったほうがよいですか?
割合が高かったという理由で、すぐ売却まで進める必要はありません。
先に確認したいのは、その資産をいつ使う予定かです。
3年後の住宅修繕費と、70代に使う予定の資金では、同じ株式型投信でも考え方が変わります。
近い将来に必要なお金まで値動きの大きな資産に置かれていないかを確認し、そのうえで積立額や保有資産の配分を検討します。
金融庁も、必要になる時期やライフプランに応じて貯蓄と投資を使い分ける考え方を示しています。
NISAに回さず、預貯金としていくら残しておけばよいですか?
「○か月分あれば十分」と一律には決めにくいところです。
毎月の生活費に加えて、近いうちに予定している住宅修繕、教育費、車の買い替えなども見ておきたいからです。
50代では、退職前後に収入が変わる可能性も含めて考える必要があります。
まず「投資に回すお金」と「近い将来に使うお金」を分け、そのあと手元に残す金額を考えると整理しやすくなります。