「新NISAで毎月5万円を積み立てているけれど、これを何歳まで続ければいいんだろう」
50代になると、そんな疑問が少しずつ現実味を帯びてきます。
積立を始めたころは、「老後に向けて増やしていこう」と考えていたはずです。
ところが50代に入ると、60歳、65歳という年齢が急に近く感じられてきます。
住宅ローンはあと何年か。
退職するのはいつか。
給与はその後どうなるか。
年金はいくらくらいになりそうか。
ぼんやりしていた「老後」が、具体的な予定として見えてくる時期ですね。
そこで考えたいのが、NISAの「終わり方」です。
ただし、「何歳になったら全部やめる」と一つの年齢を決める話では考えにくいもの。
NISAの終わり方は、次の5つに分けると整理しやすくなります。
- 今の積立を続ける
- 積立額を減らす
- 新規積立を止める
- 保有を続ける
- 必要な分から取り崩す
たとえば、55歳で毎月5万円を積み立てている人が、60歳で給与減少、65歳から年金受給、70歳ごろからNISAを生活費に使う予定だとします。
55歳から70歳まで、ずっと同じ行動を続ける必要はありません。
58歳から積立を少し減らす。
60歳で新規積立を止める。
その後も保有を続け、70歳ごろから必要な分を取り崩す。
そんな時間の使い方もできます。
2024年からのNISAは、非課税保有期間が無期限となり、制度も恒久化されました。
60歳や65歳を迎えても、保有商品が自動的に売却されることはありません(金融庁「NISAを知る」)。
だからこそ、「いつまで積み立てるか」だけで終わらせず、その後いつまで持ち、いつから使うのかまでつなげて考えておきたいところです。
 お金見直し中
今の積立で特に困ってはいないんです。
でも、50代になっても同じ金額を続けていていいのか、急に気になってきました
 専門家
積立額を見る前に、まず「そのNISAを何歳ごろから使いそうか」を確認してみましょう
 お金見直し中
積立額より、使う時期が先なんですか?
専門家そのほうが整理しやすいです。
60歳で使うお金と、70代まで使わないお金では、積立を減らす時期も止める時期も変わってきます
この記事では、「50代なら何歳まで積み立てる?」という一つの答えを探すのではなく、自分はいつ次の段階へ移るのかを順番に整理していきます。
最後には、5つの時期を自分の年表に書き込んでみましょう。
- NISAの積立を減らす・止める時期の考え方
- 積立停止後も保有を続ける期間の決め方
- 取り崩し開始までを自分の年表にする方法
NISAの積立は「続ける→減らす→止める」の3段階で考える
毎月の積立は、ある日突然「継続」から「終了」へ切り替える必要はありません。
50代から考えておきたい前半は、
今の金額を続ける時期
→積立額を減らす時期
→新規積立を止める時期
の3段階です。
この3つを分けると、「何歳まで積み立てればいい?」という問いが、かなり具体的になります。
今の積立額を続ける時期
最初に考えるのは、今の積立額を何歳ごろまで続けるかです。
ここで見るのは、現在の年齢より、この先数年の予定。
たとえば52歳、共働き。
子どもは独立し、住宅ローンも残り少ない。
預貯金にも余裕があり、NISAのお金を使うのは70代以降になりそう。
そんな家計なら、50代に入ったことをきっかけに積立額を下げる材料は、それほど多くありません。
一方で、
「60歳から給与が下がる予定」
「3年後に子どもの進学費用がかかる」
「数年後に自宅のリフォームを考えている」
という予定が見えているなら、その時期に向けて次の段階へ移る準備が必要になります。
大切なのは、
「今、月5万円を払えるか」より、「いつまで月5万円を続ける予定か」
まで考えてみることです。
正確な年齢を今すぐ決める必要はありません。
「58歳ごろまで」
「60歳になる前まで」
そんな仮置きで十分です。
まずは、今の積立額を続ける終了予定を一つ置いてみてください。
積立額を減らす時期
次に考えるのが、完全に止める前の「減らす時期」です。
ここを入れると、50代の家計はかなり調整しやすくなります。
たとえば、56歳・会社員・住宅ローンが残っているケースを考えてみましょう。
退職金は見込めるものの、60歳前後にリフォームを予定している。
預貯金を見ると、リフォーム代を払ったあとの残高が少し心もとない。
そんな場合、
月5万円を続ける
↓
月2万円へ減らす
↓
退職時に新規積立を止める
という流れも考えられます。
月3万円分を預金へ回せば、リフォームに使う現金を増やしながら、積立投資も続けられます。
積立額を減らすきっかけになりやすいのは、
- 給与が下がる時期が近づいた
- 数年以内の大きな支出が見えてきた
- 退職前に預貯金を増やしておきたい
といった変化です。
「何歳になったから減らす」と決めるより、
生活の予定が変わる少し前に、積立額を調整する
という考え方のほうが使いやすいでしょう。
ここでも「減らすかどうか」で終わらせず、
何歳ごろから減らす予定にするか
まで書いておきます。
新規積立を止める時期
積立額を減らしたら、次は新しく買い続ける時期をどこで区切るか考えます。
たとえば、
「60歳で給与が下がる」
「退職後は毎月の収入から投資へ回す余裕が小さくなる」
「数年分の生活費を現金で持っておきたい」
といった時期です。
ここでよく混同されるのが、積立停止と売却です。
お金見直し中積立を止めるなら、今まで買った分も売るものだと思っていました
専門家そこは一緒に動かさなくても大丈夫です。
毎月の買付を止めても、すでに持っている商品はそのまま保有できます
お金見直し中じゃあ、60歳から収入が減るなら積立は減らして、今持っている分は残す、という方法もあるんですね
専門家はい。これから入れるお金と、すでに入っているお金を分けると考えやすくなります。
保有分を売るかどうかは、その資金を使う時期を見てから考えましょう
新規積立を止める時期と、持っている商品を売り始める時期は、そろえる必要はありません。
60歳で積立を止め、その後10年間は保有する。
そんな時間の取り方もできます。
ここから、NISAの「終わり方」は後半へ進みます。
積立を止めたあとも、NISAを保有する期間をつくれる
新規積立を止めると、
「では、次は売る時期を決めないと」
と考えやすくなります。
けれど、その間に保有を続ける時期を置くことができます。
積立停止と取り崩し開始を同じ年にそろえなくてよい。
ここは、50代からNISAの出口を考えるうえで押さえておきたいポイントです。
新規積立を止めても、すぐ売るとは限らない
たとえば60歳で、新しい積立を止めたとします。
それまで買ってきたNISAの商品を70歳まで使う予定が薄いなら、
60歳 新規積立を停止
↓
60~69歳 保有を続ける
↓
70歳ごろ 取り崩し開始
という流れも考えられます。
毎月5万円の積立を2万円へ減らしても、これまで買ってきた商品はそのまま持てます。
さらに積立を0円にしても、保有している商品まで同時に売る必要はありません。
ここで確認したいのは、「積立を止めたか」より、その資産がいつ必要になるのかです。
「この100万円は何年後に使う予定?」
そんなふうに、お金ごとに時間を置いてみると考えやすくなります。
保有を続ける時期は、年金・預貯金から考える
では、新規積立を止めたあと、何歳ごろまで保有できそうでしょうか。
ここで、年金、退職金、預貯金を確認します。
たとえば65歳から公的年金を受け取り、預貯金も一定額確保できているとします。
そのお金で当面の生活費をまかなえるなら、NISAを65歳ですぐ生活費へ回さずに済む可能性があります。
反対に、退職後すぐにNISAから毎月生活費を補う予定なら、保有だけを続けられる期間は短くなります。
つまり、年金や退職金、預貯金は「老後資金はいくらあるか」を確認するために見るだけの数字ではありません。
NISAを何歳ごろまで保有できそうかを決める材料になります。
老齢基礎年金、老齢厚生年金は、受給要件を満たせば原則65歳からの受け取りです。
条件に応じて、受給開始を早める繰上げや、遅らせる繰下げも選べます(日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」)。
お金見直し中年金も退職金もNISAも考えるとなると、だんだん分からなくなってきます。
私は何から確認すればいいんでしょう?
専門家まず、退職後の毎月の生活費と年金の見込額を比べてみてください。
次に、その差を預貯金でどのくらい補えるかを見ます
お金見直し中そこで足りそうなら、NISAをすぐ取り崩さずに済むかもしれない、ということですか?
専門家そう考えると整理しやすいですね。
NISAを何歳で売るかを先に決めるより、いつNISAのお金が必要になりそうかを探していきます
もう一つ、ここで確認しておきたいことがあります。
相場が下がった年でも、NISAを売るのを待てるか。
預貯金や年金で生活できる期間があるなら、売却する時期にも幅を持たせやすくなります。
一方、NISAを売らないと翌月の生活費が足りない状況なら、相場が下がったときにも売却する可能性が出てきます。
何年くらい「売らずに待てるか」。
これも、保有期間を考える材料の一つです。
取り崩しは「必要になった時期」から始める
最後が、取り崩しを始める時期です。
ここでも「65歳になったら」と先に年齢を置くより、NISAのお金が実際に必要になる年を探します。
たとえば、
65歳までは給与収入がある。
65歳から公的年金を受け取る。
68歳ごろまでは年金と預貯金で生活費をまかなえる。
69歳ごろから、毎月の生活費が少し不足しそう。
そんな予定なら、
69歳ごろからNISAの取り崩しを始める
と仮置きできます。
取り崩すときも、一度に全額を現金へ移す方法に絞る必要はありません。
毎年の生活費に必要な分。
旅行に使う分。
家の修繕に使う分。
その都度、必要になった金額から取り崩す方法も考えられます。
ここまで来ると、
「何歳まで積み立てる?」
という最初の問いが、
何歳まで今の金額を続ける?
何歳から減らす?
いつ新規積立を止める?
そのあと何歳まで持つ?
何歳から使い始める?
という具体的な予定に変わってきます。
5つの時期を自分の年表に置いてみる
最後に、ここまで確認した予定を一つの年表へまとめてみましょう。
この段階で、収入、住宅ローン、退職金、年金、預貯金などを横に並べます。
目的は、資産一覧をきれいに作ることではありません。
5つの段階を切り替える時期を決めるためです。
先に生活の予定を書き込む
まず、次の予定を年齢順に書いてみてください。
- 給与や働き方が変わりそうな年
- 退職する予定の年
- 住宅ローンの返済終了予定
- リフォーム、車、教育費など大きな支出の予定
- 退職金を受け取る予定
- 公的年金を受け取り始める予定
- NISAのお金を使い始めそうな時期
すべて正確に分からなくても構いません。
「60歳ごろ」
「65~67歳ごろ」
という程度でも、時間の流れは見えてきます。
たとえば、
55歳 現在
58歳 子どもの教育費終了
60歳 給与減少・リフォーム予定
65歳 退職・年金受給開始
69歳 年金だけでは生活費が不足し始める見込み
と書いてみます。
これだけでも、NISAの積立をいつ動かすか考えやすくなります。
生活の予定に5つの段階を重ねる
次に、先ほど書いた予定の上へ、
積立継続
→減額
→新規積立停止
→保有
→取り崩し
を重ねます。
たとえば、こんな形です。
| NISAの段階 | 自分の予定例 |
|---|---|
| 今の積立額を続ける | 55~57歳 月5万円 |
| 積立額を減らす | 58~59歳 月2万円 |
| 新規積立を止める | 60歳 |
| 保有を続ける | 60~68歳 |
| 取り崩しを始める | 69歳ごろから必要な分 |
この年表は、一度書いたら変えられない予定表ではありません。
給与、退職時期、相場、家計の支出などが変われば、時期も動かせます。
大切なのは、今の時点で仮の時間軸を持っておくことです。
「毎月5万円を何歳まで続けるのか」が決まったら、次に「いつ減らす?」。
その次は「いつ止める?」。
一つずつ埋めていけば、NISAの終わり方が見えてきます。
お金見直し中結局、今すぐ積立額を変えるより、先に予定を並べたほうがよさそうですね
専門家まず、今の積立額をいつまで続けるか仮置きします。
次に、収入が変わる時期や大きな支出を見て、減額と停止の時期を置いてみてください
お金見直し中そのあと、年金や預貯金を見ながら、何歳まで持てるか考える?
専門家そうですね。最後に、NISAのお金が必要になりそうな年を置けば、積立から取り崩しまで一本につながります
自分のNISA年表を書いてみる
最後に、次の欄を埋めてみてください。
| NISAの段階 | 私の予定 | 時期を決める材料 |
|---|---|---|
| 今の積立額を続ける | _____歳・_____年ごろまで | 現在の収入、近い将来の支出、預貯金 |
| 積立額を減らす | _____歳・_____年ごろから | 給与減少、大きな支出、現金を増やしたい時期 |
| 新規積立を止める | _____歳・_____年ごろ | 退職、収入減少、今後の生活費 |
| 保有を続ける | _____歳~_____歳ごろ | 年金、退職金、預貯金で生活費をまかなえる期間 |
| 取り崩しを始める | _____歳・_____年ごろから | NISAのお金が実際に必要になる時期 |
最初からすべてきれいに埋めなくても構いません。
「60歳ごろ」
「65歳以降」
「70歳前後」
といった書き方から始めてみましょう。
5つの時期が一本につながれば、
「NISAを何歳まで積み立てればいい?」
という漠然とした疑問を、自分の生活予定に沿った計画へ変えられます。
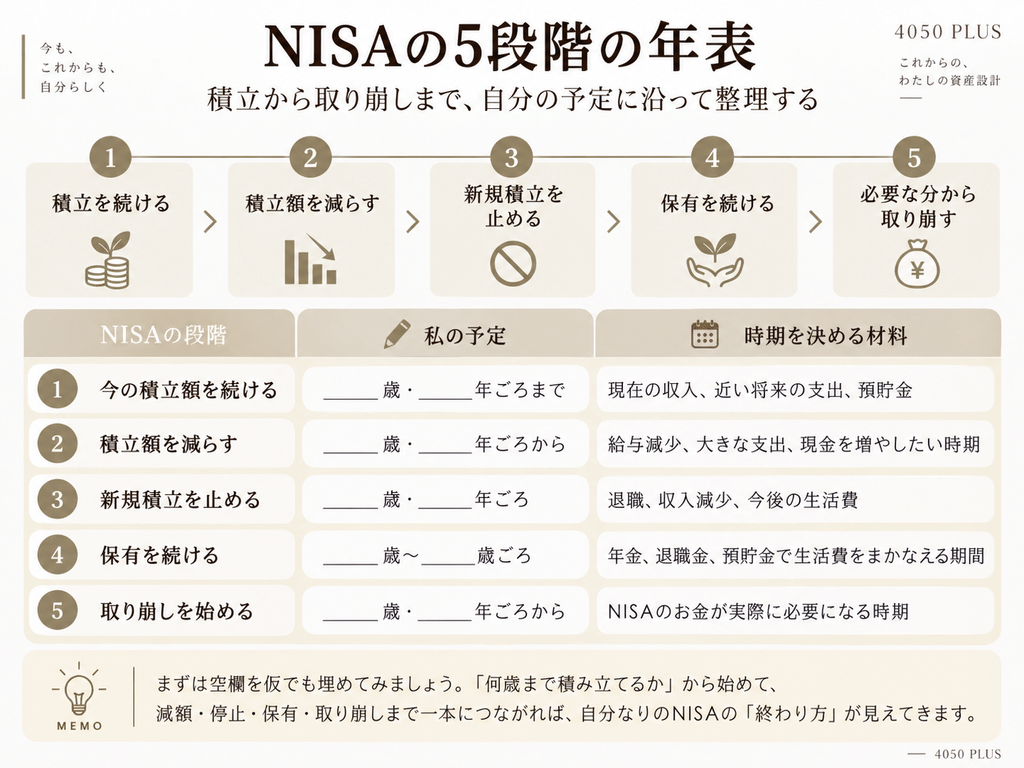
年齢や年数を空欄に書き込みながら、自分の予定に沿って流れを確認できます
まとめ|NISAの「終わり方」を5つの時期に分けて書いてみよう
50代になり、
「NISAは何歳まで積み立てればいい?」
と気になり始めたら、積立終了の年齢を一つ決めようとせず、5つの時期に分けてみてください。
積立を続ける時期。
積立額を減らす時期。
新規積立を止める時期。
保有を続ける時期。
取り崩しを始める時期。
そして、収入が変わる年、住宅ローンやリフォームなどの支出、退職予定、年金受給開始、退職金、預貯金を、それぞれの時期を決める材料として使います。
まずは、
「今の積立額を何歳ごろまで続ける?」
「減らすとしたら何歳ごろ?」
「新しい積立を止めるのは?」
「そのあと何歳ごろまで持つ?」
「NISAから最初にお金を出すのは?」
この5つを書いてみてください。
仮の予定で構いません。
今の積立をいつ終えるか一つを決めるより、その後の保有と取り崩しまで一本の時間軸にしておく。
そこまで整理できれば、「このまま積み立て続けていいのかな」という迷いは、かなり具体的な予定に変わってきます。
よくある質問
NISAは何歳まで積み立てるのがよいですか?
一律の年齢を決めるより、「今の積立額を続ける時期」「減らす時期」「新規積立を止める時期」に分けると考えやすくなります。
たとえば60歳から給与が下がる予定なら、その少し前から積立額を減らす方法もあります。
まず、収入が変わる年、大きな支出がある年、退職予定年を書き出し、その予定に合わせて積立の区切りを仮置きしてみましょう。
NISAの積立を止めたら、すぐ売却したほうがよいですか?
新規積立を止める時期と、保有商品を売り始める時期は分けて考えられます。
たとえば60歳で積立を止めても、NISAのお金を使うのが70歳ごろなら、その間は保有を続ける方法もあります。
確認したいのは、積立を止めた年齢より、その資産が実際に必要になる時期です。
年金や預貯金で生活費をまかなえる期間が長いほど、保有期間にも幅を持たせやすくなります。
積立額を減らすタイミングは、どう決めればよいですか?
積立額を減らすきっかけとして見たいのは、給与の減少、大きな支出、退職前に確保したい預貯金です。
たとえば数年後にリフォームを予定しているなら、月5万円を続けたあと急に0円にするより、月2万円へ減らして現金を増やす方法も考えられます。
「何歳だから減らす」より、「いつ家計の条件が変わるか」を年表に置き、その少し前を減額の候補時期にすると整理しやすくなります。
NISAは何歳から取り崩し始めればよいですか?
取り崩し開始年齢は、65歳などの節目から先に決めるより、NISAのお金が実際に必要になる時期から考えます。
たとえば65歳から年金を受け取り、預貯金で数年間の不足分を補えるなら、NISAの取り崩し開始を後ろへ置く選択もできます。
年金収入と生活費の差、預貯金で補える期間を確認し、「何歳ごろからNISAが必要になるか」を年表へ書いてみると判断しやすくなります。
旧NISAも持っている場合、新NISAと一緒に終わり方を考えてよいですか?
旧NISAと新NISAは、まず分けて整理するほうがわかりやすくなります。
旧NISAには購入した制度ごとの非課税期間があるため、その終了時期を先に確認します。
そのうえで、新NISAについて積立継続・減額・停止・保有・取り崩しの予定を考えます。
両方を保有している方は、旧NISAと新NISAの残高や役割を一覧にすると、今回の年表にもつなげやすくなります。