「周りはもうNISAを始めているのに、自分はまだ何もしていない」
50代になると、こんな焦りがふっと出てくることがあります。
「今から始めても、運用できるのは10年くらい?」
「もうすぐ退職なのに、ここから投資を始めて大丈夫?」
「もっと若いうちに始めておけばよかったな……」
お金の相談でも、よく耳にする言葉です。
ただ、50代からNISAを始めるか考えるときは、年齢を出発点にすると大切な点を見落としやすくなります。
先に確認したいのは、「そのお金をいつ使う予定か」です。
たとえば同じ55歳でも、60歳で住宅ローンの返済に使う500万円と、65歳以降の生活費、75歳を過ぎるまで手をつける予定のない資金では、運用に回せる時間がまるで違います。
2024年からのNISAは非課税保有期間が無期限となり、制度も恒久化されました。
60歳や65歳を迎えたあとも、NISAでの運用を続けられます。
50代からNISAを考えるとき、最初に決めるのは「いくら投資するか」でも「どの商品を買うか」でもありません。
先に考えたいのは、今の家計から投資へ回してよいお金がどのくらいあるかです。
確認した結果によって、
- 今から始める
- 少額で始める
- 生活資金を整えてから始める
- いったん見送る
という4つの選択肢が考えられます。
この記事では、どこを確認すれば自分の選択肢を決めやすくなるのか、順番に整理していきます。
 お金見直し中
50代から始めても、あと10年くらいしか運用できない気がして……
今さらNISAを始めても、あまり意味がないんでしょうか?
 専門家
そこで一度、65歳までと区切らずに考えてみましょう。
NISAのお金を65歳ですべて使う予定とは限りません。
まず確認したいのは、何歳からそのお金を使うのかです
 お金見直し中
退職する年ではなくて、お金を使う年を見るんですね
専門家そうですね。
60歳で使うお金と、75歳まで使わないお金では、同じ55歳から始めても取れる時間がかなり変わります
- 50代からNISAを始める前に確認したいこと
- 今の家計から投資へ回せるお金の見つけ方
- 「始める・少額・準備してから・見送る」の判断手順
50代からNISAを始める判断は「年齢」より「今、投資に回せるお金があるか
50代からNISAを始めようとすると、「あと何年運用できるか」が気になります。
55歳なら、65歳まで10年。
数字だけを見ると、「もう少し若ければ……」と思うかもしれません。
けれど、本当に見るべき期間は「今から退職まで」とは限りません。
今から、そのお金を使うまで。
こちらのほうが、自分の家計に合った判断につながります。
NISAは60歳・65歳を迎えたあとも続けられる
まず、制度の基本を短く確認しておきましょう。
2026年時点のNISAには、つみたて投資枠と成長投資枠があり、非課税保有期間は無期限です(金融庁「NISAを知る」)。
つまり、60歳で定年を迎えたからといって、その年に保有商品をまとめて売る必要はありません。
65歳を迎えたあとも、使う予定が先なら運用を続けることができます。
お金見直し中65歳になったら、NISAの商品はいったん売るものだと思っていました
専門家年齢を理由にまとめて売る必要はありません。
65歳から生活費として使うなら売却を考えますし、年金や預貯金で当面まかなえるなら、そのまま保有する選択もできます
お金見直し中「65歳になったらどうするか」より、「65歳からそのお金を使うか」を見るんですね
専門家その考え方です。
売るか持ち続けるかは、その後の家計と使う予定を確認してから考えます
制度上の年齢より、自分がお金を使う時期。
ここを分けて考えると、「50代だから遅い?」という問いも少し違って見えてきます。
まず「使う予定のあるお金」を投資資金から外す
たとえば55歳の人が、次の3種類のお金を持っていたとします。
| お金の目的 | 使う予定 | 考えるポイント |
|---|---|---|
| 住宅ローンの繰上返済 | 60歳 | 使う時期が近いため、価格変動のある資産へ回すか慎重に考える |
| 65歳以降の生活費 | 65~70歳ごろ | 使い始める時期や取り崩す順番を分けて考える |
| 75歳以降の生活費 | 75歳以降 | 55歳からでも20年前後の時間を取れる可能性がある |
すべてを「老後資金」とまとめると、この違いが見えにくくなります。
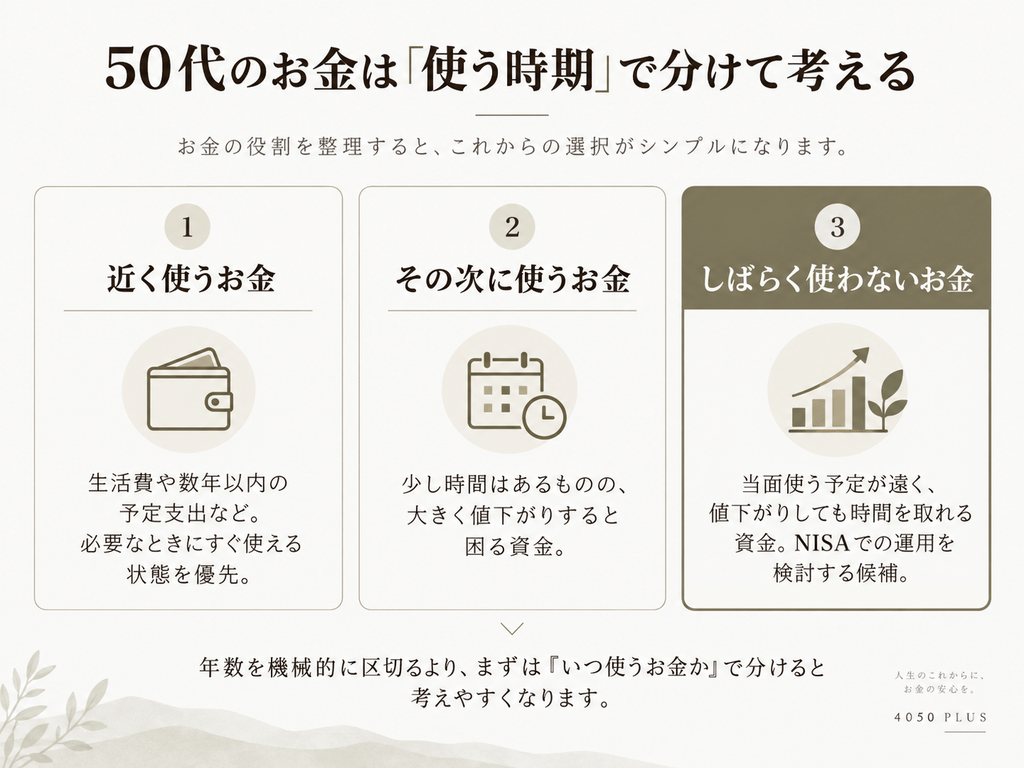
そこで、手元のお金をもう少しざっくり分けてみましょう。
- 近く使うお金
-
生活費や数年以内の予定支出など、必要なときにすぐ使える状態を優先したい資金。
預貯金などで準備する方法が考えられます。 - その次に使うお金
-
使う時期まで少し余裕はあるものの、大きく値下がりすると困る資金。
どの程度の価格変動まで受け入れるか、慎重に考えたい部分です。 - しばらく使わないお金
-
当面使う予定が遠く、値下がりしても時間を取れる資金。
ここでNISAを使った運用を検討します。
「預貯金が1,000万円あるから、そのうち500万円をNISAへ」
と残高から考えるより、
「この1,000万円のうち、近く使うのはいくら?」
と考える。
順番を変えると、投資へ回してよい範囲が見えやすくなります。
NISAを始める前に3つを確認する
ここからが、この記事の中心です。
「50代からでも遅くない」と分かっても、それだけで始めるかは決められません。
確認するのは3つ。
近い将来に使うお金を取り分けられているか。
生活資金を残しても投資へ回せる余力があるか。
値下がりしても続けられる金額か。
順番に見ていきましょう。
1.近い将来に使うお金を取り分けられているか
まず、数年以内にまとまった支出を予定していないか確認します。
たとえば、
- 自宅の修繕
- 車の買い替え
- 子どもへの支援
- 親の介護
- 住宅ローンの繰上返済
- 退職前後に予定している大きな支出
などです。
ここで大切なのは、「いくら投資できるか」を先に計算しないこと。
たとえば預貯金が1,000万円あっても、3年以内に自宅の修繕で300万円、車の買い替えで200万円を予定しているなら、すでに500万円には役割があります。
画面上では1,000万円。
でも、自由に使える1,000万円とは考えにくいですね。
NISAの投資枠が余っているかより、これから使うお金を先に確保できているか。
まずはこちらを見ます。
近い支出がまだ整理できていないなら、投資額を決める前に、使う予定を書き出すところから始めましょう。
2.生活資金を残しても投資へ回せる余力があるか
次に見るのは、近い支出を取り分けたあとです。
そこからさらに、当面の生活に必要な預貯金を残します。
ここで初めて、
「それでも投資へ回せるお金が残る?」
と考えます。
50代では、今の給与で積み立てられるかに加えて、数年後の家計も少し意識しておきたいところです。
定年や再雇用で収入が変わる。
住宅ローンの返済が退職後まで続く。
退職金から支払う予定のものがある。
年金を受け取り始めるまでに期間が空く。
家庭によって状況はさまざまです。
ここで年金や退職金を細かく計算し始める必要はありません。
この記事で確認したいのは、
投資したことで、これからの生活資金が窮屈にならないか
という一点です。
たとえば現役中なら月5万円を積み立てられるとしても、再雇用後に収入が下がったらどうでしょう。
同じ5万円を出し続けるのが難しそうなら、
「今から月5万円」
という数字を固定する必要はありません。
月2万円から始める。
収入が変わったら減らす。
いったん積立を止める。
そんな調整も考えられます。
お金見直し中年金、退職金、住宅ローンまで考えると、何から見ればいいのか分からなくなってきました。
私の場合は、どこから確認すればいいですか?
専門家まず、退職後に入ってくるお金をざっくり確認します。
公的年金、企業年金、再雇用の給与などですね。
次に、生活費や住宅ローンなど毎月出ていくお金を見ます
お金見直し中その差を、預貯金やNISAから補うイメージですか?
専門家その考え方です。
NISAでいくら作るかを先に決めるより、老後の家計でどのくらい金融資産から補いそうかを見るほうが、NISAの役割も決めやすくなります
年金や退職金は、まず「今後の生活費をどのくらい支えられそうか」を大まかにつかめれば十分です。
この段階では、生活資金を確保したあとに投資へ回せる余力が残るかを判断できたら、次へ進みましょう。
3.値下がりしても続けられる金額か
最後は、値動きです。
投資の記事では「リスク許容度」という言葉をよく見かけます。
少し硬いので、こんな場面を想像してみてください。
100万円を投資したあと、一時的に80万円になった。
そのとき、どう感じるでしょうか。
「生活には影響しないので、予定していた時期まで持っていられる」
と思える人もいるでしょう。
一方で、
「3年後に使う予定だったから、20万円減ると困る」
という人もいます。
ここで見るのは、気持ちと家計の両方です。
値下がりが気になって毎日確認する。
下がるとすぐ売りたくなる。
積立を止めたくなる。
そんな状態なら、投資額が自分にとって大きすぎるのかもしれません。
逆に、気持ちの面では平気でも、近いうちに使う予定なら回復を待ちにくくなります。
長期・積立・分散を取り入れても、値下がりする可能性は残ります。
大切なのは、値下がりを平気で受け止められる人になることより、値下がりしても生活と気持ちの両方へ響きにくい金額にすることです。
ここまで3つ確認したら、いよいよ「始めるか」を判断します。
確認結果から4つの選択肢に分ける
ここまで読んで、
「結局、私はどれ?」
と思っているかもしれません。
目安として、次の4つから今の自分に近い状態を探してみてください。
| 判断 | 今の状態 |
|---|---|
| 今から始める | 近い支出と生活資金を確保でき、投資へ回せる余力も見えている |
| 少額で始める | 余力はあるものの、値動きや今後の収入変化が少し気になる |
| 生活資金を整えてから始める | 投資余力はありそうだが、近い支出や手元に残す金額を整理できていない |
| いったん見送る | 投資すると生活費や近い支出へ影響しそう |
「始める」と「見送る」の二択にしなくてよいところがポイントです。
① 今からNISAを始める
次の状態なら、NISAを始める判断をしやすくなります。
- 数年以内に使うお金を取り分けている
- 当面の生活資金を手元に残せる
- 投資へ回せる余力がある
- 値下がりしても、その資金をすぐ使う予定は先
この場合は、家計から無理なく続けられる金額を決めて、積立を始める流れへ進めます。
ここでNISAの年間投資枠から逆算する必要はありません。
つみたて投資枠は年間120万円ですが、年間120万円は「目標額」ではなく制度上の上限です。
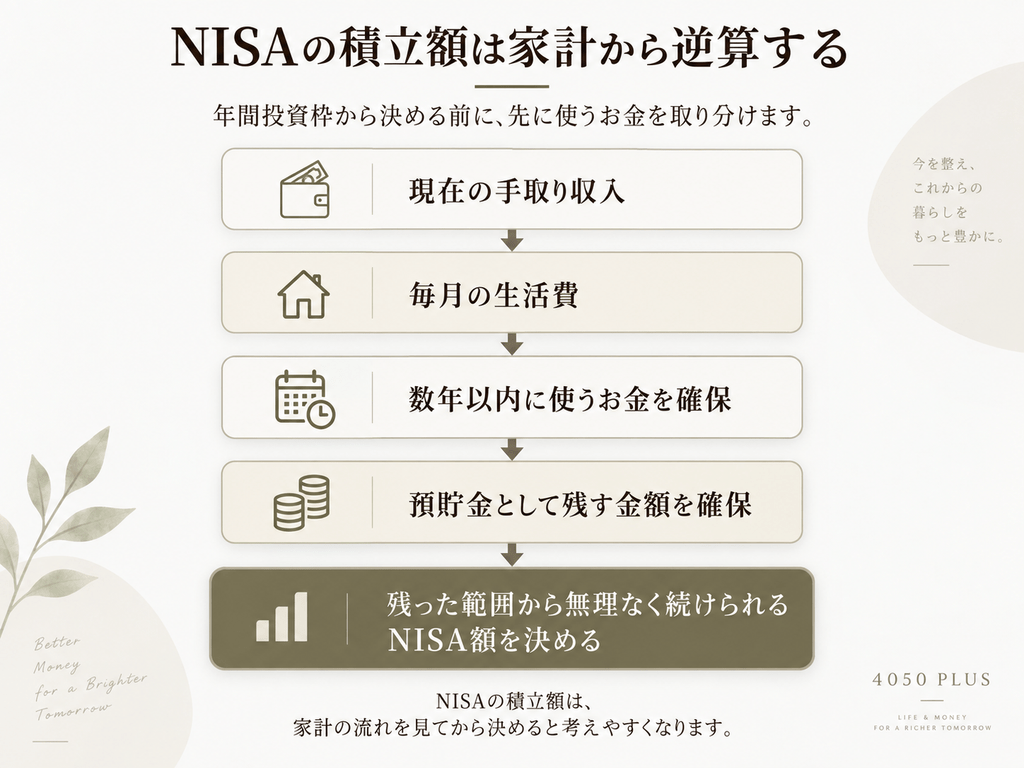
家計から考えるなら、
現在の手取り収入
↓
毎月の生活費
↓
数年以内に使うお金
↓
預貯金として残す金額
↓
残った範囲からNISAへ回す金額
という順番。
月1万円になる人もいれば、5万円、10万円を積み立てられる人もいます。
大切なのは金額の大きさより、その金額を生活に無理のない形で続けられるかです。
② 少額で始める
「投資へ回す余力はある。でも、いきなり大きな金額を入れるのは少し怖い」
そんな方は、少額から始める方法も考えられます。
ここでいう少額を、「50代なら月1万円」と一律に決める必要はありません。
基準にしたいのは、
値下がりしても家計への影響が小さく、自分が続けやすい金額か
ということです。
実際に始めてみると、自分の感覚も分かってきます。
評価額が数千円下がっても気にならないのか。
毎日残高を確認したくなるのか。
もう少し増やせそうと感じるのか。
投資経験が少ない人にとって、これは意外と大事な情報です。
また、数年後に再雇用などで収入が変わる予定なら、最初から大きな積立額を固定しない方法も考えられます。
現役中は月3万円。
収入が変わったら月1万円。
そんな調整もできます。
③ 生活資金を整えてから始める
「NISAには興味がある。でも、いくら手元に残せばよいのか分からない」
そんな状態なら、投資を急ぐより先に生活資金を整理します。
たとえば、
- 数年以内のまとまった支出を整理できていない
- 退職後の収入がまだ分からない
- 住宅ローンが退職後まで続く
- 預貯金のうち、いくらを投資へ回せるか決められない
といったケースです。
これはNISAを諦めるという話ではありません。
投資へ回してよい金額を決めるための準備期間です。
たとえば、
「自宅の修繕費として300万円を分ける」
「生活資金として○か月分を残す」
「年金の見込額を確認する」
ここまで整理すると、
「この金額なら投資へ回してもよさそう」
というラインが見えてくることがあります。
その段階で、あらためて「始める」「少額で始める」を検討すればよいでしょう。
④ いったん見送る
今は投資を優先しないほうが家計を整えやすいケースもあります。
たとえば、
- 毎月の生活費で余裕がほとんど残らない
- 数年以内に使う予定のお金まで投資へ回すことになる
- 急な支出に備える預貯金を確保しにくい
- 始めても近いうちに取り崩す可能性が高い
という状態です。
こうしたときに、
「50代だから急がないと」
と無理にNISAを始めると、相場が下がった時期にお金が必要になり、売却せざるを得ない状況も考えられます。
それなら、今は生活資金を優先する。
これも一つの判断です。
そして「見送る」と決めたら、そこで終わりにしないこと。
たとえば、
「住宅ローンの返済が一段落したら」
「預貯金が○万円まで戻ったら」
「退職後の収入を確認できたら」
と、もう一度検討するタイミングを決めておくと、見送りがそのまま放置になりにくくなります。
お金見直し中結局、今から何をすればいいでしょう。
まだ商品を探さなくてもいいですか?
専門家まずは手元のお金を、近く使う分と、しばらく使わない分に分けてみてください。
次に、生活資金を残しても投資へ回せる余力があるかを見ます
お金見直し中そこまで見てから、NISAに回せる金額を考えるんですね
専門家はい。そのうえで、今から始めるか、少額にするか、もう少し準備するかを決めます。
商品選びはそのあとで十分です
始めると決めてから商品を選ぶ
「今から始める」または「少額で始める」を選んだら、次に積立額や商品を考えます。
ここで順番を逆にしないようにしましょう。
投資へ回せるお金を決める
↓
続けられる金額を決める
↓
使う時期に合った商品を検討する
という流れです。
NISAそのものに「値動きが大きい」「小さい」といった特徴が決まっているわけではありません。
実際の値動きは、NISAの中でどの商品を保有するかによって変わります。
つみたて投資枠の対象は、長期の積立・分散投資に適した一定の投資信託です。
とはいえ、「50代だからこの商品」と年齢で決める必要もありません。
55歳で、十分な生活資金を確保し、NISAのお金を75歳ごろまで使う予定が先の人。
同じ55歳でも、65歳からNISAの資産を生活費として取り崩す予定の人。
二人が同じ商品、同じ積立額になるとは限りません。
商品ランキングを見る前に、まず自分がどの段階にいるのかを決める。
50代からNISAを始めるなら、この順番を意識しておきたいところです。
まとめ 50代のNISAは「始めるか」から順番に判断する
50代からNISAを始めようとすると、
「もう遅い?」
「急いで始めたほうがいい?」
と年齢が気になりがちです。
でも、先に確認したいのは年齢より家計です。
まず、
近い将来に使うお金を取り分けられているか。
生活資金を残しても投資へ回せる余力があるか。
値下がりしても続けられる金額か。
この3つを確認します。
その結果から、
今から始める
少額で始める
生活資金を整えてから始める
いったん見送る
のどこに自分が当てはまるかを考えます。
50代だから急ぐ必要も、年齢を理由に最初から諦める必要もありません。
まずは、近い将来に使うお金と、しばらく使う予定のないお金を分けるところから。
そこが整理できれば、
「50代からNISAを始めるか、少額で始めるか、生活資金を整えてから始めるか、いったん見送るかを判断できる」
ところまで、自分の家計に沿って進められます。
よくある質問
50代からNISAを始めると運用期間が短すぎませんか?
50代という年齢ひとつで、運用期間が短すぎると決める必要はありません。
確認したいのは、その資金をいつ使う予定かです。
たとえば55歳でも75歳ごろから使う資金なら、20年前後の時間を取れる可能性があります。
一方、60歳前後に使う予定なら、相場が下がったときに回復を待てる期間は短くなります。
「あと何年投資できるか」より、まず「何年後に使うお金か」を確認してみてください。
55歳からNISAを始めるなら毎月いくらがよいですか?
「55歳なら月○万円」という共通の金額を決めるより、家計から逆算します。
まず、毎月の生活費と数年以内の支出を確保します。
次に、預貯金として手元に残したい金額を決め、そのあとに残る範囲から積立額を考えます。
今は月5万円を出せても、再雇用後には難しくなるなら、最初から少額にする方法も考えられます。
NISAの年間投資枠を使い切ることより、生活に無理のない金額を続けられることを優先したいところです。
60歳や65歳になったらNISAの商品は売ったほうがよいですか?
60歳や65歳を迎えたことを理由に、NISAの商品をまとめて売る必要はありません。
非課税保有期間は無期限なので、その後も保有を続けられます。
見るポイントは、その資金をいつ使うかです。
65歳から生活費として必要なら、必要な分を売る方法が考えられます。
年金や預貯金で当面の生活費をまかなえるなら、保有を続ける選択もできます。
「何歳になったら売る」より、「いつ、いくら使うか」から考えてみましょう。
退職金が入ったらNISAへまとめて入れたほうがよいですか?
退職金が入ったら、最初に投資額を決めるより、退職後に使う予定のお金を分けるところから始めます。
生活費、住宅ローン、自宅の修繕、車の買い替えなど、近い時期に使う資金を先に確保します。
そのあとに残る、使う予定が先の資金を運用候補として検討します。
まとまった退職金が入ると「寝かせておくともったいない」と感じるかもしれませんが、まず役割を決める。
投資するかはそのあとです。
50代ならNISAとiDeCoはどちらを優先すればよいですか?
NISAとiDeCoでは、税制上のメリットに加え、資金を使える時期も異なります。
iDeCoの老齢給付金は原則60歳からで、60歳時点の通算加入者等期間が10年未満の場合、受給可能年齢が後ろへずれる仕組みです(厚生労働省「iDeCoの概要」)。
50代では、退職までの年数、所得税・住民税、企業型DCの加入状況、老後まで使う予定のない資金なども確認したいところです。
「50代ならどちら」と一律に決めるより、いつ使うお金なのかを整理してから制度を選ぶほうが分かりやすいでしょう。