旧NISAで買った投資信託や株が思った以上に増えている。
証券口座を開くたびにうれしい半面、「そろそろ売ったほうがいいのかな」と気になってくる方もいるでしょう。
逆に値下がりしていれば、「ここで売ったら損が確定してしまう。
せめて買った値段に戻るまで待ちたい」と考えたくなります。
そこへ「旧NISAの非課税期間が終わる」という話まで入ってくると、さらに迷います。
「期限までに売らないと損?」
「新NISAへ買い直したほうが得?」
「何もしないで持っていて大丈夫?」
気になるところですよね。
まず押さえておきたいのは、新NISAが始まったからといって、旧NISAの商品を急いで売る必要はないということです。
大切なのは、「今いくら増えているか」よりも、そのお金をいつ使うのか。
退職まで何年あるのか。
預貯金や退職金、住宅ローンはどうなっているのか。
40代・50代になると、投資の判断は証券口座の中で完結しません。
旧NISAをどうするか考えるときも、口座の損益画面をいったん閉じて、これからの暮らしまで含めて見ていきましょう。
 お金見直し中
旧NISA、何年もそのまま持っているんです。
利益も出ているので、そろそろ売ったほうがいいのかな……と気になっていて
 専門家
そこで迷う方は多いですね。
ただ、「利益が出ているから売る」と決める前に、そのお金を何年後に使う予定かを見てみましょう。
使う時期によって、同じ商品でも考え方が変わります
 お金見直し中
売るタイミングより、先に使う時期を考えるんですね
専門家そうです。
旧NISAの期限も確認しますが、まずはお金の行き先を決める。
そこから考えると整理しやすくなります
- 旧NISAを急いで売る必要があるのか
- 売るか持つかを決める前に確認したい5つのポイント
- 一部売却や新NISAでの買い直しを考えるときの注意点
旧NISAは売らずにそのまま持っていてもよい?
先に結論をお伝えすると、旧NISAの商品はそのまま保有できます。
2023年末で一般NISAとつみたてNISAの新規買付は終了しました。
ただ、2023年までに買った商品は、その後も引き続き保有できます。
金融庁も、旧制度で保有している商品は、それぞれの非課税期間中、そのまま保有できると案内しています(金融庁「2023年までのNISA」)。
「新NISAが始まったから、旧NISAもそろそろ片づけないと」
そんなふうに慌てる必要はない、ということですね。
新NISAが始まっても、旧NISAを急いで売らなくてよい
2024年から新NISAが始まりました。
一方、2023年までの一般NISAやつみたてNISAで保有している商品は、新NISAとは分けて管理されます。
ここは意外と混同しやすいところです。
旧NISAで保有している金額は、新NISAの非課税保有限度額1,800万円とは別枠で扱われます。
たとえば、旧つみたてNISAに300万円、新NISAに200万円を保有しているとしましょう。
「合計500万円だから、新NISAで使える残りは1,300万円」
という計算にはなりません。
旧NISAで保有している300万円が、新NISAの1,800万円枠を消費する仕組みではないからです。
お金見直し中新NISAのほうが使いやすい制度なら、旧NISAはいったん売って、新NISAで買い直したほうがいいんでしょうか?
専門家そう考えたくなりますが、先に確認したいことがあります。
旧NISAを売って買い直すと、新NISAの年間投資枠を使います
お金見直し中新しく積み立てる予定のお金と、同じ枠を使うんですね
専門家その通りです。
これから新NISAへ入れる予定の資金もあるなら、どちらに枠を使うかまで並べて考えたほうがいいでしょう。
「新しい制度だから移す」と急いで決める必要はありません
つまり、新NISAを始めたことそのものは、旧NISAを売るきっかけにはなりません。
先に考えたいのは、もっと身近なことです。
「今持っている商品を、この先も持ちたいか」
ここから考えたほうが、売る・持つの判断はずっと整理しやすくなります。
一般NISAとつみたてNISAでは、確認する期限が違う
旧NISAをどうするか迷ったら、まず購入年を確認してみてください。
旧制度の非課税保有期間は、
- 一般NISA:購入した年から5年間
- つみたてNISA:購入した年から20年間
です。
たとえば2023年に一般NISAで購入した商品なら、非課税期間は2027年まで。
同じ2023年でも、つみたてNISAで購入した商品なら2042年まで続きます。
「旧NISA」とひとまとめにして考えると、ここで話がややこしくなります。
特に2026年に確認しておきたいのは、2022年に一般NISAで購入した商品です。
5年間の非課税期間が2026年末で終わります。
一方、旧つみたてNISAなら、まだ十数年以上の非課税期間が残っているケースも珍しくありません。
まず証券会社の画面を開いて、
「何年に買った商品か」
「一般NISAか、つみたてNISAか」
この2点を確認してみてください。
購入年ごとの非課税期間は、別記事「旧NISAの非課税期間はいつまで? 購入年別に終了年を確認」で詳しく整理しています。

非課税期間が終わっても、自動売却されるわけではない
「非課税期間が終わったら、自動的に売られて現金になるんですよね?」
こう思っている方もいます。
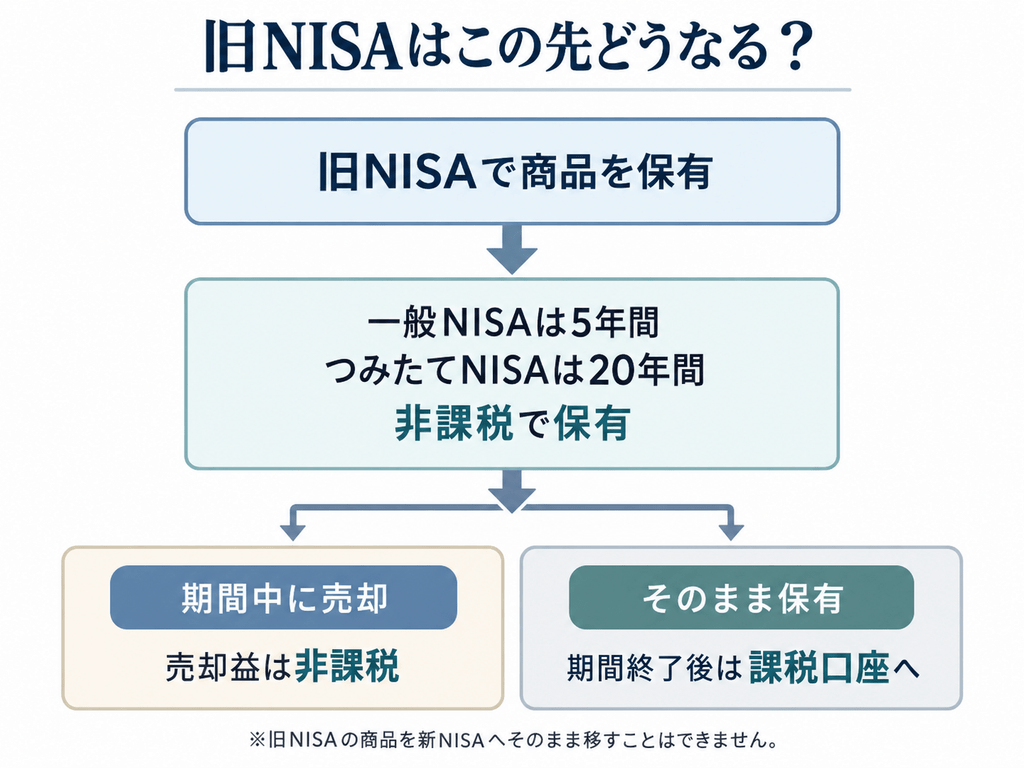
実際には、非課税期間が終了した商品を売却せずに持っていれば、課税口座へ払い出され、そのまま保有を続けられます。
ただし、旧NISAの商品を新NISAへそのまま移すことはできません。
もうひとつ、税金の扱いも押さえておきましょう。
非課税期間終了時に課税口座へ移ると、その時点の時価が、課税口座での新しい取得価額になります(国税庁「譲渡した株式等の取得費」)。
たとえば、100万円で買った商品が非課税期間終了時に150万円になっていたとします。
その後、課税口座で170万円まで上がって売却した場合、課税を考える基準になるのは、150万円から170万円へ増えた20万円です。
旧NISAで100万円から150万円へ増えた50万円について、あとから課税されることはありません。
「非課税期間が終わる前に売らないと、これまでの利益にも税金がかかるのでは?」
そんな心配をしていた方は、ここを整理しておくと少し落ち着いて考えられるでしょう。
では、制度の仕組みがわかったところで、次は自分の家計に当てはめてみます。
旧NISAを売るかそのまま持つか、判断する前に確認したい5つのこと
旧NISAを売ろうか迷ったとき、多くの方が最初に見るのは「いくら増えたか」「いくら下がったか」です。
もちろん、損益は気になります。
ただ、40代・50代の相談では、そこから少し視野を広げると答えが変わることも珍しくありません。
まだ大学生の子どもがいる方。
住宅ローンが十年以上残っている方。
60歳退職を予定している方。
65歳まで働くつもりの方。
同じ50代でも、お金の使い道はかなり違います。
旧NISAをどうするか迷ったら、次の5つを順番に見てみましょう。
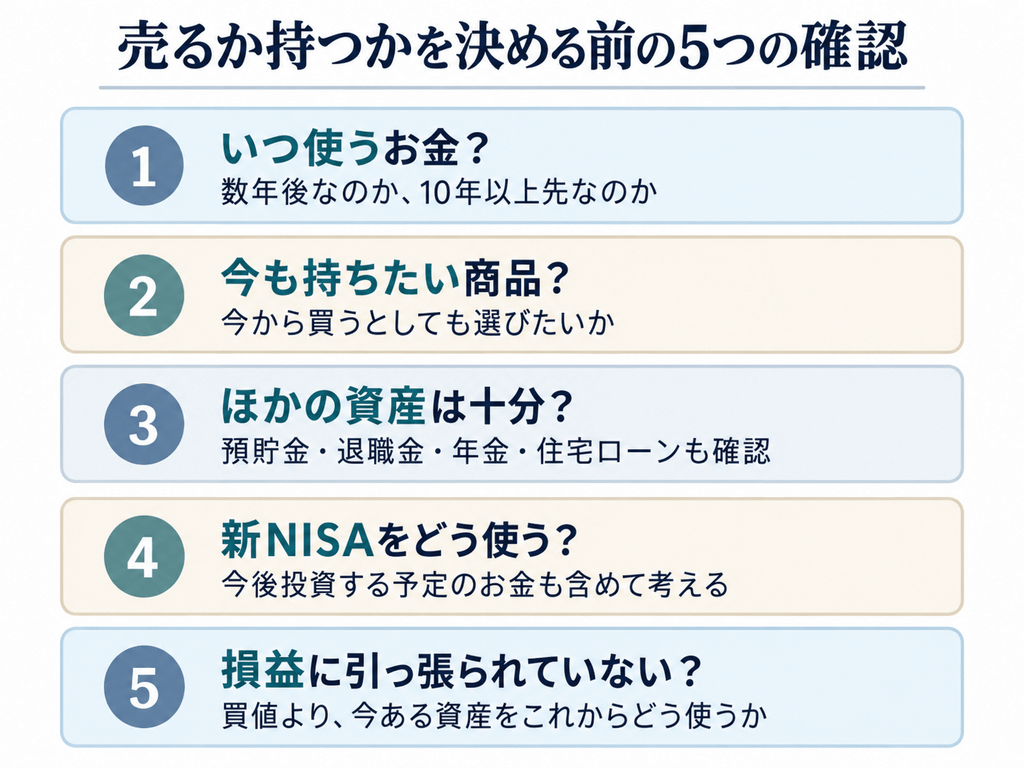
① そのお金を「いつ使う予定か」
最初に確認したいのは、「今、何歳か」よりもそのお金を使うまで、あと何年あるかです。
旧NISAのお金を何に使う予定でしょうか。
- 子どもの大学費用
- 数年後の自宅リフォーム
- 住宅ローンの返済
- 車の買い替え
- 60歳以降の生活費
- 年金受給までのつなぎ資金
- 70代以降まで使わない老後資金
使い道が違えば、運用できる期間も変わります。
たとえば、どちらも55歳のAさんとBさん。
Aさんは60歳で退職予定。
退職後から年金を受け取るまでの生活費として、旧NISAのお金も使うつもりです。
一方のBさんは、退職金と預貯金で当面の生活費をまかなえる見込み。
旧NISAは70代に入るまで手をつける予定がありません。
同じ55歳、同じ投資信託を持っていたとしても、相場が大きく下がったときに待てる時間は違います。
同じ55歳でも「使う時期」で判断は変わる
| Aさん | Bさん | |
|---|---|---|
| 現在 | 55歳 | 55歳 |
| 使う時期 | 60歳以降の生活費に使う予定 | 70代まで使う予定なし |
| ほかの資金 | 退職後の生活費にも旧NISAを使う | 退職金・預貯金で当面をまかなえる |
| 確認したいこと | 使う直前の値下がりに耐えられるか | 長期保有を続ける商品として適切か |
年齢が同じでも、使う時期やほかの資産によって旧NISAの位置づけは変わります。
3年後、5年後に使う予定のお金なら、値動きの大きな資産のまま持ち続けてよいか、一度考えておきたいところ。
逆に10年、15年と使う予定が先なら、目先の値動きを見て慌てて売る必要性は小さくなります。
「50代になったら投資を減らす」と年齢で区切るより、
このお金は、あと何年運用できるのか。
まずはそこを書き出してみてください。
② 今持っている商品を、これからも持ちたいか
次に考えたいのは、買った当時の判断より「今から先」です。
ひとつ、こんな質問を自分にしてみてください。
「もし今日この商品を持っていなかったら、今の自分は新しく買いたいと思うだろうか?」
少し答えに詰まる方もいるかもしれません。
旧NISAを始めた数年前と今では、家計も生活も変わっています。
当時は退職まで20年近くあった。今はあと十数年。
子どもの教育費が増えた。
住宅ローン残高は減った。
預貯金が増えた。あるいは、思ったほど増えていない。
そんな変化も出てきます。
今持っている商品について、
- 株式の割合が高すぎないか
- 特定の国や地域に偏っていないか
- 個別株の比率が大きくなっていないか
- どんな方針で運用する投資信託か、今も説明できるか
- 手数料を含めても今後保有したいと思えるか
- お金を使う時期に対して、値動きが大きすぎないか
このあたりを確認してみましょう。
値上がりした商品は、とくに手放しづらいものです。
「ここまで増えたのだから、まだ上がるかもしれない」
そんな気持ちも出てきます。
でも、過去にどれほど増えたかと、これからの生活にその商品が合っているかは、分けて考えたほうが判断しやすくなります。
買ったときの判断より、今後も持つ根拠があるか。
ここを確認してみてください。
③ 旧NISA以外に、どれくらい安全資産を持っているか
ここからは、旧NISAの口座画面を少し離れて考えてみましょう。
仮に、旧NISAに300万円あるとします。
Aさんは預貯金800万円。
退職金見込み1,500万円。住宅ローンは退職前に完済予定。
Bさんは預貯金100万円。
退職金がいくらになるか、まだ確認していません。住宅ローン残高は1,500万円。
2人とも旧NISAは300万円。
でも、その300万円が家計の中で担う役割はまるで違います。
Aさんにとっては、当面使わず運用を続けられる資金かもしれません。
Bさんにとっては、数年後の生活費や急な支出に備える資金になる可能性も出てきます。
ここで見たいのは、
- 普通預金・定期預金
- 新NISA
- iDeCo
- 企業型DC
- 退職金の見込み
- 公的年金の見込み
- 住宅ローンなど今後返済するお金
といった家計全体です。
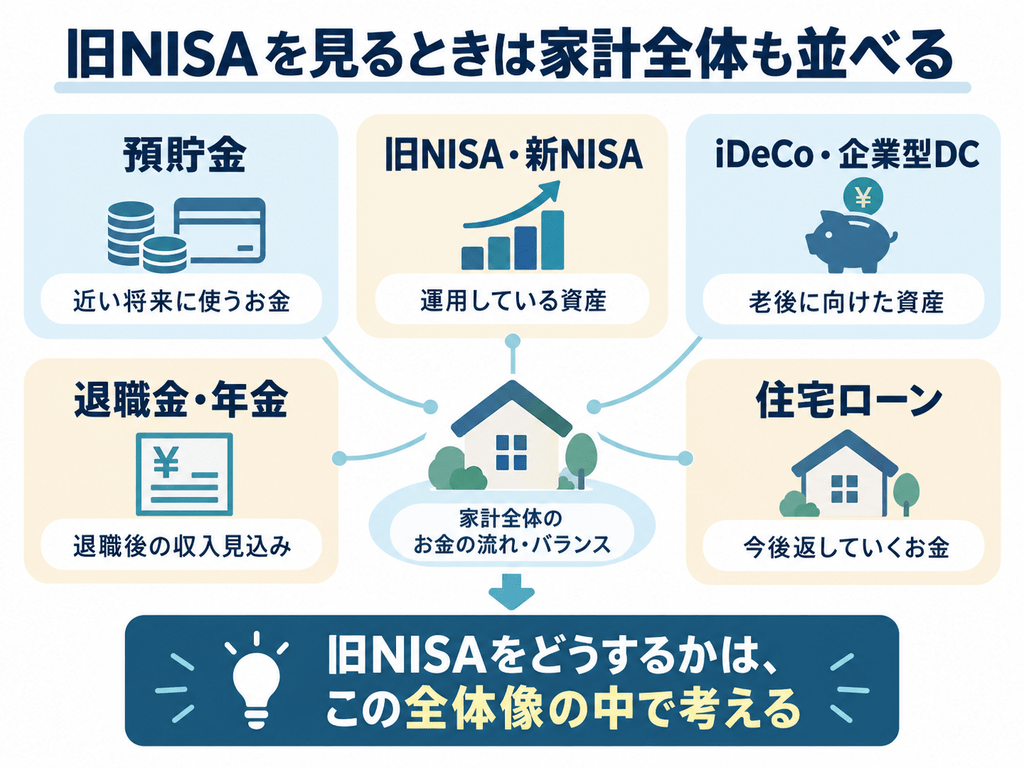
40代後半から50代に入ると、「金融資産が合計いくらあるか」を見るだけでは判断しづらくなってきます。
退職時に住宅ローンはいくら残るのか。
60歳で仕事を辞めるなら、年金を受け取り始めるまでの生活費はどうするのか。
退職金は生活費にどのくらい回せるのか。
ここまで並べてみると、旧NISAの300万円を今すぐ現金にする必要があるのか、もう少し運用を続けられるのかが見えやすくなります。
旧NISAを売るかどうかは、家計全体の中にある一つの判断。
証券口座の評価額を見ながら悩み続けるより、一度ほかの資産も横に並べてみるほうが早いこともあります。
お金見直し中使う時期も、今の商品も、預貯金や退職金も見るとなると……
結局、私は何から確認すればいいんですか?
専門家最初は2つで大丈夫です。
まず「このお金を何年後に使うか」。
次に「そのときまで使える現金をほかに確保できているか」を見ます
お金見直し中商品が上がりそうかどうかは、そのあとですか?
専門家そう考えたほうが整理しやすいですね。
使う時期と家計の余裕が見えてから、その商品を持ち続けるか、新NISAも含めてどう置くかを考えます
④ 新NISAの枠をどう使う予定か
「それなら旧NISAを売って、新NISAで同じ商品を買い直せばいいのでは?」
ここも気になるところでしょう。
旧NISAの商品を新NISAへ直接移すことはできません。
新NISAで同じ商品を保有したい場合は、旧NISAで売却したあと、新NISAで改めて購入する形になります。
新NISAの年間投資枠は、つみたて投資枠120万円、成長投資枠240万円。合計360万円です。
非課税保有期間には期限が設けられていません(金融庁「NISAを知る」)。
こう聞くと、
「だったら旧NISAから新NISAへ買い直したほうがいいのでは?」
と思うかもしれません。
ただ、ここで一度、家計側から見てみます。
たとえば今年、新NISAへ給与や預貯金から200万円を入れる予定だったとします。
そこへ旧NISAを売った200万円を買い直せば、新NISAの投資枠を合計400万円分使いたくなります。
年間投資枠には上限があるため、予定通りには入れられません。
ほかにも、
- 売却してから再購入するまでに価格が動く可能性
- 同じ商品が現在のNISA対象商品か
- 今後新しく投資したい資金がいくらあるか
- 数年以内に使う現金を十分確保できているか
といった点を確認しておきたいところです。
特に50代になると、「NISA枠はできるだけ早く使ったほうが得」と考えて、手元資金を多く投資へ回してしまうケースには注意したいところ。
NISAは税制面で使いやすい制度です。
ただ、NISA枠を使い切ることより、家計全体のバランスを優先して考えることが大切です。
退職前後も含めて、必要なお金を必要な時期に用意できること。
こちらを先に考えます。
旧NISAの商品を新NISAで買い直そうと思ったら、これから新たに投資する予定だったお金も横に並べてみてください。
⑤ 「含み益・含み損」に引っ張られていないか
最後は少し気持ちの話です。
100万円で買った商品が160万円になった。
「60万円も増えた。下がる前に売ったほうがいいかも」
そう思いますよね。
逆に、100万円で買った商品が80万円になっていたら、
「20万円損した状態では売りたくない。100万円に戻るまで待とう」
と考えたくなります。
どちらも、ごく自然な感覚です。
ただ、これからの生活を考えるとき、基準にしたいのは「いくらで買ったか」より、今ある160万円、あるいは80万円をこれからどう使うかです。
たとえば80万円まで値下がりしていたとしても、3年後の住宅リフォームに使う予定で、ほかの預貯金に余裕が少ないとしましょう。
その場合、「100万円に戻るまで待つ」と決めてしまうと、リフォーム直前に相場がさらに下がる可能性も考えておく必要が出てきます。
反対に160万円まで増えていても、15年以上使う予定がなく、預貯金や退職金にも余裕があり、資産全体のバランスも取れている。
そんなケースなら、「60万円増えたから」という一点で全額を売る必要性は小さくなります。
含み益も含み損も、もちろん確認したい数字です。
ただ、そこで思考を止めないこと。
「この資産を今日から持つとしたら、今後の生活設計に合っているか」
この問いをひとつ加えると、判断の方向が見えやすくなります。
「全部売る・全部持つ」の2択にしなくてもよい
ここまで読んで、
「結局、売るの? 持つの?」
と思った方もいるかもしれません。
実は、40代・50代のお金を考えるとき、この2択に絞る必要はありません。
全部保有する。
一部を現金にする。
売却して新NISAで買い直す。
使う時期やほかの資産とのバランスを見ながら、いくつかの方法を組み合わせることもできます。
旧NISAには4つの考え方がある
| 選択肢 | 考えやすい場面 | 確認したいこと |
|---|---|---|
| そのまま保有 | 使う予定が先で、今後も持ちたい商品 | 非課税期間・資産配分 |
| 一部売却 | 近い将来に一部を使う予定 | 必要額・使う時期 |
| 売却して現金化 | 近いうちに使う予定がある | 生活費・住宅・教育などの予定 |
| 新NISAで再購入 | 長く保有したく、新NISA枠にも余裕がある | 年間投資枠・対象商品・今後の投資予定 |
どれか一つに固定せず、使う時期や資産状況に合わせて組み合わせて考えます。
そのまま保有する選択を考えやすいケース
たとえば、
- 当面使う予定がない
- 生活費や緊急時の資金は預貯金で確保している
- 現在の商品を今後も持ちたい
- 非課税期間がまだ長く残っている
- 資産全体を見ても、値動きの大きな資産に偏りすぎていない
こうした状況なら、保有を続ける選択も考えやすくなります。
「旧NISAだから整理する」と考えるより、
今後もこの商品を保有する意味があるか
を見るほうが自然です。
もちろん、今の判断が10年先まで固定されるわけでもありません。
今年は保有を続ける。退職が近づいたら、また見直す。
それでも構いません。
一部売却という選択もある
相談の場で意外と見落とされやすいのが、「一部を売る」という方法です。
たとえば55歳で、旧NISAの資産が600万円まで増えているとしましょう。
5年後に退職予定。そのころ300万円ほどを、生活費や自宅修繕に使う可能性が高い。
一方、残り300万円は当面使う予定がない。
この場合、600万円すべてを現金にするか、600万円すべてを運用し続けるか。
どちらか一方に決める必要はありません。
使う時期が近い資金から少しずつ現金へ移し、長く使わない分は運用を続ける。
こんな考え方もできます。
40代・50代は、「増やすこと」を中心に考えてきた資産形成から、少しずつ「いつ使うか」まで含めて管理する時期へ移っていきます。
売却を「投資をやめること」と捉えると、少し身構えてしまいます。
そうではなく、使う時期に合わせてお金の置き場所を変える。
そう考えると、選択肢が広がるでしょう。
売却して新NISAで買い直す選択
今後も長く運用したい。
今持っている商品も、これから保有を続けたい。
新NISAの投資枠にも余裕がある。
こうした条件がそろうなら、旧NISAの商品を売却し、新NISAで改めて購入する方法も検討できます。
新NISAは非課税保有期間に期限が設けられていないため、長期運用を考える方には使いやすい仕組みです。
とはいえ、「新NISAへ移せば得」と単純に考えると、肝心の生活資金が後回しになりかねません。
これから給与から積み立てる予定はいくらか。
預貯金からまとまった資金を投資へ回す予定はあるか。
数年以内に使う予定のお金まで投資に回そうとしていないか。
新NISAで買い直す前に、今後新しく投資する予定の資金も含めて、どこからNISA枠を使うかを整理しておきましょう。
お金見直し中選択肢はいろいろあるとわかりました。
でも、結局今日は何を確認すればいいですか?
専門家まず証券口座で、購入年と現在の評価額を確認してください。
次に、そのお金を使う予定の時期を書き出します
お金見直し中そこまでできたら?
専門家預貯金や退職金など、ほかに使えるお金を並べます。
その3つが見えてから、「全部持つ・一部売る・新NISAで買い直す」を考えれば十分です
まとめ|旧NISAをどうするかは「これから使うお金」から考える
旧NISAを売るか、そのまま持つか迷ったら、次の順番で確認してみてください。
- 購入年と非課税期間を確認する
- そのお金を何年後に使うのか考える
- 今持っている商品を、この先も保有したいか見直す
- 預貯金・新NISA・iDeCo・企業型DC・退職金・年金・住宅ローンまで並べて見る
- 保有、一部売却、売却、新NISAでの再購入から、自分の生活に合う方法を選ぶ
旧NISAで大きな利益が出ていると、「今売ったほうがいい?」と気になるものです。
一方、含み損が出ていれば、「もう少し待ったほうがいい?」と迷います。
けれど、40代・50代のお金で本当に考えておきたいのは、相場の高値を当てることよりも、その資産をいつ、何のために使うのかです。
まずは証券口座を開いて、購入年と現在の評価額を確認してみてください。
そして、その横にひとつ。
「このお金を使うのは何年後?」
と書いてみましょう。
売るか持つか。
答えを急いで探すより、その一行を書いたほうが、自分に合った判断へ近づきやすくなります。
よくある質問
旧NISAは売ったほうがいいですか? そのまま持っていても大丈夫ですか?
旧NISAだからという理由で、急いで売る必要はありません。
まず確認したいのは、そのお金をいつ使う予定か、今の商品をこれからも持ちたいか、預貯金などほかの資産をどのくらい確保できているかです。
数年以内に使う予定なら値動きへの備えが必要ですし、使う時期が10年以上先なら選択肢も変わります。
非課税期間と家計全体を確認したうえで、保有・一部売却・売却を考えましょう。
旧NISAで大きな利益が出ています。今のうちに売ったほうがいいですか?
利益が大きいと、「下がる前に確定したい」と考えてしまいますよね。
ただ、含み益の大きさだけで売却時期を決めると、その後のお金の使い道が置き去りになりやすくなります。
たとえば5年後に使う資金なら、一部を現金へ移す方法も考えられます。
一方、当面使う予定がなく、今の商品を今後も保有したいなら、利益が出ていること自体を売却の決め手にする必要性は下がります。
「いつ使うか」から考えてみましょう。
旧NISAが含み損です。買った値段に戻るまで持ち続けたほうがいいですか?
「元の値段まで戻ったら売ろう」と考えたくなりますが、買値より先に確認したいのは、今後その商品を持つ意味です。
たとえば3年後に使う予定の資金なら、買値に戻るまで待つ間にさらに値下がりする可能性も考える必要があります。
反対に、使う予定がずっと先で、商品も今の運用方針に合っているなら、含み損だけを見て売却を急ぐ必要性は低くなります。
「今から買うとしても持ちたいか」という視点で見直してみましょう。
一部だけ売るなら、どのくらい現金にすればよいですか?
一律の割合を決めるより、「近いうちに使う金額」から逆算すると考えやすくなります。
たとえば退職後5年間の生活費、自宅の修繕費、車の買い替えなど、数年以内に必要になる金額をまず見積もります。
そのうえで、預貯金や退職金でどこまでまかなえるかを確認し、不足する分を旧NISAから現金化する方法も考えられます。
旧NISAを何%売るかより、「いつ、いくら必要か」を先に決めるのがポイントです。
自分の旧NISAの非課税期間がいつ終わるのか、どう確認すればよいですか?
旧一般NISAは購入した年から5年間、旧つみたてNISAは20年間が非課税期間です。
同じ旧NISAでも、購入した年と利用した制度によって終了時期が変わります。
まず証券会社の画面や取引履歴で、何年に一般NISA・つみたてNISAのどちらで購入したかを確認しましょう。
購入年ごとの終了年を知りたい方は、「旧NISAの非課税期間はいつまで? 購入年別に終了年を確認」で詳しく整理しています。