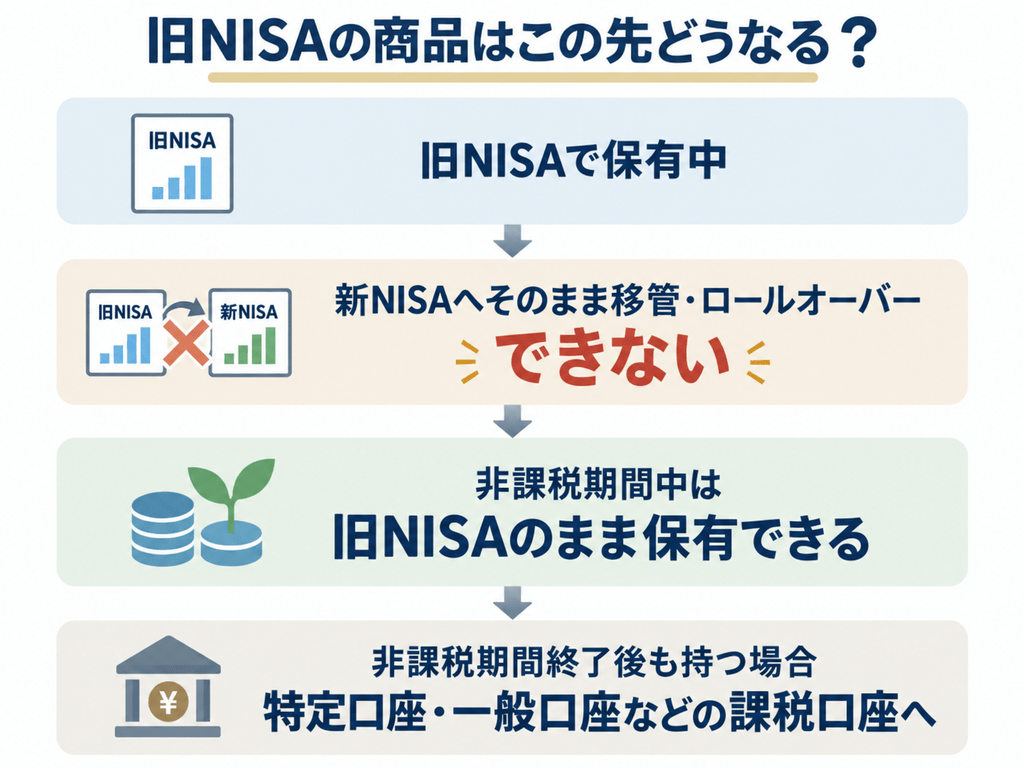
旧NISAで持っている株式や投資信託を、そのまま新NISAへ移すことはできません。
ここを知って、「じゃあ、早く売ったほうがいいの?」と焦った方もいるかもしれませんね。
けれど、すぐに売却へ動く必要はありません。
まず、旧NISAの商品について押さえたいのは3つです。
- 旧NISAの商品は、新NISAへ直接移管したりロールオーバーしたりできない
- 非課税期間が残っていれば、旧NISAのまま保有を続けられる
- 非課税期間を終えても保有を続ける場合は、課税口座へ払い出される
金融庁も、2023年までのNISAで保有している商品について、2024年以降のNISAへ移管する仕組みはなく、それまでの非課税期間は引き続き適用されると案内しています(金融庁「2023年までのNISA」)。
となると、次に気になるのはここでしょう。
「いったん売って、新NISAで買い直したほうが得なのでは?」
実際の相談でも、よく出てくる疑問です。
ただ、この答えは年齢で一律に決められません。
同じ55歳でも、5年後に住宅ローン返済へ使う予定の人と、退職金や預貯金に余裕があり70代まで運用を続けられる人とでは、お金の置き場所が変わります。
大切なのは、「旧NISAだからどうするか」より、このお金をこれから何に使うのかを見ること。
 お金見直し中
旧NISAの商品、もう何年もそのままです。
新NISAへ移せないなら、何か手を打ったほうがいいんでしょうか?
 専門家
まず確認したいのは、売るかどうかより「いつ非課税期間が終わるか」です。
まだ期間が残っている商品なら、急いで動く話とは限りません
お金見直し中新NISAが始まったから、旧NISAも早く整理するものだと思っていました
専門家そこで迷う方は多いですね。
購入した年と、そのお金を使う時期。
この2つがわかると、次に考えることがかなり絞れます
この記事では、
制度はどうなっているのか
→ 今持っている旧NISAの商品はどうなるのか
→ 自分なら何を確認すればよいのか
この順番で見ていきましょう。
※この記事では、2023年までの一般NISA・つみたてNISAを「旧NISA」、2024年以降のNISAを便宜上「新NISA」と表記します。
- 旧NISAの商品を新NISAへ移せるのか
- 非課税期間が終わると商品はどうなるのか
- 売る・持つ・新NISAで買い直すときの考え方
旧NISAの商品は新NISAへ移せない|まず仕組みを整理
最初に、いちばん大事なところから。
旧NISAの商品を、そのまま新NISAへ移す手続きは用意されていません。
とはいえ、新NISAが始まったからといって、旧NISAの商品を急いで片づける話でもありません。
旧NISAには旧NISAの非課税期間が残っています。
まずは「移せない」と「持ち続けられない」を分けて考えてみましょう。
旧NISAから新NISAへのロールオーバーはできない
旧一般NISAを使っていた方なら、「ロールオーバー」という言葉を覚えているかもしれません。
旧一般NISAには、5年間の非課税期間を終えた商品を、翌年の一般NISAの非課税枠へ移す仕組みがありました。
これがロールオーバーです。
ところが、2024年からNISAの仕組みが変わり、旧一般NISAや旧つみたてNISAの商品を新NISAへロールオーバーすることはできなくなりました。
金融庁も、旧制度から現在のNISAへのロールオーバーは不可と明示しています。
少しかみ砕くと、
「証券会社で何か手続きをすれば、旧NISAの商品がそのまま新NISAへ移る」という方法は用意されていない
ということです。
ここで混ざりやすいのが、「課税口座へ移る」という話。
新NISAへ移すことはできませんが、非課税期間を終えた商品を特定口座や一般口座などへ払い出し、そのまま保有を続けることは可能です。
言葉が似ているので迷いやすいところですが、
- 新NISAへの移管
- 課税口座への払出し
この2つは分けて覚えておくと、その後がぐっと理解しやすくなります。
移せなくても、非課税期間が終わるまではそのまま持てる
「新NISAへ移せない」と聞くと、次に浮かぶのは、
「では、今持っている商品は売ったほうがいい?」
という疑問ではないでしょうか。
その前に見てほしいのが、非課税期間があと何年残っているかです。
旧NISAの非課税期間は、
- 一般NISA:購入した年から5年間
- つみたてNISA:購入した年から20年間
となっています。
新NISAが始まったあとも、この期間はそのまま続きます。
| 制度 | 非課税期間 | 期間中 | 期間終了後 |
|---|---|---|---|
| 一般NISA | 購入年から5年間 | 旧NISAで保有 | 売却または課税口座へ |
| つみたてNISA | 購入年から20年間 | 旧NISAで保有 | 売却または課税口座へ |
たとえば、2023年に一般NISAで購入した商品なら2027年まで。
2023年につみたてNISAで購入した商品なら2042年まで、旧制度の非課税措置が続きます。
2026年時点で見ると、一般NISAで2022年に購入した商品は2026年末で非課税期間が終了します。
2023年購入分なら、終了は2027年末です。
つみたてNISAの場合は、まだ先まで非課税期間が残っている商品も多いでしょう。
そこで、証券会社や銀行の画面を開いたら、商品の値上がり・値下がりを見る前に、まず購入年を確認してみてください。
「何を持っているか」の前に、「何年に買ったか」。
旧NISAは購入年によって、非課税期間が終わる年が変わります。
購入年別の終了時期は、別記事「旧NISAの非課税期間はいつまで? つみたてNISA・一般NISAを購入年別に整理」で詳しくまとめています。
旧NISAの商品は新NISAの1,800万円とは別枠
もう一つ、相談でよく聞かれるのが、
「旧NISAを残していると、新NISAの1,800万円の枠を使ってしまいますか?」
という質問です。
ここは切り分けて考えて大丈夫です。
2023年までのNISAで購入した商品は、新NISAの非課税保有限度額1,800万円の外枠で管理されます。
たとえば、
- 旧NISAに時価200万円の商品を保有している
- 新NISAではこれまでに300万円を購入している
としましょう。
この場合、「200万円+300万円で、新NISAの枠を500万円使った」という計算にはなりません。
旧NISAの200万円は、新NISAの1,800万円には入りません。
お金見直し中それなら、旧NISAを売ってしまえば、その分を新NISAで使えるようになるんですよね?
専門家ここは混同しやすいところです。
旧NISAを売っても、新NISAの1,800万円の枠がその分増える仕組みにはなっていません
 お金見直し中
新NISAで売ったときに枠を再利用できる話と、別なんですね
専門家そう考えると整理しやすいです。
旧NISAを売るかどうかは、「新NISAの枠を空けたいから」ではなく、その商品をこれからも持つかどうかで考えたほうがよいでしょう
ですから、新NISAの枠を空けるために旧NISAを売る、という発想はいったん横に置いてよいでしょう。
反対に、旧NISAの商品を売ったからといって、その金額が新NISAの枠へ加算されることもありません。
新NISAには、新NISAで購入した商品を売却すると、その商品の簿価分について翌年以降に非課税保有限度額を再利用できる仕組みがあります(金融庁「NISAを知る」)。
ここは旧NISAの商品を売った場合と混同しやすいところ。
旧NISAを売ることと、新NISAの枠が復活することはつながっていない
と覚えておくと整理しやすいですね。
新NISAへ移せない旧NISAの商品は、その後どうなる?
ここからが、「では、このまま持っていたらどうなるの?」という話です。
流れ自体は、順番に追えばそれほど難しくありません。
非課税期間中
→ 非課税期間終了
→ 課税口座へ払い出し
基本はこの順番です。
ただし、一つ知っておきたいポイントがあります。
課税口座へ移ったときの「取得価額」です。
ここを知らずにいると、「損しているのに税金の計算上は利益が出ている」という、少し不思議なことが起こる場合があります。
非課税期間中は「持つ」「売る」のどちらも選べる
非課税期間が残っている間の選択肢は、大きく2つです。
A 旧NISAのまま保有を続ける
B 非課税期間中に売却する
新NISAへ移せないからといって、すぐに売却する必要はありません。
たとえば、旧つみたてNISAで老後資金づくりのために投資信託を買い、その資金を使うのはまだずっと先。商品にも納得している。
そんなケースなら、残っている非課税期間を生かしながら保有を続ける考え方も自然です。
ただ、購入した当時と今とで、家計の事情が変わっている人もいるでしょう。
たとえば、
- 5年後の退職時に使う予定が出てきた
- 住宅ローンの返済へ回す可能性が出てきた
- 値動きの大きさが以前より気になる
- 他の資産も合わせると株式の割合が高くなっている
- 今から買うなら、この商品は選ばないと思う
こんな変化が出ているなら、「非課税期間が残っているから持つ」と決める前に、一度見直したいところです。
税金がかからないことは魅力ですが、それより大事なのは、
この商品が、これからのお金の使い道に合っているか。
まずはそこです。
非課税期間が終わると課税口座へ払い出される
非課税期間が終了するまでに売却せず、そのまま保有を続けると、商品は特定口座や一般口座などの課税口座へ払い出されます。
「期間が終わったら自動的に売られて、現金になってしまうの?」
と心配する方もいますが、非課税期間の終了だけを理由に自動売却されることはありません。
商品は課税口座へ移り、そのまま保有を続けることができます。
変わるのは、税金の扱いです。
NISA口座で保有していた期間を終え、その後に生じた譲渡益などについては、課税口座のルールが適用されます。
実際にどの口座へ払い出されるのか、本人側で手続きが必要なのか。
このあたりは利用している金融機関で確認しておきたいところです。
非課税期間が終わる年になったら、年末ぎりぎりまで放置せず、早めに証券会社や銀行の案内を見ておく。
これなら、あとで「そんな扱いになるとは知らなかった」と慌てずに済みます。
課税口座へ移ると「取得価額」が変わる
ここは、旧NISAを持っている方にぜひ知っておいてほしいところです。
課税口座へ払い出された商品は、旧NISAで最初に買った金額を、そのまま課税口座の取得価額として引き継ぎません。
国税庁は、NISAから特定口座や一般口座へ移管した株式等について、移管日の終値に相当する金額を取得費とする扱いを示しています(国税庁「譲渡した株式等の取得費」)。
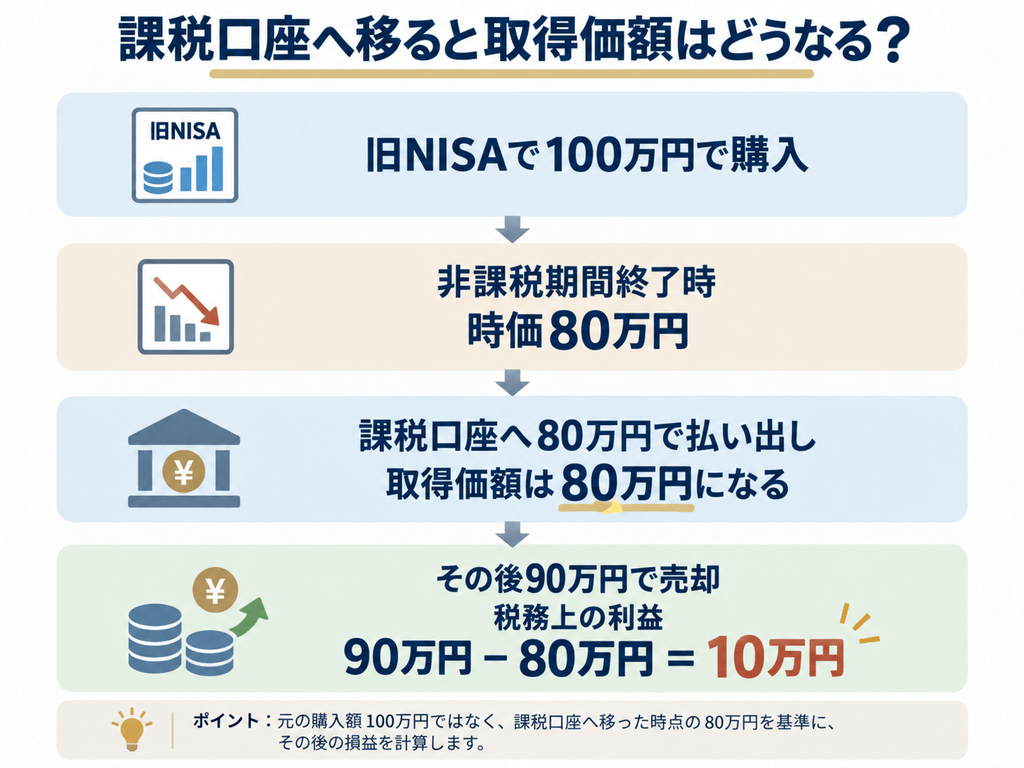
数字で見たほうがわかりやすいでしょう。
たとえば、
100万円で購入
↓
非課税期間終了時に80万円
↓
80万円で課税口座へ払い出し
↓
その後90万円で売却
というケースです。
自分の感覚では、
「100万円で買って、90万円で売った。10万円損した」
ですよね。
ところが、課税口座へ移った時点で、取得価額は80万円になります。
その後90万円で売れば、
90万円-80万円=10万円
この10万円が課税口座上の利益として扱われます。
「100万円まで戻っていないのに、利益になるの?」
初めて知ると、ここは引っかかりやすいところです。
旧NISAの中で100万円から80万円へ下がった部分は、課税口座へ移したあとに損失として引き継がれません。
 お金見直し中
つまり、私の旧NISAが値下がりしていたら、非課税期間が終わる前に売ったほうがいいんですか?
専門家そこは税金の計算だけで決めないほうがいいですね。
まず、非課税期間がいつ終わるか。
次に、そのお金を何年後に使う予定かを確認します
お金見直し中まだ10年以上使わないお金なら?
専門家その場合は、商品を今後も持ちたいか、他の資産と合わせてリスクを取りすぎていないかまで見ます。
「含み損だから売る」と一つの数字で決めるより、この順番で確認すると判断しやすくなります
だからといって、
「含み損なら、非課税期間が終わる前に売るのが正解」
と即断するのもおすすめしません。
税金の計算は大事です。ただ、それで投資判断のすべてが決まるわけでもない。
その商品をあと何年持つのか。
値動きをどこまで受け入れられるのか。
近いうちに使う予定はあるか。
預貯金には余裕があるか。
ここまで見て、初めて「売るか、持つか」が自分の話になってきます。
旧NISAを売る? 持ち続ける? 新NISAで買い直す? 40代・50代の判断ポイント
制度の話がわかっても、最後に残るのはやはり、
「それで、私の旧NISAはどうしたらいい?」
という疑問です。
ここで、いきなり「売る」「持つ」の2択に入ると迷いやすくなります。
40代・50代なら、商品を見る前に一つ確認してみてください。
このお金、いつ使いますか?
ここが決まると、かなり考えやすくなります。
旧NISAをどうする?判断する順番
このお金を何年後に、何のために使う?
預貯金・退職金・年金・iDeCo・企業型DC・住宅ローンも含めて見る
今も持ちたい商品か、売るか、新NISAで買い直すかを考える
先に確認したいのは「何年後に使うお金か」
同じ投資信託を持っていても、使う予定の時期が違えば判断も変わります。
たとえば48歳。
旧つみたてNISAのお金は老後資金で、少なくとも15年以上使う予定がない。
生活費とは別に預貯金も確保している。
この人なら、まだ長期で運用できる時間があります。
値動きを受け入れられる範囲なら、運用を続ける選択肢も考えられるでしょう。
では57歳で、5年後の退職時に住宅ローンの一部返済へ使う予定の人ならどうでしょうか。
同じ商品でも、見え方が変わります。
使う時期が近づいているなら、「非課税期間が残っているから持つ」より、必要な時期に資金を確保できるかという視点を重くしたいところです。
一方、53歳でも、
- 預貯金に余裕がある
- 退職金を見込める
- 住宅ローンの返済計画も立っている
- 旧NISAのお金は70代まで使う予定がない
という人もいます。
この場合、「50代になったから投資を減らそう」と年齢で線を引く必要はないでしょう。
年齢より、見たいのは時間です。
あと何年運用できるか。
途中で取り崩す可能性はどのくらいあるか。
この2つを考えると、判断の輪郭が見えやすくなります。
「新NISAへ移したい」より、今もその商品を持ちたいか
もう一つ、ぜひ確認したいのが商品そのものです。
旧NISAで買った商品を見ながら、こう問いかけてみてください。
「もし今日、この商品を持っていなかったら。今から自分のお金で買いたいと思うだろうか」
数年前には合っていた商品も、今の自分に合うとは限りません。
家族構成が変わった。
住宅ローンの残高が減った。
退職が近づいた。
預貯金が増えた。
反対に、思ったほど貯まっていなかった。
40代・50代は、お金を取り巻く条件が意外と大きく動く時期です。
商品を見るときは、次のような点を確認してみましょう。
- 今の資産形成の目的に合っているか
- この先も値動きを受け入れられるか
- コストに納得できるか
- 特定の国や資産に偏りすぎていないか
- 他の資産を合わせたとき、株式の割合が高くなりすぎていないか
そして、旧NISAだけを切り取らないこと。
預貯金、新NISA、旧NISA、iDeCo、企業型DC、退職金、公的年金。住宅ローンが残っていれば、返済予定も含めます。
たとえば、旧NISAに300万円の株式投資信託を持っているとしても、
預貯金が2,000万円あり、退職金も見込める人。
一方で、預貯金が300万円ほどで、退職金も大きく見込めない人。
同じ「旧NISA300万円」でも、その300万円に求める役割は変わるでしょう。
見るべきなのは金額そのものより、資産全体の中で、この300万円に何をしてもらうのかです。
売って新NISAで買い直すなら「移管」ではなく新しい投資
「旧NISAの商品をいったん売って、そのお金で新NISAの商品を買うことはできますか?」
これは可能です。
ただし、旧NISAの商品が自動的に新NISAへ移る仕組みにはなっていません。
行うのは、
① 旧NISAの商品を売却する
② 新NISAで新たに商品を購入する
という二つの取引です。
買い直しを考えるなら、次の4点を確認しておきましょう。
- 1.その商品を新NISAで買えるか
-
旧一般NISAで購入できた商品が、すべて新NISAの成長投資枠の対象になるとは限りません。
現在の成長投資枠では、整理・監理銘柄や、一定の条件に該当する投資信託などが対象外となっています。
「同じ商品を買えばいい」と決める前に、まず新NISAの対象商品かを確認しておきましょう。
- 2.今年の年間投資枠が残っているか
-
2026年時点のNISAでは、年間投資枠は、
- つみたて投資枠:120万円
- 成長投資枠:240万円
- 合計:最大360万円
です。
非課税保有限度額は合計1,800万円。
そのうち成長投資枠は1,200万円までとなっています。ここで注意したいのは、旧NISAを300万円売ったとしても、新NISAに300万円分の枠が新しく生まれるわけではないということ。
新NISAで買うなら、新NISA側の年間投資枠を使います。
- 3.その商品に新NISAの枠を使いたいか
-
買えるからといって、買い直すと決める必要はありません。
今後、新NISAで別の商品を積み立てたい人もいるでしょう。
旧NISAの商品を買い直せば、その分だけ今年の年間投資枠を使います。
「旧NISAをどうするか」と「これから新NISAで何を買いたいか」。
この2つは一度並べて考えたほうが、あとで枠の使い方に迷いにくくなります。
- 4.買い直すことが、これからの生活に合っているか
-
最終的に確認したいのは、ここです。
数年後に退職を控え、そのお金を住宅ローン返済や生活費へ回す予定があるとします。
その状況で、
「新NISAなら利益に税金がかからないから」
と株式投資を続けた場合、使いたい時期の直前に相場が下がる可能性も考えておかなければなりません。
NISAは便利な制度です。
でも、制度を使うこと自体が目的になってしまうと、順番が逆になります。
先に決めたいのは、このお金をいつ、何に使うのか。
そこが決まったあとで、新NISAを使うか、預貯金へ移すか、運用を続けるかを考える。
40代・50代のお金は、この順番で考えたほうが整理しやすいでしょう。
お金見直し中いろいろ確認することが出てきましたが、結局、今日は何から見ればいいですか?
専門家まず証券会社の画面で、旧NISAを何年に買ったかを確認しましょう。
これで非課税期間の終了時期がわかります
お金見直し中その次は?
専門家そのお金を何年後に使うのかを考えます。
そのうえで、今のまま持つか、新NISAで買い直すか、現金に戻すかを検討する。
最初から売る・持つを決めようとしないのがポイントですね
まとめ|「移せない」で終わらせず、旧NISAのお金の行き先を考えよう
旧NISAの商品を、そのまま新NISAへ移すことはできません。
ただ、非課税期間が残っている間は、旧NISAのまま保有を続けられます。
旧NISAの保有分は、新NISAの非課税保有限度額1,800万円の外枠です。
非課税期間を終えても保有を続ける場合は、特定口座や一般口座などの課税口座へ払い出されます。
そのときは、払出し時の時価が課税口座での取得価額になる点も押さえておきたいところです。
そして、新NISAで買い直すか、旧NISAで保有を続けるか。
この答えを税金や非課税枠から先に出そうとすると、かえって迷います。
まず、今日確認してほしいのは3つです。
① 旧NISAの商品を何年に購入したか
② 非課税期間がいつ終わるか
③ このお金を何年後に使う予定か
この3つがわかると、「旧NISAをどうしよう」という漠然とした不安が、かなり具体的な検討に変わってきます。
そのうえで、預貯金、退職金、新NISA、iDeCo、企業型DC、公的年金、住宅ローンまで並べてみる。
旧NISAの答えは、旧NISAの画面の中に全部書いてあるわけではないのです。
これからの生活全体を見たときに、このお金をどこに置いておくと安心できるか。
最後は、そこから決めていきましょう。
よくある質問
旧NISAの商品は新NISAへそのまま移せますか?
旧NISAで保有している株式や投資信託を、新NISAへそのまま移すことはできません。
旧一般NISAで使われていたロールオーバーも、新NISAには引き継げない仕組みです。
ただし、旧NISAの商品を急いで売る必要はなく、一般NISAは購入から5年、つみたてNISAは20年の非課税期間が続きます。
まずは購入した年を確認しておきましょう。
新NISAへ移せない旧NISAの商品を、そのまま持っているとどうなりますか?
非課税期間中は、旧NISAのまま保有を続けられます。
期間が終わったあとも保有する場合は、新NISAへ移るのではなく、特定口座や一般口座などの課税口座へ払い出されます。
非課税期間の終了と同時に自動売却される仕組みではないため、「期限が来るから売る」と慌てる必要はありません。
払出し先は利用している金融機関でも確認しておくと安心です。
旧NISAの商品は非課税期間が終わる前に売ったほうがいいですか?
期限が近いという理由だけで売却を決める必要はありません。
考えたいのは、そのお金をいつ使う予定なのか、今後もその商品を持ちたいのかという点です。
数年後に住宅ローン返済や生活費へ使う人と、老後まで10年以上運用できる人では判断も変わります。
非課税期間を確認したうえで、預貯金や退職金、新NISAなども含めて資産全体から考えましょう。
課税口座へ移ったあと、元の購入額まで戻っていなくても税金がかかることはありますか?
あります。
たとえば旧NISAで100万円で買った商品が、非課税期間終了時に80万円で課税口座へ移ると、その80万円が新しい取得価額になります。
その後90万円で売却すれば、元の購入額より10万円低くても、課税上は「90万円-80万円=10万円」の利益として扱われます。
払出し時の価格が、その後の損益計算の基準になるためです。
自分の旧NISAの非課税期間がいつ終わるか、どう確認すればいいですか?
まず確認したいのは、その商品を購入した年です。
旧一般NISAの非課税期間は購入年から5年間、旧つみたてNISAは20年間なので、同じ口座にある商品でも購入年によって終了時期が違うことがあります。
証券会社や銀行の口座画面で購入年を確認してみましょう。
購入年ごとの終了年は「旧NISAの非課税期間はいつまで?」の記事で詳しく整理しています。