50代になると、NISAへの関心が少し変わってきます。
これまでは、
「毎月いくら積み立てよう」
「このまま運用を続けていいかな」
と考えていた人も、60歳が近づくにつれて、今度は「どう使うか」が気になってくるものです。
「利益が出ている今、一度に売ったほうがいい?」
「全部売るのはちょっと怖い。何回かに分けたほうがいい?」
「60歳ごろに使うなら、そろそろ現金にしておいたほうが安心?」
実際の相談でも、こうした話はよく出てきます。
ここで、株価がこれから上がるか下がるかを考え始めると、答えがなかなか出ません。
先に考えたいのは、もっと身近なこと。
そのお金を、いつ、いくら使う予定なのか。
50代から先には、まとまったお金が動く場面が続きます。
住宅ローンの返済、リフォーム、車の買い替え、子どもへの資金援助。
退職から公的年金を受け取るまでの生活費も気になりますし、旅行や趣味を楽しみたい人もいるでしょう。
医療や介護への備えも頭に入ってきます。
どれも「老後資金」と呼べますが、使う時期はバラバラです。
3年後に使う300万円と、15年先まで手をつける予定のない300万円。
同じ300万円でも、扱い方は変わってきますよね。
金融庁も、NISAの資産を必要に応じて部分的に売却し、残りを運用しながら使っていく方法を示しています(金融庁「NISAの活用事例」)。
この記事では、一括売却と分割売却のどちらが「得か」を予想しません。
考えたいのは、自分の使う予定に照らしたとき、どちらを選びやすいかです。
制度を確認する。
次に、使う時期と金額を整理する。
そのうえで、一括売却と分割売却を並べてみる。
この順番で見ていきましょう。
 お金見直し中
NISAが増えてきたのはうれしいんですけど、今度は売るのが怖くなってきました。
一度に売って、そのあと値上がりしたら後悔しそうで……
 専門家
そこは迷いやすいところですね。
先に「全部売るか、少しずつ売るか」を決めるより、そのお金を何年後にいくら使うのかを出してみましょう。
売り方は、そのあとで比べたほうが整理しやすくなります
 お金見直し中
売り方を決める前に、使う予定から考えるんですね
専門家そうですね。
3年後に使う200万円と、10年以上先まで使わないお金では、同じ売り方にそろえる必要もないでしょう
- NISAの一括売却と分割売却で何が変わるか
- 使う時期と必要額から売り方を比べる方法
- 預貯金や退職金も含めてNISAから出す金額を考える手順
NISAを一括で売る場合と少しずつ売る場合は何が違う?
まず、「一括で売る」という言葉から整理しておきます。
一括売却と聞くと、
「NISAに入っている投資信託を全部売るの?」
と考える人もいるでしょう。
ここは少し違います。
たとえば、NISAの評価額が1,000万円あり、2年後のリフォームに300万円使う予定だとします。
この場合、
300万円分を一度に売る
という選択も一括売却に含めて考えられます。
1,000万円すべてを現金へ移す話ではなく、今回使う300万円を一度に売る、という意味です。
残り700万円相当は、そのまま運用を続けることもできます。
お金見直し中一括売却というと、NISAの中身を全部売る話だと思っていました
専門家そう受け取りやすい言葉ですね。
でも、考える単位は口座全体でなくても構いません。
たとえばリフォームに200万円使うなら、その200万円を一度に売るか、何回かに分けるかを比べられます
お金見直し中残り800万円は、そのまま運用を続ける選択もできるんですね
専門家はい。金融庁も、NISAの資産を部分的に売却し、残りを運用しながら取り崩す使い方を示しています
この考え方を持っておくと、「全部売るか、全部残すか」という二択から抜け出せます。
2024年からのNISAは非課税保有期間が無期限です(金融庁「NISAを知る」)。
以前のように「非課税期間が終わるから、この年までにどうするか決めなければ」と期限に追われる場面は、新NISAではかなり減りました。
だからこそ、売るタイミングは制度上の期限より、自分が使うタイミングを軸に考えやすくなっています。
一括売却は、使う金額を早めに確定しやすい
2年後に住宅リフォームを予定していて、300万円をNISAから出すと決めたとしましょう。
今、その300万円分を売却すれば、リフォームに充てる資金は現金として確保できます。
この300万円については、その後に株価や投資信託の基準価額が大きく下がっても、リフォーム代への影響は受けにくくなります。
ここは一括売却の分かりやすいところです。
ただ、逆の動きも考えておきたいところ。
売却した翌年に相場が大きく上昇しても、すでに現金へ移した300万円は値上がりの影響を受けません。
言い換えると、
値下がりの影響を避ける代わりに、その後の値上がりからも離れる。
これが一括売却です。
「今は利益が出ているから売ってしまおう」
そう考えたくなる場面もあるでしょう。
けれど、利益が出ているかどうかより先に確認したいのは、使うまでの時間です。
たとえば、半年後に住宅修繕で300万円を支払う予定なら、直前の値下がりは困ります。
一方、使う時期が10年以上先ならどうでしょう。
今すぐ現金へ移すと、その後10年間の運用機会も手放すことになります。
同じ300万円でも、
半年後に使う300万円
10年先に使う300万円
では、考え方が変わって当然です。
一括売却を検討するときは、「今売ると得か」より、
このお金を使うまで、値動きをどこまで受け入れられるか
を見たほうが判断しやすくなります。
分割売却は、売るタイミングを分ける方法
一方、300万円を何回かに分けて売る方法も考えられます。
たとえば、
- 100万円ずつ3回
- 150万円ずつ2回
- 50万円ずつ6回
といった売り方です。
今年100万円、来年100万円、再来年100万円と売れば、すべてを同じ価格で売る形にはなりません。
「一度に売って、その直後に値上がりしたら後悔しそう」
そんな気持ちが強い人にとっては、売るタイミングを分けるほうが心理的に受け入れやすいこともあります。
ただし、ここで一つ覚えておきたい点があります。
まだ売っていない資産は、その後も値動きします。
相場が上がれば、後から売る分にプラスへ働く可能性があります。
反対に、相場が下がれば、まだ売っていない分の評価額も下がります。
つまり分割売却は、
売る時期を分けながら、残した資産については値動きも引き受ける方法。
こう捉えると分かりやすいでしょう。
J-FLECは、資産形成の基本として長期・積立・分散を紹介しています。
また、リタイア前後のお金については、セカンドライフの収入や支出、保有資産を含めて考える視点を示しています。
積立投資でいう「時間の分散」と、資産を売るときの分割売却は、まったく同じ考え方ではありません。
ただ、一つの時点ですべての価格を決めず、時期を分けるという点ではイメージしやすいでしょう。
一括と分割、比べたいのはこの4つ
ここまでを一度整理します。
| 比較する点 | 一括売却 | 分割売却 |
|---|---|---|
| 必要額の確保 | 早めに確定しやすい | 段階的に確保する |
| 売却価格 | 1時点の価格の影響を受ける | 複数の時点に分かれる |
| 売却後の値動き | 売った分は値動きから外れる | 売っていない分は値動きを続ける |
| 管理 | 比較的シンプル | 売る時期と金額を管理する |
ここで「一括と分割、結局どちらがいいの?」と思うかもしれません。
見るポイントは、
使える金額を早めに確定させたいのか。
それとも、
売る時期を分けながら残りの運用を続けたいのか。
この違いです。
なお、新NISAでは保有商品を売却すると、その商品の取得金額に相当する非課税保有限度額を翌年以降に再利用できます。
たとえば100万円で買った商品が150万円になり、150万円で売却した場合、翌年以降に再利用できるのは取得金額にあたる100万円分です。
「売った150万円分の枠が戻る」と考えると数字がずれるので、ここは押さえておきましょう。
50代で売り方を決める前に「いつ・いくら使うか」を整理する
一括と分割の違いが分かったところで、すぐ証券口座を開き、「さて、何万円売ろう」と進むのは少し早めです。
その前に、一度家計のほうを見てみましょう。
50代になると、NISA以外のお金も大きく動き始めます。
預貯金、退職金、企業型DC、iDeCo、公的年金、企業年金。
人によっては、まだ住宅ローンが残っています。
60歳前後でリフォームを考えている家庭も珍しくありません。
こうしたお金を横に並べてみると、NISAから出す金額が思っていたより少なくて済むケースもあれば、反対に「この金額はNISAから準備しておいたほうがよさそうだ」と見えてくるケースもあります。
NISAの取り崩しは、NISAの画面を見て考えるより、家計全体を見たほうが決めやすい。
ここが50代以降のお金を整理するときの大事なところです。
300万円必要でも、NISAを300万円売るとは限らない
60歳で300万円のリフォームを予定しているとします。
つい、
「300万円かかるなら、NISAから300万円出そう」
と考えがちです。
でも、その時点でリフォームに回せる預貯金が100万円あったらどうでしょう。
考え方は、
必要額300万円 − 使える預貯金100万円 = NISAから補う候補200万円
となります。
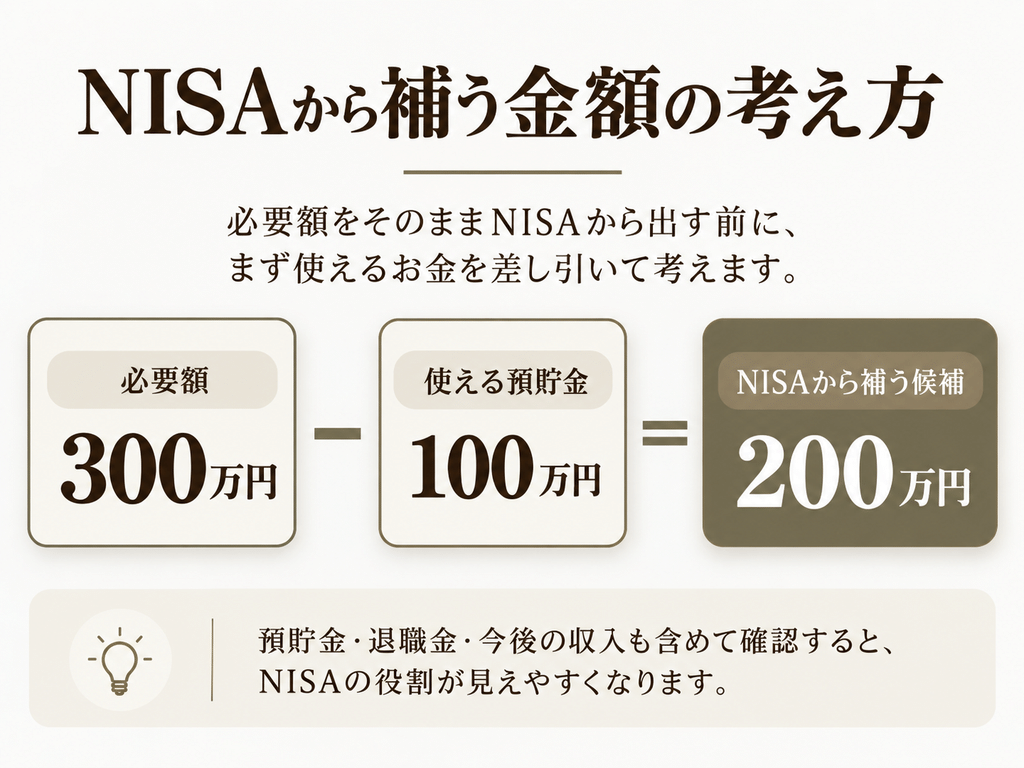
さらに、退職金が同じ時期に入る予定なら、NISAから出す金額は変わるかもしれません。
確認しておきたいのは、次のようなお金です。
- 現在の預貯金
- 今後の給与や賞与
- 退職金の受取時期と見込額
- 公的年金の受給開始時期と見込額
- 企業年金
- 企業型DC・iDeCo
- 住宅ローンの残高
- 数年以内に予定しているまとまった支出
ここで大切なのは、預貯金が100万円あるから、その100万円を全部リフォームに回せばよい、と機械的に考えないことです。
その100万円を使った直後に給湯器が故障したら。
病気でまとまった医療費がかかったら。
家族の事情で急にお金が必要になったら。
現金を使い切ってしまうと、その後の家計が苦しくなることもあります。
一つの支出を払えるかを見るときも、払ったあとにどれくらいお金が残るかまで見ておきたいところです。
同じ60歳でも、2,000万円の退職金を受け取る人と、退職金が少なく、退職後の生活費にもNISAを使う人とでは、NISAの役割が変わります。
年齢が同じだから、売り方も同じ。
そんな単純な話にはなりません。
お金見直し中預金も退職金もNISAも見るとなると、結局どこから手をつければいいのか分からなくなりそうです
専門家まずは「いつ、いくら使うか」を一つ決めます。
次に、その時点で使える預貯金や退職金を確認。
それでも足りない金額を、NISAから補う候補として考えてみてください
お金見直し中資産を全部並べてから考えるというより、一つの支出ごとに見ていくんですね
専門家そのほうが整理しやすいですね。
たとえば60歳のリフォーム代と65歳以降の生活費は、別々に考えたほうがNISAの役割も見えてきます
「いつ・何に・いくら」を一度書き出してみる
頭の中で考えていると、どの資金をいつ使うのかが混ざってきます。
そんなときは、簡単な表にしてみると意外と整理できます。
| 使う時期 | 目的 | 必要額 | ほかに使えるお金 | NISAから補う候補額 |
|---|---|---|---|---|
| 60歳 | リフォーム | 300万円 | 預金100万円 | 200万円 |
| 62歳 | 車の買い替え | 200万円 | 預金50万円 | 150万円 |
| 65歳以降 | 生活費の補填 | 未定 | 公的年金など | 後で検討 |
ここで知りたいのは、「NISAを最大いくら売れるか」ではありません。
これからの生活費のうち、NISAに何を担当してもらうか。
その整理です。
60歳のリフォームと62歳の車に使う350万円は、数年以内に必要になる資金。
65歳以降の生活費に充てる分は、もう少し先まで運用を続けられるかもしれません。
こうして使う時期を分けてみると、「NISAは全部どうする?」と考えていたときよりも判断しやすくなってきます。
NISAは一つの口座でも、その中のお金を全部同じ日に使うとは限りません。
ここを分けて考えるのがコツです。
同じ「3年後に300万円」でも意味は違う
次に考えたいのが、「その予定は動かせるのか」という点です。
たとえば、同じ3年後に300万円を使う予定でも、
老朽化した屋根や外壁の修繕費300万円
と、
海外旅行に使う300万円
では事情がかなり変わります。
住宅修繕なら、「相場が下がったから5年延期しよう」とは決めにくいですよね。
雨漏りが始まっていれば、相場の回復を待っている場合でもありません。
一方、旅行ならどうでしょう。
行く時期を1年ずらしたり、行き先や予算を見直したりできるかもしれません。
そこで、使う予定ごとに次の5点を確認してみてください。
- 使う時期は決まっているか
- 金額はほぼ固まっているか
- 相場が下がったら時期をずらせるか
- いったん預貯金から払えるか
- NISA以外に使える資金はあるか
ここまで考えると、「50代だからそろそろ売ろう」という年齢中心の考え方から少し離れられます。
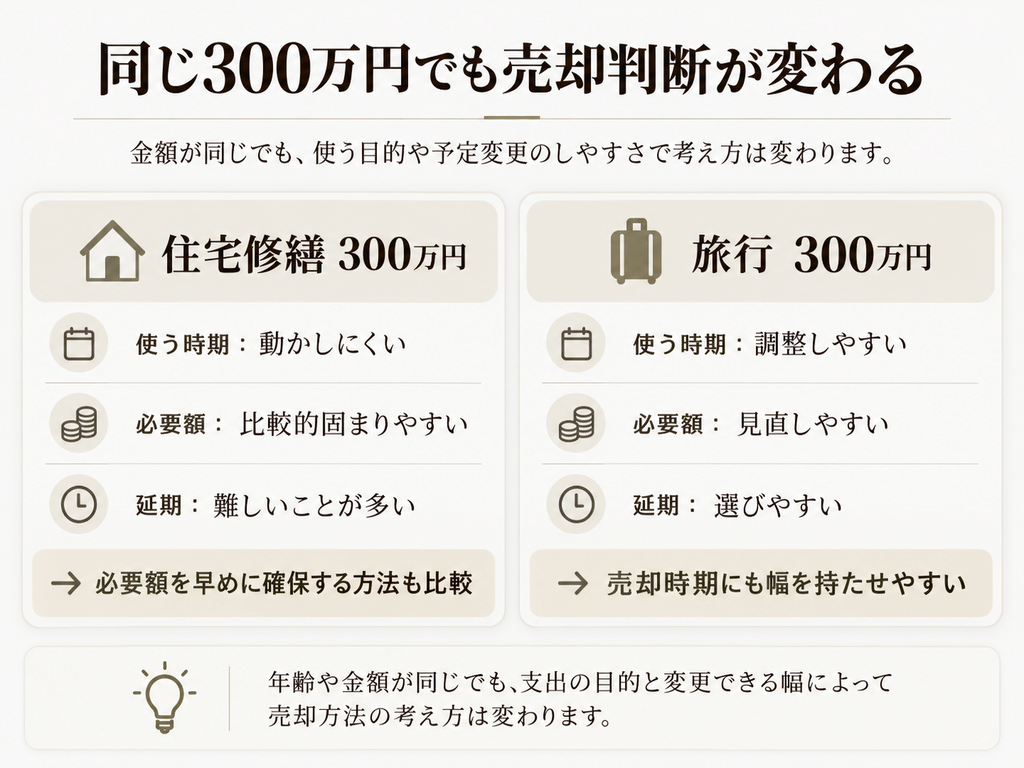
見るのは年齢そのものより、そのお金の期限と役割。
60歳で使う資金と、75歳ごろまで使う予定のない資金を、同じタイミングで現金へ移す必要性は同じとは限りません。
使う時期と金額から一括売却・分割売却を比べる3ステップ
ここまで整理できたら、ようやく一括売却と分割売却を自分の場合に当てはめます。
ポイントは、NISAの残高全体を見て考えないこと。
今回使う予定の金額を、いったん切り出して考えてみましょう。
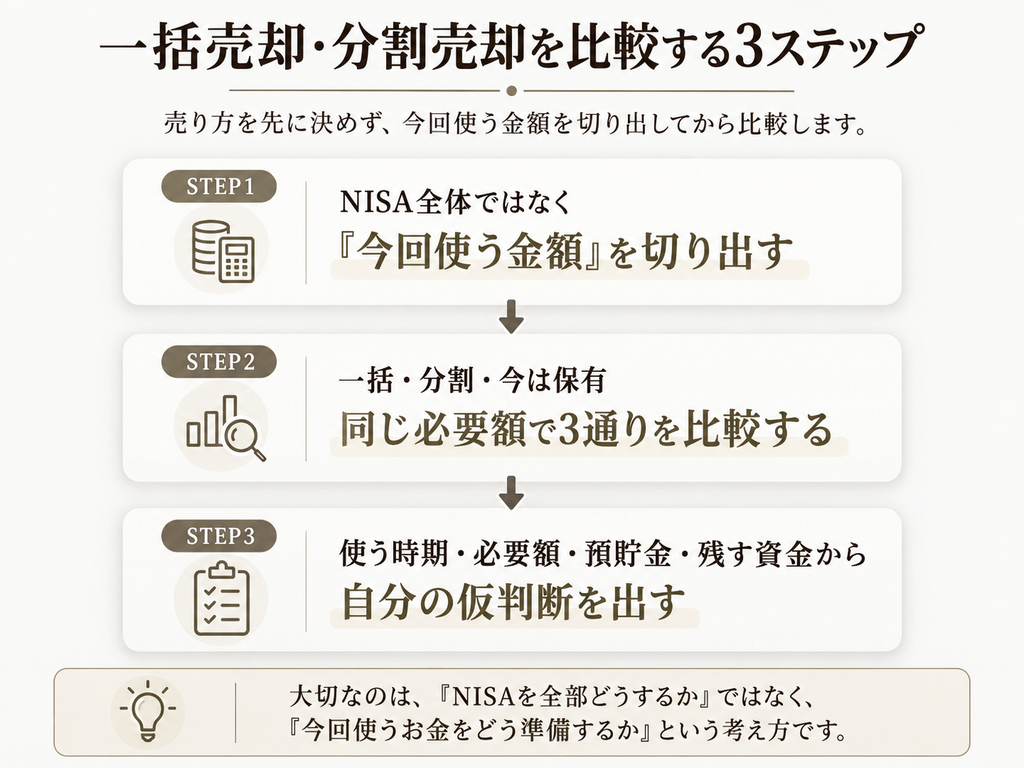
STEP1 1,000万円ではなく「今回使う200万円」を見る
たとえば、
- NISA評価額 1,000万円
- 3年後に必要な金額 300万円
- 預貯金から出せる金額 100万円
という状況だとします。
このとき、一括か分割かを考える対象は1,000万円ではありません。
まず見るのは、
NISAから補う候補の200万円
です。
この200万円について、
- 今、一度に売る
- 何回かに分けて売る
- 当面は保有を続ける
と比べてみます。
残り800万円相当は、もっと先に使う資金として別に考えればよいでしょう。
「NISAを全部売るか、そのまま持つか」
この二択で考えると、どうしても決めにくくなります。
「3年後に使う200万円をどう準備する?」
こう置き換えると、かなり具体的になります。
STEP2 200万円を3通りで比べてみる
では、3年後までに200万円用意したいケースで考えてみましょう。
A 今、200万円分を一度に売る
200万円分を売って現金へ移します。
3年後に使う200万円は、今の時点でほぼ確保できます。
その後に相場が大きく下がっても、すでに現金へ移した200万円への影響は抑えられます。
一方で、3年間のうちに相場が上昇しても、その200万円は値上がりの恩恵を受けません。
「3年後に必ず200万円必要」
「値下がりすると計画そのものが崩れる」
そんなケースでは、比較したい選択肢の一つでしょう。
B 100万円ずつ2回に分けて売る
たとえば、今100万円、1年後に100万円。
最初の100万円は先に確保し、残り100万円相当は運用を続けます。
これなら売却時期を一つに集中させずに済みます。
ただ、後から売る100万円相当は、その間も値動きします。
1年後に値上がりしているかもしれませんし、大きく下がっているかもしれません。
「全額を今すぐ現金へ移すほど急いでいない。でも、3年後まで全部運用したままというのも少し不安」
そんな人なら、分割売却を比較しやすいでしょう。
C 今は売らず、もう少し保有する
一括か分割かを考え始めると、「今、何か売らなければ」と思いやすいものです。
けれど、3年後まで時間があり、相場が下がったときは預貯金から支払える余裕があるなら、現時点では保有を続ける方法も考えられます。
新NISAの非課税保有期間は無期限です。
制度上の期限に合わせて急いで売る場面は、以前より少なくなりました。
ここまで見ると、一括・分割・保有のどれを選ぶかは、株価の予想というより、
3年後の200万円を、いつから確実な金額へ変えていきたいか
という話だと分かります。
STEP3 最後は4つの質問で比べる
まだ迷う場合は、次の4つを確認してみてください。
① 使う時期は動かせる?
住宅修繕や住宅ローン返済など、時期を動かしにくい支出なら、使う金額を早めに確定させる意味は大きくなります。
反対に、数年の幅を持たせられる支出なら、売却時期にも余裕を持たせやすくなります。
② 金額はどこまで固まっている?
「2年後のリフォームに200万円」と決まっている場合と、「いつか旅行や趣味に使いたい」という場合では、準備の仕方が変わります。
金額が具体的になるほど、一括と分割も比較しやすくなりますね。
③ 値下がりしたとき、預貯金でつなげる?
使う直前にNISAが値下がりしても、預貯金から先に支払えるなら、売却時期の選択肢は広がります。
一方、NISAを売らないと支払いが難しい場合は、使う直前まで資金全体を値動きにさらしてよいか、一度確認しておきたいところです。
④ 残すお金は、いつ使う?
3年後に使う200万円と、15年先に使う800万円。
この二つを、同じ日に現金へ移す必要性は同じでしょうか。
ここを分けると、一括売却か分割売却かも考えやすくなります。
結局、最初に決めたいのは「一括か分割か」という売り方ではありません。
いつ使うお金を、いつから確実な金額へ変えていくか。
こちらを先に決める。
すると、売り方は後からついてきます。
お金見直し中一括か分割かを今日決めなくても、まずやることはありますか?
専門家あります。まず、5年ほど先までの大きな支出を「いつ・いくら」で書き出してみてください。
次に、そのとき使える預貯金や退職金を確認します
お金見直し中それからNISAを見る?
専門家はい。足りない金額が見えたら、その金額について一括・分割・当面保有の3つを比べます。
そこまで進めば、相場の動きに振り回されにくくなります
まとめ|まず「いつ使うお金か」を決めよう
NISAの取り崩しが気になり始めると、つい相場を見てしまいます。
「今は高いから売ったほうがいいかな」
「もう少し上がるかもしれない」
「売った直後に上がったら嫌だな」
考え始めると、きりがありません。
そんなときは、いったん相場から目を離してみてください。
確認したいのは次の5点です。
- NISAは必要な金額を部分的に売却できる
- 一括売却なら、使う金額を早めに確定しやすい
- 分割売却なら、売る時期を分けながら残りの運用を続けられる
- 年齢より、使う時期・金額・預貯金・退職金・年金を先に確認する
- NISA全体ではなく、今回使う金額を切り出して考える
50代になったからといって、ある日突然「増やす時期」が終わり、翌日から「使う時期」に切り替わるわけではありません。
60歳で使うお金もあれば、65歳、70歳、さらにその先まで使わないお金もあるでしょう。
だから、NISAの中身も一度にすべて動かす発想から離れてみる。
数年以内に使う資金は、少しずつ値動きから切り離す。
その先に使う資金は、運用を続ける。
そんな組み合わせ方もできます。
まずは紙やメモに、
「いつ・何に・いくら使う予定か」
を書き出してみてください。
次に、預貯金、退職金、公的年金など、そのとき使えるお金を確認します。
最後に、NISAから補う金額を出してみる。
ここまで進めば、「一括で売る? 少しずつ売る?」という迷いも、ずいぶん具体的になります。
相場に答えを求めるより、自分の暮らしから売り方を決める。
50代からのNISAでは、この順番がとても大切です。
よくある質問
一括売却とはNISAの商品を全部売ることですか?
いいえ。たとえばNISAの評価額が1,000万円あり、3年後に使う200万円を一度に売る場合も、この記事では一括売却として考えます。
残り800万円相当は運用を続けることが可能です。
金融庁も、NISA口座の資産は部分的に売却でき、残りを運用しながら取り崩せると案内しています。
まずは口座全体より、「今回使う金額」を切り出して考えると整理しやすくなります。
分割売却は何回くらいに分ければいいですか?
「3回なら安心」「毎月売ればよい」といった共通の回数は決めにくいところです。
たとえば3年後に200万円必要なら、100万円ずつ2回、50万円ずつ4回など複数の方法を考えられます。
回数より先に確認したいのは、いつまでにいくら必要か、売っていない資産が値下がりしても予定を変えられるかという点。
売却回数は、その条件から決めていくほうが実際の生活に合わせやすくなります。
一括で売ったあとに相場が上がったら損したことになりますか?
売却後に値上がりすると、「もう少し持っていればよかった」と感じるかもしれません。
ただ、一括売却の目的が3年後のリフォーム代200万円を確保することなら、見るべきなのは売却後の最高値より、予定していた200万円を確保できたかどうかです。
一括売却では、その後の値上がりを受けにくくなる一方、値下がりの影響も切り離せます。
支出の目的まで含めて振り返ると判断がぶれにくくなります。
老後の生活費として毎月取り崩すなら、定額と定率のどちらがいいですか?
毎月5万円のように金額を決める「定額」と、資産残高の一定割合を売る「定率」では、家計への入り方と資産残高の動きが変わります。
生活費の不足額が毎月ほぼ一定なら定額は管理しやすく、残高に応じて取り崩し額を変えたい場合は定率も候補になります。
毎月の取り崩し方は、生活費の不足額や残したい資産額によって考え方が変わります。
一括・分割売却とは分けて整理すると分かりやすいでしょう。
50代になったらNISAの積立も減らしたほうがいいですか?
50代という年齢を境に、積立額を機械的に減らす考え方は取りにくいでしょう。
近い将来に使う現金が不足している人と、預貯金や退職金で十分に備えられている人では状況が違います。
まず確認したいのは、積立を続けても数年以内の支出に対応できるか、NISAに回している金額が家計を圧迫していないかという点です。
積立の終わり方については「NISAはいつまで積み立てる? 50代から考える『終わり方』」で整理しています。