「NISAは長期投資だから、そのまま持っていればいい」
そう聞いたことがある一方で、「ポートフォリオは定期的に見直したほうがいい」という説明も目にします。
では、実際にはどうすればよいのでしょう。
特に相場が大きく下がった日は、証券口座の残高を見て、「このままで大丈夫かな」と手を動かしたくなるものです。
50代なら、退職までの年数も気になりますね。
NISAは、値動きのたびに運用方針を変えるものと考えなくて大丈夫です。
年1回ほど、家計や資産配分、これからお金を使う時期を確認する。
まずはそのくらいの距離感で十分でしょう。
ただ、退職が決まった、収入が下がった、住宅修繕でまとまったお金が必要になった――
こうした変化が起きたら話は変わります。
次の定期点検を待つより、その時点で確認したほうが安心です。
大事なのは、残高を見ることと、運用方針を変えることをいったん切り離すこと。
見るべきなのは、「相場が変わったか」よりも「自分の暮らしが変わったか」です。
ここから、50代が年1回見ておきたい項目と、予定を待たずに確認したい場面を順番に見ていきましょう。
 お金見直し中
積立は続けているんですが、最初に設定してから金額も商品もほとんど触っていません。
これ、そろそろ何か変えたほうがいいんでしょうか?
 専門家
「何年触っていないか」より先に、使う時期と家計を見てみましょう。
そこが昨年とほぼ同じなら、点検した結果「今年もそのまま」ということもありますよ
 お金見直し中
見直すって、商品を変えることだと思っていました
専門家最初にするのは変更より確認です。
必要な調整が見つかったら、そのあとで積立額や資産配分を考えます
- 50代がNISAを年1回確認したい6つの項目
- 年1回を待たずに点検したい5つのタイミング
- 相場が大きく動いたとき、売買の前に確認したいこと
NISAの見直しは年1回でよい? 50代は「値動き」より前提条件を点検する
「年1回」という言葉を見ると、年に一度は商品を入れ替えたり、資産配分を調整したりする日を決めるような印象を受けるかもしれません。
実際には、もっと穏やかに考えてよいでしょう。
J-FLECでは、ポートフォリオのリバランスについて、一定期間ごとに確認する方法や、当初の配分から一定以上ずれたときに調整する方法を紹介しています。
個人の場合、家計全体の棚卸しと合わせて年1回ほど確認する考え方も示されています(J-FLEC「ポートフォリオのリバランスのタイミングを教えてください」)。
金融庁も、資産形成を考える土台として家計管理とライフプランニングを挙げ、そのうえで長期・積立・分散投資を紹介しています(金融庁「資産形成の基本」)。
毎月の相場を見ながら売買のタイミングを探すことと、年に一度、自分の暮らしと資産のズレを確かめること。
これは分けて考えたほうがすっきりします。
NISAの見直しは「定期点検」と「臨時点検」に分ける
| 確認すること | 年1回の定期点検 | 年1回を待たない臨時点検 |
|---|---|---|
| 使う時期 | 予定どおりか確認 | 使う時期が変わった |
| 家計 | 積立を続けられるか確認 | 収入・支出が大きく変わった |
| 老後資金 | 年金・退職金などを確認 | 退職条件などが具体化した |
| 資産配分 | 全体の偏りを確認 | 取れるリスクとのズレが大きくなった |
年1回は「売る日」ではなく、暮らしとのズレを確かめる日
年1回の点検日を決めても、毎年何かを売ったり買ったりするとは限りません。
むしろ確認したいのは、
「NISAを始めたころと比べて、自分の生活条件は変わっていないか」
という部分です。
1年というのは、意外と長いものです。
年収が変わる。
住宅ローン残高が減る。
子どもの教育費が終わりに近づく。
退職時期が具体的になる。
会社から退職金の見込額を示される。
ねんきん定期便を見て、老後の収入が少し現実味を帯びてくる。
こうしたことが一つ起きると、NISAに任せたい役割も少し変わります。
相談の場では、「もう50代なので、株式を減らしたほうがいいでしょうか」と聞かれることがよくあります。
その気持ちはよく分かります。
50代という数字を見ると、急に「守りに入ったほうがいいのかな」と考えやすいからです。
ただ、55歳の人を全員同じようには考えられません。
60歳からNISAのお金を使い始める人もいれば、70歳を過ぎるまで手をつける予定のない人もいます。
退職金や預貯金が十分に見込める人もいれば、NISAが老後資金の大きな柱になっている人もいます。
J-FLECでも、リスク許容度は年齢、収入、資産額、投資経験、これから予定しているライフイベントなどを合わせて考えることが大切だとしています(J-FLEC「リスク許容度」)。
「50代だからどうするか」より、このお金をいつ使うのか。ほかにどんな資産を持っているのか。
こちらを先に見たほうが、判断はずっとしやすくなります。
NISAの画面を見ただけでは、全体像を見誤ることも
ここで少し例を出してみましょう。
NISAで500万円を株式型の投資信託に置いているAさんとBさんがいるとします。
Aさんは、
- 預貯金1,500万円
- NISA500万円
- 企業型DC500万円
Bさんは、
- 預貯金200万円
- NISA500万円
NISAの画面を開けば、どちらも「株式型の投資信託500万円」です。
けれども、家計全体から見ると印象はかなり変わります。
Aさんは、NISAの値動きが金融資産全体へ与える影響を比較的抑えやすい状態です。
一方、Bさんは、金融資産に占めるNISAの比重が高く、相場変動の影響を受けやすくなります。
だからこそ、50代のNISAは、
NISA → 投資資産全体 → 金融資産全体 → 退職後の収入と支出
と、少しずつ視野を広げて見るのがおすすめです。
「この投資信託は良い商品か」と考え始める前に、「退職後の暮らしの中で、この500万円には何をしてもらうのか」。
ここが見えてくると、見直すべきポイントも自然に絞れてきます。
50代が年1回確認したいNISAの点検チェックリスト
年1回の点検というと、真っ先に証券口座を開きたくなります。
ただ、先に見たいのは運用成績より暮らしのほうです。
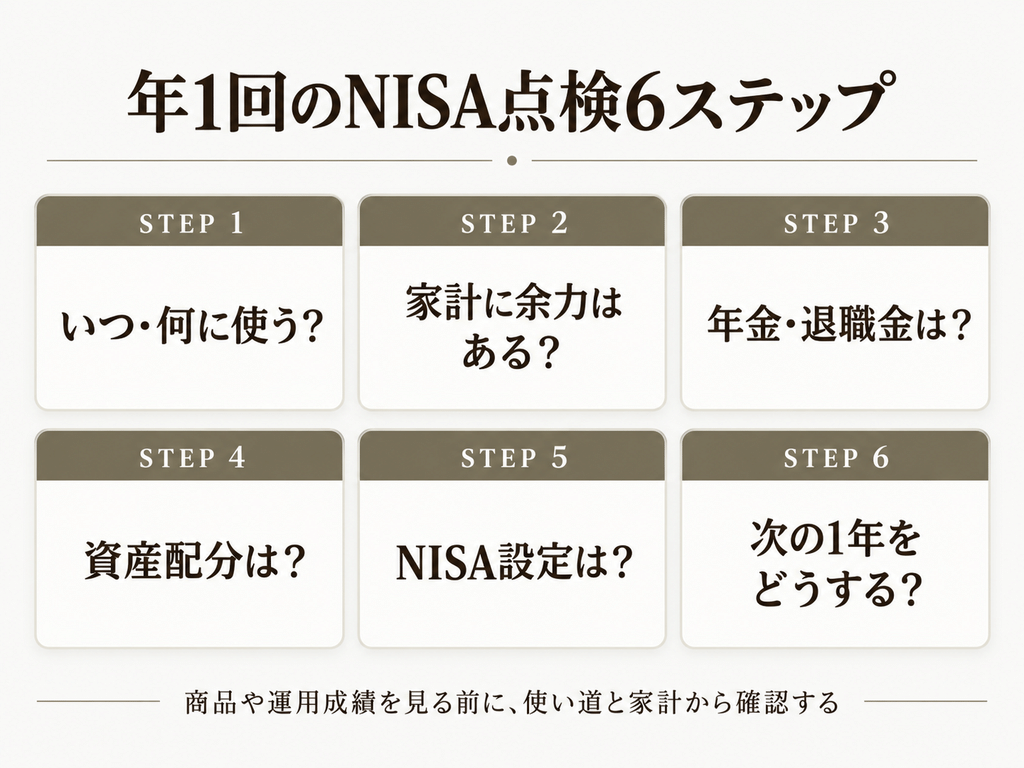
順番にすると、
使い道 → 家計 → 年金・退職金など → 資産配分 → NISA → 次の1年
この流れ。
商品や含み益から入ると、どうしても相場に気持ちを引っ張られます。
使い道から始めると、「今の自分にとって必要な調整は何か」を考えやすくなります。
① NISAのお金を「いつ・何に使うか」が変わっていないか
最初に見るのは、保有商品の名前ではなく、お金の使い道です。
「老後資金」と一言でまとめていても、実際に使い始める時期はそれぞれ異なります。
60歳で住宅ローンを完済するためのお金。
退職してから公的年金を受け取り始めるまでの生活費。
70代以降の暮らしを支えるお金。
旅行や住宅修繕、介護への備え。
どれも老後に関係する資金ですが、5年後に使うお金と15年後まで使う予定のないお金では、取れる値動きの幅も変わってきます。
たとえば昨年までは、「NISAの500万円には当面手をつけない」と考えていたとします。
ところが、自宅の修繕を5年後に行うことになり、そのうち300万円を使う予定になった。
ここで起きた大きな変化は、株価ではなく使う時期が前に来たことです。
反対のケースもあります。
60歳で退職する予定だったものの、仕事を続けることになり、NISAを使い始める時期が65歳以降へ延びた。
そうなれば、運用できる期間も変わります。
「50代になったから売る」と先に決めるより、紙でもスマホのメモでも構いません。
このお金は何歳ごろから使うのか。
まず、そこを書いてみてください。
② 今後数年で使うお金を投資に回しすぎていないか
次に確認したいのは預貯金とのバランスです。
50代になると、「老後資金をもっと増やさなければ」という気持ちが強くなりがちです。
その一方で、目の前には結構なお金が出ていきます。
子どもの教育費、住宅修繕、車の買い替え、住宅ローン、親の介護、自分や配偶者の医療費。
退職が近づけば、その前後の生活費も考えておきたいところです。
J-FLECでも、投資には当面使う予定のない資金を充てるという考え方が示されています(J-FLEC「資産運用とは?」)。
ここで「預金が減ったからNISAを売ろう」と、すぐに結論を出さなくても大丈夫です。
その前に一つ確認してほしいことがあります。
今の積立額を、この先も無理なく出せるでしょうか。
毎月5万円を積み立てている人なら、その5万円を来年も家計から出せるのか。
来年200万円の住宅修繕を予定しているなら、修繕費を確保したうえで同じ積立額を続けても苦しくならないか。
積立を始めた3年前には余裕があっても、今の家計が同じとは限りません。
近い将来に使う予定のお金を先に確保する。
その残りから、今後1年の積立額を考える。
この順番なら、相場が上がった下がったというニュースに振り回されにくくなります。
③ 年金・退職金・iDeCo・企業型DCの見込みが変わっていないか
50代になると、老後に入ってくるお金も少しずつ輪郭が見えてきます。
退職時期、退職金、企業型DC、iDeCo、公的年金、退職後も働くならその給与。
40代のころにはぼんやりしていた数字が、50代後半になるにつれて具体的になってくるんですね。
日本年金機構の「ねんきん定期便」では、50歳以上で一定の受給資格期間を満たす人について、老齢年金の種類と見込額が表示されます。
見込額は、現在の加入条件が60歳到達の前月まで続くと仮定して計算されたものです(日本年金機構「ねんきん定期便の年金見込額について」)。
去年より老後のお金について分かったことが増えたなら、NISAも一緒に見直してみましょう。
たとえば、「老後資金は3,000万円必要だから、NISAで何とかしなくては」と考えていた人がいたとします。
ところが退職金、企業型DC、公的年金を並べてみると、NISAに任せる金額は当初考えていたほど大きくなかった。
こういうことは珍しくありません。
反対に、退職金の見込みが想像より少なかったケースもあるでしょう。
そこで「NISAでもっと増やさなければ」とリスクを上げる前に、ほかの調整方法も見てみます。
退職時期を少し延ばせるか。
積立額を見直すか。
退職後の生活費をどう考えるか。
住宅ローンをどのタイミングまで残すか。
老後のお金は、一つの制度で帳尻を合わせようとすると苦しくなります。
NISA、年金、退職金、預貯金を一枚の地図に並べる。
50代では、この見方がとても大切です。
お金見直し中年金も退職金も企業型DCも見るとなると、全部きっちり計算しないとNISAの見直しはできないんですか?
専門家最初は精密な計算より、3つを横に並べれば十分です。
まず「いつ受け取る予定か」、次に「おおよその見込額」、そして「NISAを何歳ごろから使うか」です
お金見直し中まず時期と金額を並べてみるんですね
専門家そうすると、NISAにどこまで老後資金を任せるのかが見えやすくなります。
積立額や資産配分を考えるのは、そのあとです
④ NISA以外も含めて、資産の偏りを見てみる
ここでようやく資産配分を確認します。
見るのは、預貯金、課税口座、NISA、iDeCo、企業型DCなど。
たとえば昨年、
- 預貯金1,000万円
- 株式・投資信託1,000万円
だった人がいたとします。
その後、株式市場が上昇し、株式・投資信託が1,500万円になった。
自分では何も買い増していなくても、金融資産全体の中で値動きの大きい資産の割合は高くなっています。
こういうときも、「5%ずれたら必ず売る」「株式が60%を超えたら減らす」と、先に数字で線を引かなくてもかまいません。
暮らしも資産額も人それぞれ。許容できる値動きも違います。
J-FLECでは、リバランスの方法として、割合が大きくなった資産を売る方法のほか、新しく投資するお金を割合の小さい資産へ振り向ける方法も紹介しています。
お金見直し中資産配分が崩れていたら、増えたほうを売って元の割合に戻すんですよね?
専門家売却は一つの方法です。
毎月積立を続けているなら、これから買う商品の配分を変えて整える方法も考えられます
お金見直し中売るか持つかの二択で考えなくてもいいんですね
専門家まず「これから入れるお金で調整できるか」を見てみましょう。
それでも資産全体の偏りが大きければ、売却を含めて考える順番です
⑤ 積立額・保有商品・NISA設定が今の方針と合っているか
暮らしと資産全体を確認したところで、証券口座を開きます。
見る項目は、
- 現在の積立額
- 保有商品
- 評価額
- 積立設定
- つみたて投資枠・成長投資枠の利用状況
このあたりです。
現在のNISAでは、つみたて投資枠は年間120万円、成長投資枠は年間240万円。
併用すると年間最大360万円まで投資できます。
非課税保有限度額は総額1,800万円で、そのうち成長投資枠は1,200万円が上限。
保有商品を売却した場合、その商品の取得金額に相当する非課税保有限度額は翌年以降に再利用できます(金融庁「NISAを知る」)。
数字を見ると、「まだ枠が残っている」と気になるかもしれません。
でも、先に見るのは家計です。
「枠が余っているから増額する」より、「家計に余力があり、しばらく使う予定のないお金がある。その範囲で増額する」。
この順番のほうが自然でしょう。
今年の枠を使い切れるかより、来年も再来年も苦しくならずに続けられるか。
50代では、こちらのほうがずっと重要です。
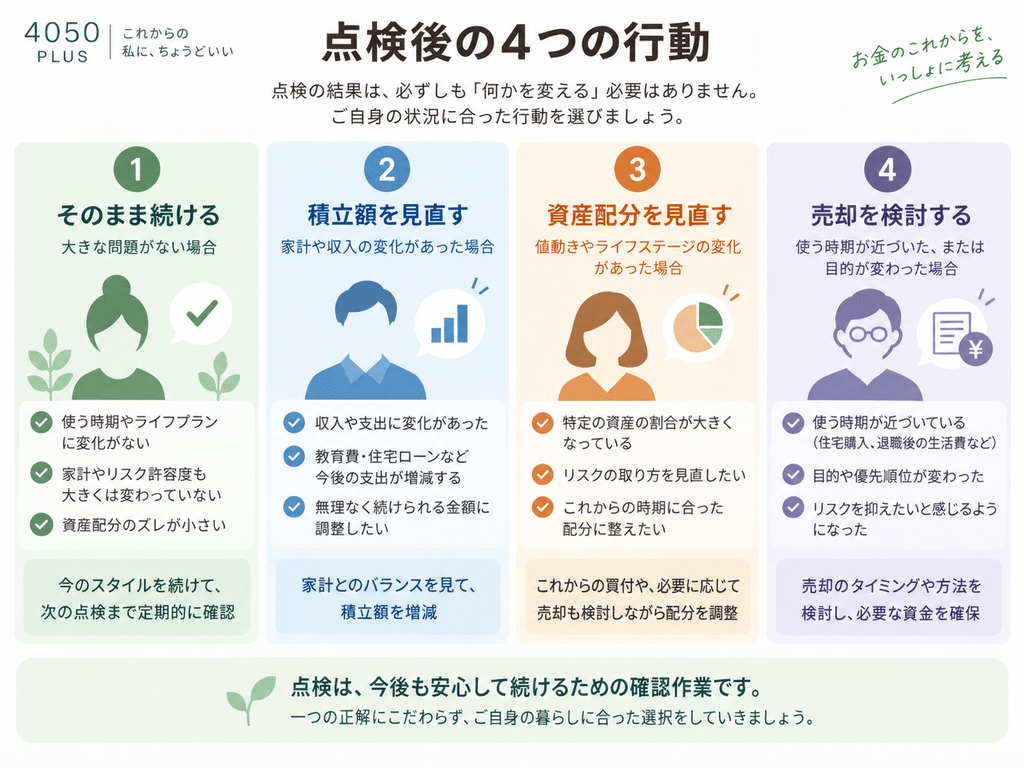
⑥ 最後は「そのまま・積立調整・配分調整・売却検討」の4つに整理する
ここまで確認したら、次に何をするか決めます。
とはいえ、点検したからといって、必ず何かを変えるわけでもありません。
「確認した結果、今のままでよさそうだ」も立派な点検結果です。
整理すると、次の4つに分けられます。
| 点検した結果 | 次に考えること |
|---|---|
| 生活設計・家計・資産配分に大きな変化が見当たらない | 今の積立・保有を続ける |
| 家計の余力が変わった | 積立額を見直す |
| 資産配分が想定からずれた | 今後の買付配分などで調整する |
| 使う時期や必要額が変わった | 一部売却も含めて検討する |
年1回点検しても、そのたびにNISAを動かすとは限りません。
むしろ、「今年は触らなくてよさそう」と確認できれば、それで点検の役目は果たしています。
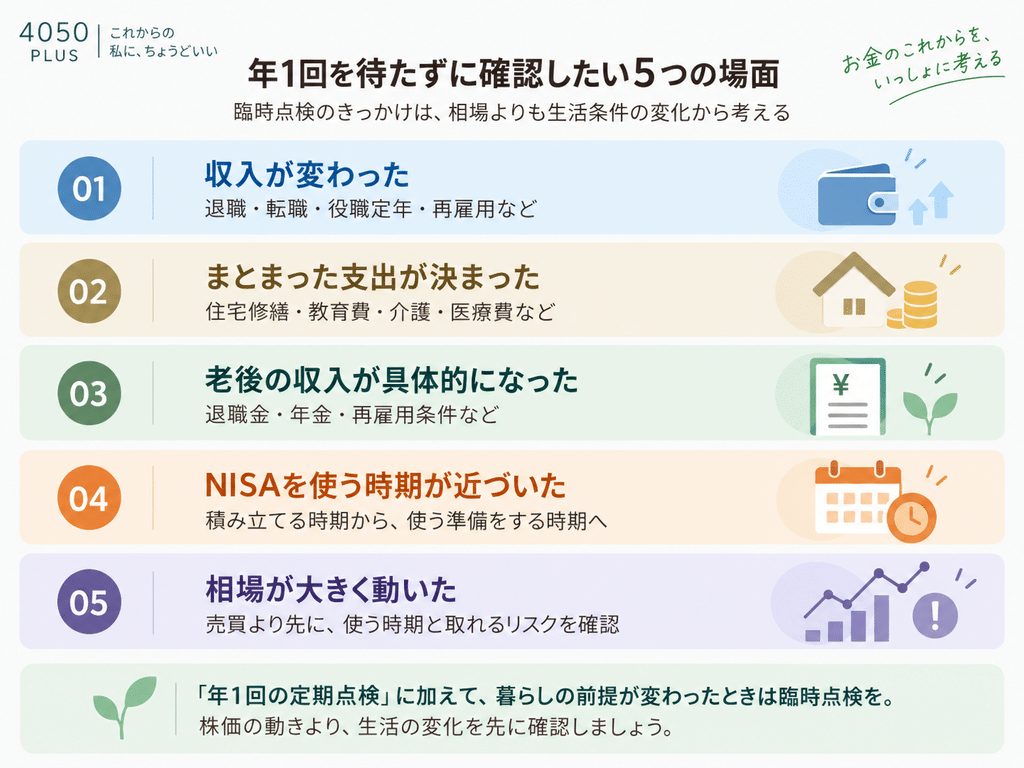
年1回を待たずにNISAを見直したい5つの場面
定期点検は年1回を目安にしても、暮らしの前提が大きく動いたときは、その都度確認したほうがよいでしょう。
ここでも見るのは、まず株価より自分側の変化です。
退職・転職・収入減など、家計の収入が変わったとき
50代では、収入が下がる場面も現実味を帯びてきます。
役職定年、転職、再雇用、勤務日数の変更などですね。
たとえば、手取り月40万円のときには毎月5万円の積立がそれほど負担にならなかったとします。
再雇用後、手取りが月25万円になったらどうでしょう。
同じ5万円でも、家計に占める重さはかなり変わります。
このとき、「相場が悪いから積立を減らす」と考えるより、
今の収入で5万円を出し続けても、日々の生活や近い将来の支出に無理が出ないか
を見ます。
収入が大きく変わったときは、次の年次点検を待たずに積立額を確認しておきたいところです。
まとまった支出が決まったとき
住宅修繕、車の買い替え、教育費、親の介護、医療費。
予定外の大きな支出は、50代の家計にも起こります。
たとえば「10年以上使うつもりがなかったお金を、3年後に使うことになった」。
ここまで使う時期が近づけば、運用期間の前提そのものが変わります。
だからといって、すぐ売却と決める話でもありません。
預貯金で賄えるか。
これからの収入で準備できるか。
積立額を減らせば間に合うか。
その順に確認してみます。
それでもNISA資産を使うことになりそうなら、いつ、いくら取り崩すのかを考える。
焦って「全部売る・全部持つ」の二択にしなくて大丈夫です。
退職金・年金・退職時期が具体的になったとき
「60歳で辞めるつもりだったけれど、65歳まで働くことにした」
「退職金の見込額が会社から示された」
「ねんきん定期便を見て、受け取れそうな年金額が分かった」
こうした変化は、50代にとってかなり大きな材料です。
働く期間や老後に入ってくるお金が見えてくれば、NISAから取り崩す時期や金額も考え直せます。
一度、
年金・退職金・企業型DC・iDeCo・預貯金・NISA
を横に並べてみてください。
そして、「どのお金を何歳から使うか」を書き込んでみる。
ここまで整理すると、NISAに任せたい役割が驚くほど見えやすくなります。
NISAのお金を使う時期が近づいたとき
積立をしている時期は、どうしても「いくら増えたか」に目が向きます。
けれど、使う時期が近づいたら、少し視点を変えたいところです。
積み立てる時期 → 保有する時期 → 使う準備をする時期
へと移っていきます。
たとえば65歳から毎年100万円ずつ取り崩す予定なら、64歳になったときに考えることは、20年先の運用成績より、65歳、66歳、67歳に使うお金をどう確保しておくかでしょう。
出口が近づいたら、「今、何歳か」よりも、
「あと何年でこのお金を使うか」
を基準に見てみてください。
相場が大きく動いたら、売買より先に2つ確認する
株価が大きく下がった日は、NISAの画面を開くのが怖くなる人もいるでしょう。
逆に、大きく上がったときは「今のうちに利益を確定したほうがいいかな」と考えるかもしれません。
そんなときは、売るか持つかを考える前に、二つ確認します。
一つ目は、
生活設計や、お金を使う時期が変わったか。
二つ目は、
今の値動きを経験して、自分には大きすぎるリスクだと感じていないか。
金融庁は、資産形成の基本として長期・積立・分散投資を紹介しています。
分散投資では、値動きの異なる資産を組み合わせることで、価格変動を抑える効果が期待できます。
相場が下がっても、使う時期も家計も変わっていないなら、まずは当初の目的を思い出してみましょう。
一方で、「この金額が減ると生活まで心配になる」「毎晩値動きを確認してしまう」という状態なら、それは見逃したくないサインです。
J-FLECも、リスク許容度には収入や資産額といった客観的な面に加え、本人がどこまで値下がりを受け止められるかという主観的な面も関係するとしています。
相場が荒れているときほど、「これから上がるか」を当てにいくより、
今の運用で、自分は落ち着いて暮らせるか。
こちらを確かめてみてください。
お金見直し中結局、今年の点検では何から手をつければいいでしょう?
専門家まず、NISAのお金を何歳ごろから使うか確認します。
次に、これから数年の大きな支出と、年金・退職金など入ってくるお金を見てください
お金見直し中最初に「売るか」を決めるつもりでした
専門家順番を逆にすると迷いやすいんです。
暮らしと資産全体を確認してから、「そのまま続ける・積立額を変える・配分を変える・売却を考える」のどこに当てはまるか見てみましょう
まとめ|NISAは「年1回+生活が変わったとき」に点検する
NISAの見直しを「株価が上がったとき」「大きく下がったとき」と決めると、相場が動くたびに気持ちも揺れます。
年1回は、使う時期、家計、年金・退職金、資産配分、積立設定を順番に確認する日。
そして、退職、収入減、まとまった支出、退職金や年金の見通しが具体的になったときは、その時点でもう一度確認します。
年1回は定期点検。
生活条件が動いたときは臨時点検。
この二つを分けておくと、相場が上下するたびに「NISAを触ったほうがいい?」と迷いにくくなります。
50代のNISAで大切なのは、相場に合わせて動くことより、これからの暮らしに合わせて整えること。
年に一度、証券口座の数字を見る前に、「このお金、いつ使うんだっけ?」と確認するところから始めてみてください。
よくある質問
NISAを年1回点検するなら、何月がよいですか?
決まった月はありません。
誕生月、年末、ねんきん定期便が届いた時期など、毎年忘れにくいタイミングを一つ決める方法が現実的です。
積立額や翌年の家計も合わせて考えたいなら、年末直前より少し早めに確認すると余裕を持って判断できます。
大切なのは「何月か」より、使う時期、家計、年金・退職金、資産配分まで同じ順番で毎年確認することです。
年1回の点検では、毎回リバランスしたほうがよいですか?
毎年必ず資産を売買する必要はありません。
確認した結果、生活設計にも資産配分にも大きなズレが見当たらなければ、そのまま続ける判断も考えられます。
配分が変わっていても、すぐ売却するとは限りません。
今後の積立先や買付割合を変えることで調整できるケースもあります。
「点検すること」と「資産を動かすこと」を分けて考えるのがポイントです。
株価が急落したら、年1回の点検を待たずにNISAを見直すべきですか?
急落したからといって、その事実だけで運用方針を変えるとは限りません。
まず確認したいのは、NISAのお金を使う時期が変わったか、今の値動きが自分にとって大きすぎないかの2点です。
生活条件が変わっておらず、当初想定した範囲の値動きなら、運用目的をもう一度確認します。
反対に、生活資金まで心配になるほど負担を感じるなら、取っているリスクを見直す材料になります。
点検して「NISAを使う時期が近い」と分かったら、すぐ現金にしたほうがよいですか?
使う時期が近づいたからといって、一度にすべて売却すると決める話でもありません。
まず「何年後から」「年間いくらくらい使うか」を分けて考えます。
近い時期に使う分をどこまで値動きの小さい資産や預貯金へ移すか、今後の収入で準備できる分はないかも確認したいところです。
取り崩しの準備は、年齢よりも実際に使い始めるまでの年数を基準に考えると整理しやすくなります。
50代でNISAが株式100%なら、年1回の点検で減らしたほうがよいですか?
「50代」「株式100%」という二つの条件から、一律に減らすとは決められません。
NISA以外の預貯金や企業型DC、退職金の見込み、NISA資産を使う時期によって、金融資産全体のリスクは変わるからです。
まずNISA口座内の割合より、資産全体で株式がどの程度を占めているかを確認します。
資産配分そのものの決め方は、別記事「50代のNISAは株式100%で大丈夫?」で詳しく確認できます。