50代に入り、そろそろ老後のお金を整理しておこうと思ったとき、意外と数字を入れにくいのが退職金です。
預貯金なら残高を見れば分かります。
公的年金も、ねんきん定期便やねんきんネットを使えば見込額を確認できます。
ところが退職金になると、
「そういえば、うちはいくら出るんだろう」
「2,000万円くらいもらえるもの?」
「そもそも、どこを見れば書いてある?」
と、急に手が止まるんですね。
 お金見直し中
退職金って、会社に聞かないと金額は分からないんでしょうか。
まだ辞める予定はないので、人事に聞くのも少し気が重くて……
 専門家
まずは社内の就業規則や退職金規程を見てみましょう。
支給条件や計算方法まで載っていれば、自分で概算できるケースも多いですよ。
足りない情報が分かってから人事に聞くと、質問も絞れます
インターネットで検索すると、1,000万円、2,000万円といった数字が出てきます。
厚生労働省の令和5年就労条件総合調査では、勤続20年以上かつ45歳以上の定年退職者のうち、大学・大学院卒の管理・事務・技術職の平均退職給付額は1,896万円でした(厚生労働省「令和5年就労条件総合調査 結果の概況」)。
ここには退職一時金のほか、退職年金の年金現価額が含まれるケースもあります。
この「1,896万円」を見ると、「では、自分もそのくらいだろう」と置きたくなるところです。
ただ、老後資金表へ入れる数字としては、まだ少し早い。
退職金は、会社によって制度そのものが違います。
同じ会社で働いていても、勤続年数、退職理由、社員区分などによって金額が変わることも珍しくありません。
まず知りたいのは平均額より、自分の会社ではどう決まるのか。
この記事では、
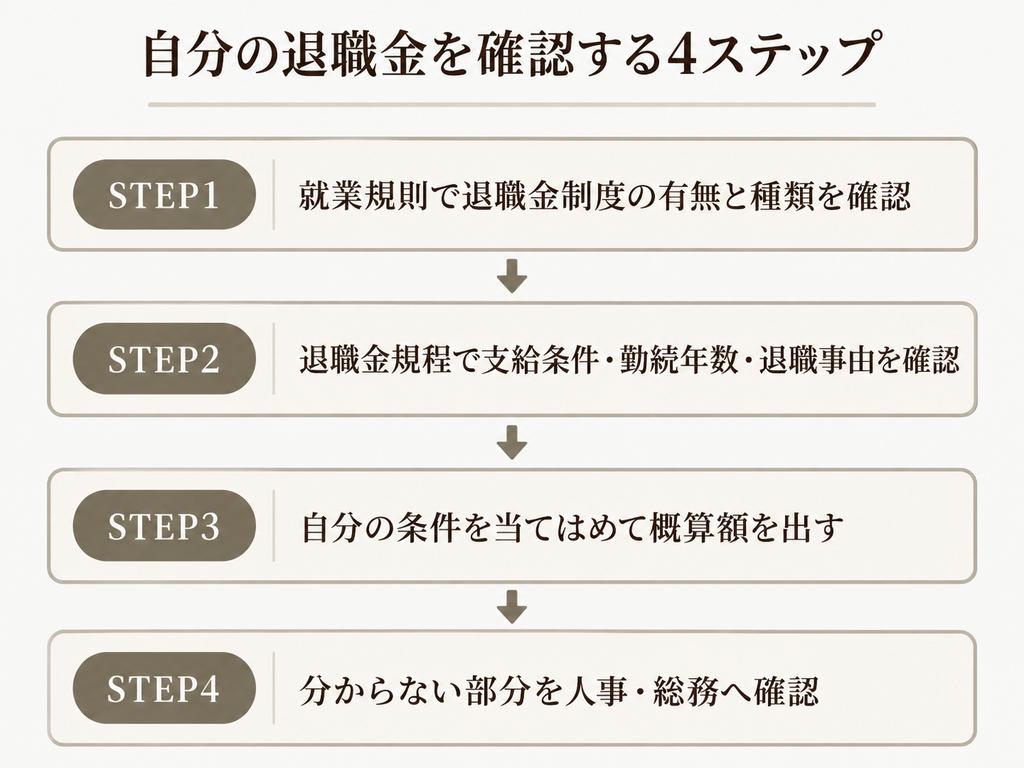
①どんな退職給付制度があるか調べる
→②自分に当てはまる支給条件を確認する
→③自分の数字を入れて概算する
→④分からないところを会社へ確認する
という順番で整理していきます。
最後まで進めれば、「退職金はたぶん○千万円」から一歩進んで、老後資金の計画に使える数字が見えてくるはずです。
- 自分の会社にどんな退職金制度があるか調べる方法
- 退職金規程のどこを見れば、おおよその金額が分かるか
- 規程を読んでも分からないとき、会社に何を聞けばよいか
退職金はいくらもらえる? まず就業規則と退職金規程を確認する
退職金を調べようと思うと、多くの方が最初に計算式を探します。
「基本給×勤続年数かな」
「30年勤めたから、このくらい?」
そんなふうに考えたくなりますよね。
ところが、ここから始めると途中で分からなくなりがちです。
会社によっては、基本給を使って計算します。
別の会社ではポイント制。
企業年金と組み合わせているところもあります。
ですから、計算の前に確認したいのは、自分の勤務先にどんな制度があり、自分がどれに入っているのかです。
就業規則で「退職金制度があるか」を確認する
最初に開きたいのが就業規則です。
退職金制度をどう設計するかは勤務先によって異なります。
厚生労働省のモデル就業規則では、退職金制度を設ける場合、対象となる労働者の範囲や支給要件、金額の計算方法、支払方法、支払時期などを定める考え方が示されています(厚生労働省「モデル就業規則について」)。
そこで、まず会社のイントラネットや社内規程集を見てみましょう。
探す順番は、次のようにすると迷いにくくなります。
就業規則
→「退職金」「退職手当」「退職給付」などの条文
→別規程を参照する記載
→退職金規程・退職年金規程・企業年金規約など
たとえば、
「退職金については、別に定める退職金規程による」
と書かれていたら、次に探すのは「退職金規程」です。
ここは少し注意したいところ。
就業規則を開いたのに具体的な金額が見当たらないと、「うちには退職金がないのかな」と思うかもしれません。
実際には、計算方法を別の規程へ分けている会社もあります。
就業規則に金額が載っていないからといって、その時点で結論を出す必要はありません。
「そもそも就業規則を見た記憶がない」という方もいるでしょう。
就業規則は、労働者が確認できるように周知することが求められています。紙で配付したり職場へ備え付けたりする方法に加え、社内システムなどから随時確認できる形も認められています。
まずはイントラネットの、
「人事」
「社内規程」
「就業規則」
「福利厚生」
あたりを見てみてください。
見つからなければ、総務や人事へ「就業規則と退職金規程は、どこから確認できますか」と尋ねれば十分です。
退職を前提とした質問にする必要もありません。
「退職金」と一緒に企業年金も確認する
就業規則や退職金規程を見つけたら、もう一つ確認してほしいことがあります。
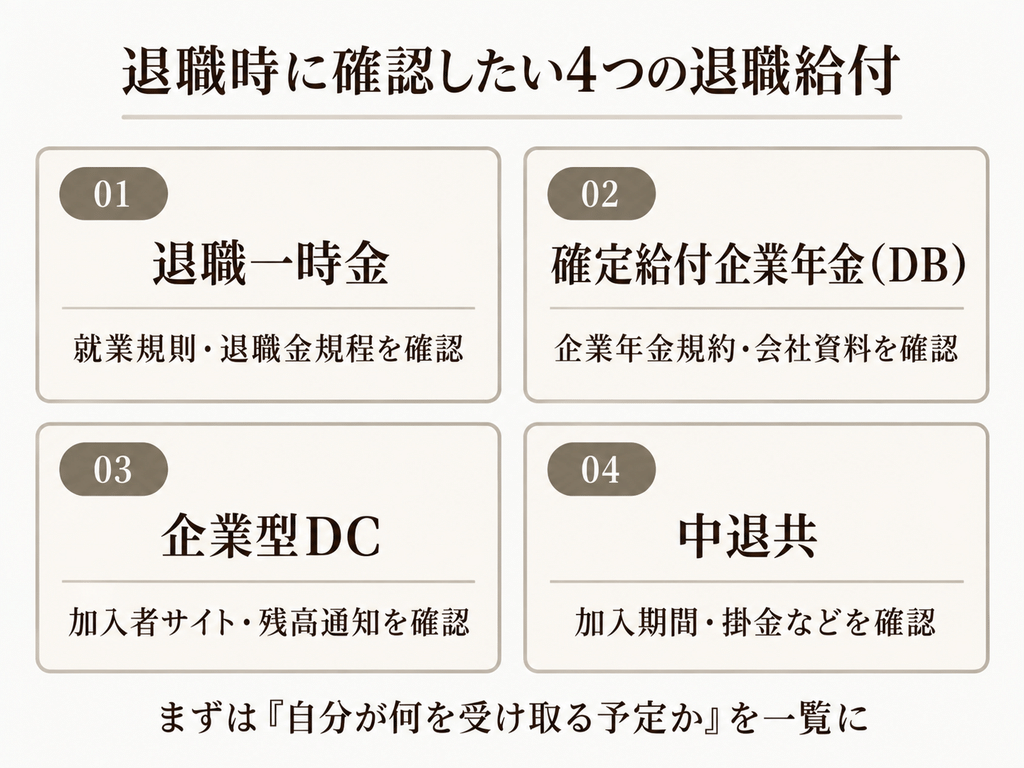
それは、会社を辞めるときに受け取るお金が、退職一時金一つとは限らないという点です。
勤務先によっては、次のような制度を組み合わせています。
- 退職一時金
- 確定給付企業年金(DB)
- 企業型確定拠出年金(企業型DC)
- 中小企業退職金共済(中退共)
名前がいくつも出てくると、急に難しく感じるかもしれません。
この段階で制度を詳しく覚える必要はありません。
先にやることは、「自分の会社では何を使っているか」を拾い出すことです。
確定給付企業年金(DB)は、加入期間などをもとに給付額の算定方法が決められている制度です(厚生労働省「確定拠出年金制度の概要」)。
一方、企業型DCは、会社などが拠出した掛金を自分で運用し、その結果によって将来受け取る金額が変わります。
中小企業では、中退共を利用して退職金制度を設けているケースも見られます。
中退共では事業主が従業員ごとに掛金を納め、退職時には勤労者退職金共済機構から本人へ退職金が支給されます(中小企業退職金共済事業本部「制度概要」)。
たとえば、会社の退職一時金が1,000万円、企業型DCの残高が500万円だったとしましょう。
退職金規程を見て「1,000万円」と分かり、そこで確認を終えてしまうと、企業型DCの500万円が老後資金の整理から抜けてしまいます。
逆に、「退職金は1,000万円しかない」と不安になっていた方が、企業型DCの残高を確認して初めて全体像が見えることも。
ですから、最初は金額より一覧化です。
| 確認する制度 | 見る資料・場所 | 今確認すること |
|---|---|---|
| 退職一時金 | 就業規則・退職金規程 | 支給条件・算定方法 |
| DB | 企業年金規約・会社資料 | 給付条件・見込額 |
| 企業型DC | 加入者サイト・残高通知 | 現在残高 |
| 中退共 | 会社の規程・加入状況 | 掛金・加入期間など |
ここで目指したいのは、制度の専門家になることではなく、「自分は何を受け取る予定なのか」を一枚で見渡せる状態にすることです。
それができれば、次の金額確認がぐっと楽になります。
退職金規程のどこを見る? 支給条件とおおよその金額を確認する
退職金規程を見つけると、次はどうしても「計算式はどこ?」と探したくなります。
でも、少し寄り道したほうが結果的に早いんです。
最初に見るのは計算式より、自分がどの条件で退職金を受け取るのか。
同じ会社、同じ勤続年数でも、社員区分や退職理由が違えば、適用される条件が変わることもあります。
まず「自分がどの条件に当てはまるか」を見る
退職金規程を開いたら、次の5点を探してみてください。
- 対象となる社員区分
- 支給条件や勤続年数
- 退職事由
- 勤続期間の数え方
- 定年・再雇用時の扱い
たとえば、正社員について一つの規程が設けられ、ほかの雇用区分には別のルールが適用されている会社もあります。
そして、少し見落としやすいのが勤続年数です。
「入社して30年たったから、勤続30年で計算すればいい」
そう思いがちですが、退職金の計算上も同じ30年になるとは限りません。
厚生労働省のモデル就業規則では、退職時または解雇時の基本給と勤続年数に応じた支給率を使う算定例が示されています。
また、休職期間について、会社都合のケースを除き勤続年数へ算入しない規程例も掲載されています。
もちろん、これはモデル。
実際に使うのは自分の会社の規程です。
育児・介護休業、休職、出向、転籍などを経験している方は、その期間をどう数えるのかも確認しておきたいところですね。
50代なら、さらに見ておきたいのが、
「定年前に退職した場合」
「定年まで勤務した場合」
「定年後も再雇用で働く場合」
の違いです。
たとえば60歳定年、65歳まで再雇用という会社なら、「65歳まで働くのだから、退職金も65歳まで増えていく」と考えたくなるかもしれません。
お金見直し中60歳で定年、そのあと65歳まで再雇用なら、退職金も65歳まで増えると思っていました
専門家そこは会社の規程を確認したいところです。
60歳の定年時に退職金を確定し、再雇用期間を退職金の計算に入れない会社も見られます
お金見直し中では、どこを見れば分かりますか?
専門家「退職金が確定する時点」と「再雇用期間を勤続年数に含めるか」の2点です。
65歳まで働く予定なら、早めに押さえておきたいですね
ところが、定年時に退職金を支給し、その後の再雇用期間には新たな退職金を設けない規程例も厚生労働省のモデル就業規則に示されています。
ここも会社ごとの確認が必要です。
60歳と65歳のどちらで退職金が確定するのか。
この違いは、50代の生活設計ではかなり大きいですね。
退職金の計算方式は会社によって違う
| 方式 | 見る数字 |
|---|---|
| 算定基礎額 × 支給率 | 算定基礎額・勤続年数・支給率 |
| 金額表から確認 | 勤続年数・等級・退職事由 |
| ポイント制 | 累積ポイント・ポイント単価 |
| 中退共など外部制度 | 掛金月額・加入期間など |
計算方式は「自社がどれか」を見つける
自分の支給条件を確認できたら、ようやく計算式へ進みます。
規程を読むときは、自社の仕組みが次のどれに近いかを見ていくと分かりやすくなります。
① 算定基礎額×支給率
比較的イメージしやすい方式です。
たとえば、
退職時の算定基礎額30万円
×支給率30
=900万円
という形。
厚生労働省のモデル就業規則にも、基本給に勤続年数別の支給率を掛ける算定例が示されています。
ここで一つ、よくある勘違いを押さえておきましょう。
「月給30万円なら30万円を使えばいい」とは限りません。
給与明細には基本給のほか、役職手当、家族手当、住宅手当などが載っていることもあります。
退職金の計算に使うのが「基本給」なのか、「退職金算定基礎額」なのか。
ここを規程で確認します。
同じ月給40万円でも、退職金計算に使う数字が30万円というケースは十分考えられます。
② 金額表から確認する方式
会社によっては、「勤続○年なら○万円」といった金額表を用意しています。
この方式なら計算そのものは難しくありません。
ただし、表を見るときに勤続年数の行しか見ないと、読み違えることがあります。
たとえば、
勤続年数
+等級や職群
+退職理由
の組み合わせで金額が決まる表。
「勤続30年だからここ」と一方向に追うより、縦軸と横軸を両方確認してください。
表の端に小さく書かれた注記も要チェックです。
③ ポイント制
少し分かりにくいのがポイント制でしょう。
勤続年数、職能等級、役職などに応じて毎年ポイントを付け、
累積ポイント×ポイント単価
といった形で退職金を計算します。
規程を読んで仕組みは理解できても、
「では、私は今何ポイント?」
というところで止まる方が多いんですね。
その場合は、社内の人事システムや福利厚生サイトを確認してみてください。
現在の累積ポイントや、退職給付の参考額が表示されていることもあります。
見当たらなければ、人事へ「現在の累積ポイントはどこで確認できますか」と聞けば話が早くなります。
ポイント制の仕組みを完全に理解しようとするより、自分の現在地を示す数字を探す。
こちらのほうが実用的です。
④ 中退共など外部制度を使っている場合
中退共を利用している会社では、会社独自の退職金算定式とは見方が変わります。
一般の中退共では、退職金は基本退職金と付加退職金で構成され、基本退職金は掛金月額や納付月数などをもとに決まります。
そのため、中退共に加入していると分かったら、
「勤続30年だから基本給を30倍」
といった計算には進まず、まず加入期間や掛金月額を確認します。
会社独自の退職金と中退共を組み合わせているケースも考えられるため、規程に「中退共」「共済」といった記載が出てきたら、その扱いまで読んでおきましょう。
お金見直し中計算方法がいくつも出てきて、結局、自分はどこを見ればいいのか迷ってきました
専門家まず、自分の会社がどの計算方式を使っているかを確認します。
次に見るのが、自分の「勤続年数と基礎額・ポイント」。
そのあと「定年か自己都合か」です。
この3つがそろうと、概算額まで進みやすくなります
 お金見直し中
計算式を全部理解してから進まなくてもいいんですね
専門家はい。まずは、自分の計算に使う数字がどこに載っているかをつかむほうが進めやすいですね
定年・自己都合・会社都合で金額が変わるかを見る
退職金を調べるとき、勤続年数と同じくらい重要なのが「どう辞めるか」です。
退職金規程では、
- 定年退職
- 自己都合退職
- 会社都合退職
- 早期退職優遇制度
などで支給率を分けていることもあります。
厚生労働省の令和5年就労条件総合調査を見ると、勤続20年以上かつ45歳以上の大学・大学院卒(管理・事務・技術職)の平均退職給付額は、定年退職1,896万円、自己都合退職1,441万円、会社都合1,738万円、早期優遇2,266万円でした。
ここで「自己都合なら定年より○万円少ない」と、自分の退職金へそのまま当てはめるのは避けたいところです。
この数字から読み取りたいのは、もっとシンプル。
退職理由によって金額が変わる制度もあるので、自分の退職予定に合う条件を確認しようということです。
55歳で転職を考えている方と、60歳まで勤務する方、65歳まで再雇用で働く方。
同じ50代でも、見るべき数字は変わってきます。
早期退職優遇制度の募集が出たときも同じです。
「通常より500万円上乗せ」と聞けば、500万円に目が向きます。
ただ、55歳で退職するなら、その後の給与はどうなるのか。
公的年金を受け取るまで何年あるのか。
住宅ローンは残っているか。
企業年金はどのタイミングで受け取れるのか。
ここまで並べて初めて、生活設計として比較できます。
退職金の数字一つで、退職時期まで決めてしまうのはもったいないところです。
「今」と「予定退職時」の2つを出してみる
ここまで確認できたら、自分の数字を表へ入れてみましょう。
| 確認項目 | 自分の場合 |
|---|---|
| 退職金制度 | |
| 支給対象 | |
| 勤続年数の起算日 | |
| 現在の勤続年数 | |
| 予定退職時の勤続年数 | |
| 退職事由 | 定年・自己都合など |
| 算定基礎額/累積ポイント | |
| 支給率/ポイント単価 | |
| 現時点の概算額 | |
| 予定退職時の概算額 |
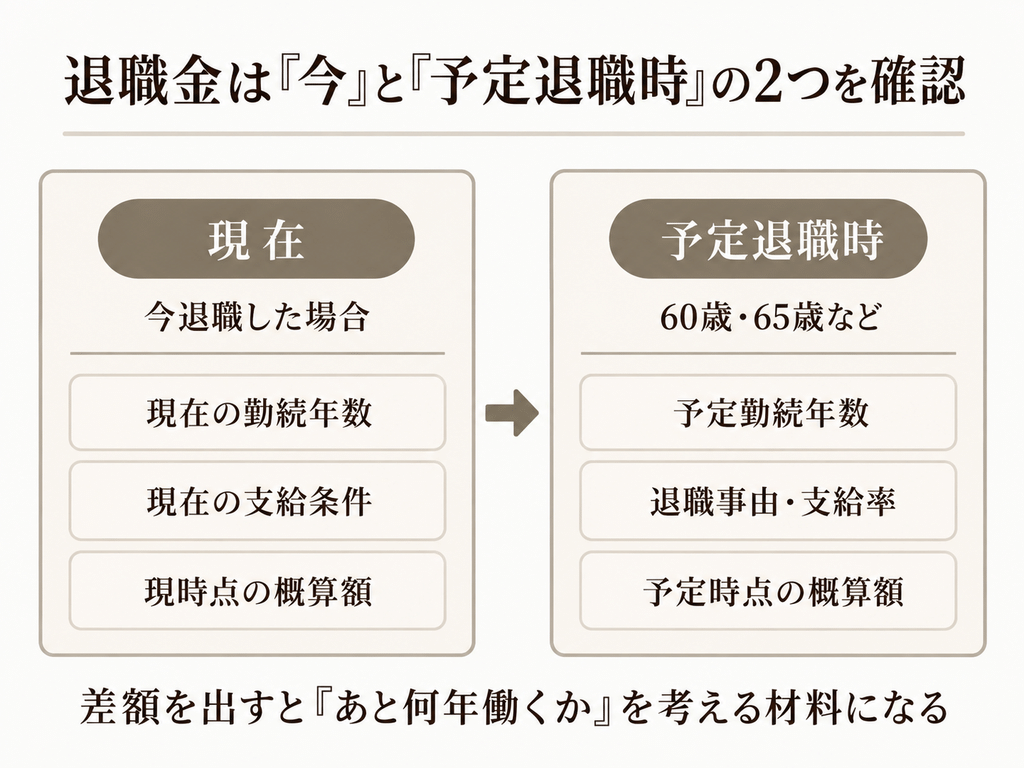
この表では、金額を一つに絞らず、「今退職した場合」と「予定している時期まで働いた場合」の両方を出してみてください。
たとえば現在55歳で、60歳まで働く予定なら、
- 55歳時点の勤続年数
- 60歳時点の勤続年数
- 60歳で適用される支給率
- 定年退職として扱われる条件
を確認します。
仮に、55歳時点の概算額が800万円、60歳なら1,200万円だったとしましょう。
すると、「あと5年働けば、退職金は400万円ほど増える見込み」という数字が見えてきます。
ここまで出せると、一気に現実味が出ますね。
ただし、
「400万円増えるなら、60歳まで働こう」
とすぐ決める必要はありません。
5年間の給与、家計収支、住宅ローン、今後の働き方、公的年金を受け取り始めるまでの資金。
こちらも同時に見たいからです。
退職金についてはまず、自分の会社の制度を使って、現実的な見込額を置けるところまで進める。
それができれば、次に老後資金全体を考える土台ができます。
退職金規程を読んでも分からないとき、会社には何を聞く?
規程を読み進めても、最後まで自力で計算できるとは限りません。
特にポイント制や、退職一時金・DB・企業型DCを組み合わせている会社では、「制度は分かった。でも、自分の金額が出せない」というところで止まりやすいものです。
そんなときは、分からない部分を絞って人事や総務へ確認します。
「いくらもらえますか?」より、聞く項目を分ける
会社へ確認したいのは、主に次の5点です。
- 自分が加入している退職給付制度
- 退職金計算上の勤続年数
- 自分に適用される算定方式
- 定年時点の見込額を確認できる資料やシステム
- DB・企業型DCなど、ほかに対象となる制度
「退職金のことを聞いたら、辞めるつもりだと思われそう」
ここを気にする方は多いですね。
それなら、金額を正面から聞くより、
老後資金を整理しているので、現在の退職給付制度と、退職金の算定方法を確認できる資料を教えていただけますか。
くらいの聞き方で十分です。
制度や資料の場所を確認する質問なら、退職時期を決めていない段階でも切り出しやすいでしょう。
すでに退職する年齢が決まっているなら、
60歳で退職した場合の見込額を確認したいのですが、どこを見れば分かりますか。
と聞いたほうが早いですね。
まだ50代前半で退職時期が決まっていない方は、今すぐ最終金額を出すより、算定方法や現在のポイント、勤続年数の扱いを把握しておくほうが役に立ちます。
数年後に見直すときも、ゼロから調べ直さずに済みます。
「退職金1,500万円」と「使えるお金1,500万円」は分けて考える
さて、ここまで調べて「退職金は1,500万円くらい」と分かったとします。
数字が出ると、少し安心しますよね。
ただ、その1,500万円をそのまま「老後に使えるお金」として置く前に、もう一段確認しておきたいところです。
退職時には、
- いつ受け取るのか
- 一時金か年金か
- DBや企業型DCをどう受け取るのか
- 税金はどうなるのか
といった条件が関わります。
退職一時金は、税務上、原則として退職所得として扱われます。
国税庁によると、退職所得控除額は、勤続20年以下なら原則「40万円×勤続年数」、20年を超える場合は「800万円+70万円×20年を超える勤続年数」で計算します(国税庁「No.1420 退職金を受け取ったとき(退職所得)」)。
ただし、過去の退職金の受給歴や、ほかの制度から一時金を受け取る時期などによって計算方法が変わるケースもあります。
ここでは税額を細かく計算するところまで広げません。
まず確認したいのは、会社の制度から見た退職給付の見込額です。
そこまで出せたら、次に、
預貯金
+NISA
+企業型DC・DB
+退職一時金
+公的年金
-退職後も残る住宅ローンなどの支出
と並べてみます。
ここで初めて、退職金が生活の中でどんな役割を持つのかが見えてきます。
たとえば1,500万円の退職金があっても、住宅ローン残高が700万円あり、年金を受け取るまで数年間の生活費をそこから出す予定なら、使い方は変わります。
逆に、住宅ローンを完済していて、預貯金にも余裕があり、企業型DCも育っているなら、退職金を急いで取り崩す必要性は低くなるかもしれません。
退職金は「いくらもらえるか」で終わる数字ではなく、何歳から、何に使うかまで決めて初めて生活設計の数字になる。
50代で確認しておく価値は、ここにあります。
お金見直し中結局、今日やるなら何から始めればいいですか?
専門家まず社内サイトで就業規則と退職金規程を探す。
次に、自分の勤続年数と退職予定年齢を当てはめてみる。
そこで金額まで出せなければ、分からない項目を人事に確認。
この3つで進められます
お金見直し中平均額を調べ直すより、自分の会社の数字を出すほうが先ですね
専門家そうですね。
見込額が出たら、公的年金や預貯金、住宅ローンなどと並べて、退職後にどう使うかを考えていきます
まとめ|就業規則から退職金の概算額まで出してみよう
退職金を調べるとき、平均額から入ると「自分もこのくらいかな」で止まりやすくなります。
自分の老後資金に使える数字へ近づけるなら、勤務先の制度から確認するのが近道です。
順番は、
就業規則を確認する
→退職金規程・企業年金規約を探す
→支給対象・勤続年数・退職事由を見る
→算定方式を確認する
→自分の数字を当てはめる
→分からないところを会社へ確認する
この流れ。
さらに、退職一時金と一緒に、DB、企業型DC、中退共なども一度並べてみてください。
「退職金はいくらなんだろう」と検索していたところから、自分の会社の制度を使っておおよその金額まで出せるようになると、老後資金の見え方はかなり変わります。
次はその数字を、公的年金、預貯金、NISA、住宅ローン、これからの働き方と並べる段階です。
退職金が多いか少ないかを考えるより先に、まず自分の数字をつかむ。
そこから、退職後のお金の計画が始まります。
よくある質問
就業規則に退職金の金額が書いていません。退職金はもらえないのでしょうか?
就業規則に具体的な金額が載っていなくても、まず「退職金規程」「退職年金規程」など別の規程への参照が書かれていないか確認してください。
退職金の計算方法を別規程にまとめている会社も見られます。
社内イントラネットや規程集で見つからない場合は、人事・総務へ「退職金の算定方法を確認できる規程はどこですか」と聞くと確認しやすいでしょう。
退職金規程を読んでも自分の金額を計算できないときはどうすればよいですか?
まず、勤続年数、退職理由、社員区分、算定基礎額、累積ポイントなど、自分で確認できる項目まで埋めてみましょう。
そのうえで不足する数字を人事・総務へ確認します。
「退職金はいくらですか」とまとめて聞くより、「現在の累積ポイントはどこで確認できますか」「60歳時点の見込額を確認できる資料はありますか」と項目を分けるほうが確認しやすくなります。
企業型DCがある場合、それも退職金として考えればよいですか?
老後資金を整理するときは、退職一時金と企業型DCの両方を確認したいところです。
ただし、同じ金額としてまとめてしまうと、受取時期や受取方法の違いが見えにくくなります。
まず「退職一時金」「DB」「企業型DC」など制度ごとに残高や見込額を分けて記録し、そのあと退職後の何歳から使うお金なのかを整理すると、資金計画へつなげやすくなります。
退職金の見込額が分かったら、次に何を確認すればよいですか?
次は、公的年金、預貯金、企業型DC、NISA、住宅ローン残高と並べてみましょう。
たとえば退職金1,500万円でも、60歳で受け取り、年金開始までの生活費や住宅ローン返済へ充てる人と、預貯金に余裕があり当面使わない人とでは役割が変わります。
「いくら受け取るか」から、「いつ、何に使うか」へ進めると、退職後の資金計画が具体的になります。
退職金は一時金と年金のどちらで受け取るほうがよいですか?
受取方法は、金額の大きさだけで決めにくいテーマです。
一時金と年金では税金の計算や受け取る期間が異なり、企業型DCやDBなど他の退職給付をいつ受け取るかも関係します。
まずこの記事で自分の退職給付額と制度を確認し、その次に「一時金・年金のどちらで受け取るか」を比較すると整理しやすくなります。