「老後の年金、結局いくらもらえるんだろう」
50代に入ると、この疑問が急に現実味を帯びてきます。
定年まで、あと何年か。
60歳以降も今の会社で働くのか。
再雇用になったら給与はいくらになるのか。
そんなことを考え始めると、これまで何となく眺めていた「ねんきん定期便」の数字も気になってくるものです。
インターネットで調べれば、「年金の平均受給額」はすぐ見つかります。
ただ、老後の家計を考える場面で知りたいのは、平均的な誰かの金額より、自分はどのくらい受け取れそうなのかではないでしょうか。
同じ50代の会社員でも、これからの働き方は人それぞれ。
- 60歳で退職する
- 65歳まで会社員として働く
- 60歳以降は再雇用となり、年収が下がる
- 途中からパート勤務に変わる
- 65歳から年金を受け取る
- 68歳、70歳まで受給開始を遅らせる
条件が変われば、将来の年金見込額も動きます。
そこで使いたいのが、厚生労働省の「公的年金シミュレーター」と日本年金機構の「ねんきんネット」です。
 お金見直し中
年金額を知りたいのですが、平均額を見ても自分に当てはまる感じがしなくて。
最初からねんきんネットを見ればいいんでしょうか?
 専門家
働く年齢や受け取り始める時期がまだ決まっていないなら、まず公的年金シミュレーターで条件を動かしてみると整理しやすいですよ。
60歳で辞める場合、65歳まで働く場合などを比べてみます
 お金見直し中
先に自分の働き方を何パターンか試してみるんですね
専門家はい。現実的な候補が見えてきたら、ねんきんネットで自分の年金記録に当てはめて詳しく確認する。
この順番なら、数字を追いやすくなります
使い分けを先に押さえておきましょう。
条件を変えながら、まずいろいろ試したい
→ 公的年金シミュレーター(厚生労働省「公的年金シミュレーター」)
自分の年金記録を使って、詳しく確認したい
→ ねんきんネット(日本年金機構「『ねんきんネット』による年金見込額試算」)
公的年金シミュレーターは、IDやパスワードの登録をせずに利用できます。
手元にねんきん定期便があれば、掲載されている二次元コードから試算を始める方法も。
もっと細かい条件で確認したくなったら、ねんきんネットへ進みます。
厚生労働省も、詳細な年金見込額を確認する方法として、ねんきんネットを案内しています。
この記事では、公的年金シミュレーターとねんきんネットの違いを確認しながら、それぞれをどの場面で使うと分かりやすいかを見ていきます。
あわせて、試算した年金額を、これからの働き方や老後の家計を考える材料としてどう見るかも整理します。
- ねんきんネットと公的年金シミュレーターの使い分け
- 働き方や受給開始年齢を変えて年金額を試算する方法
- 試算した年金額を老後の生活設計にどうつなげるか
ねんきんネットと公的年金シミュレーター、どちらを使う?
名前が似ているので、「結局どっちを開けばいいの?」と迷いやすいところです。
どちらでも将来の年金額を試算できますが、使いどころが少し違います。
最初から細かい金額を確かめたいのか。
それとも、働き方を変えながら大まかな違いを見たいのか。
ここを分けると、選びやすくなります。
まずは2つの違いをつかむ
主な違いを並べてみましょう。
| 比較項目 | 公的年金シミュレーター | ねんきんネット |
|---|---|---|
| 主な使い方 | 手軽な簡易試算 | 自分の記録を基にした詳細試算 |
| 利用登録 | 不要 | 必要 |
| 年金記録 | 個人の年金記録を直接使用しない | 本人の年金記録を使用 |
| ねんきん定期便 | 二次元コードから入力できる | 年金記録そのものを確認できる |
| 今後の働き方 | 変更して試算できる | 変更して試算できる |
| 受給開始年齢 | 変更して試算できる | 変更して試算できる |
| 複数条件の比較 | 条件を動かしながら確認しやすい | PC版では試算結果を保存・比較できる |
| 向いている場面 | まず複数案を試してみたい | 現実的な候補を詳しく確認したい |
公的年金シミュレーターは、個人の年金記録を直接読み込む仕組みを取らず、働き方も年単位で入力するなど、手軽に試せる設計になっています。
「60歳で退職したら?」
「65歳まで働いたら?」
「年金を70歳から受け取ったら?」
こうした条件を動かしながら、おおまかな差を見るのに向いています。
一方、ねんきんネットは、自分自身の年金記録を基に試算できます。
設定できるのは、たとえば次のような項目です。
- 今後どの年金制度に加入するか
- 今後の職業や収入
- 老齢年金を受け取り始める年齢
- 国民年金保険料の未納分を今後納付するか
イメージとしては、
公的年金シミュレーターで「候補を探す」。
ねんきんネットで「自分の記録に当てはめて確かめる」。
この順番で考えると、2つの役割がかなり見えやすくなります。
まだ働き方が決まっていないなら、先に条件を動かしてみる
50代の相談では、「年金額を知りたい」と話していても、その前に決めることが残っているケースがよく見られます。
「60歳で辞めるか、再雇用で65歳まで働くか迷っている」
「再雇用後は給与が下がりそう。そこまでして65歳まで働くほうがいいのだろうか」
「年金は65歳から受け取るつもりだったけれど、70歳まで待つ方法も気になってきた」
こうした段階なら、最初から一つの条件を細かく詰めるより、何通りか試してみるほうが話は早いでしょう。
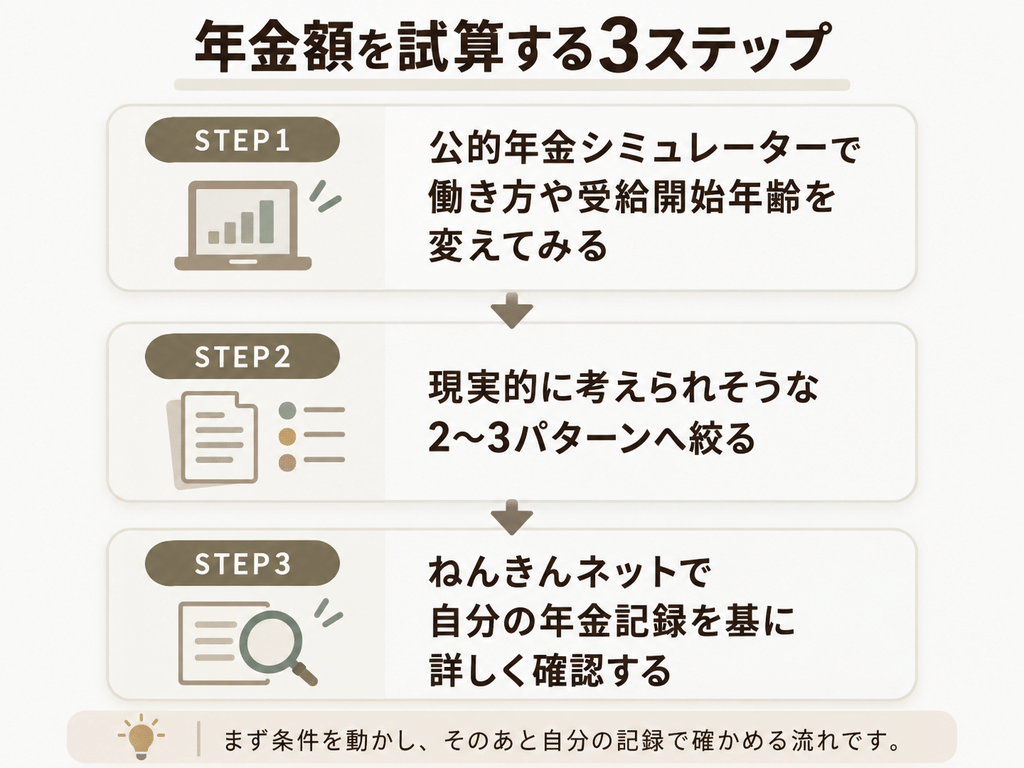
進め方は3段階です。
STEP1 公的年金シミュレーターで条件を変えてみる
STEP2 現実的に考えられそうな候補を2~3パターンに絞る
STEP3 ねんきんネットで詳しく試算する
たとえば、こんな3案。
- A:60歳退職・65歳から年金受給
- B:65歳まで勤務・65歳から年金受給
- C:65歳まで勤務・70歳から年金受給
ここでCの年金見込額が一番高く表示されても、「ではCにしよう」と急ぐ必要はありません。
先に見たいのは、働く期間や受給開始年齢を変えると、年金額がどのくらい動くのかです。
差が分かると、次の問いが見えてきます。
「その金額の差のために、何年間働くのか」
「年金を受け取るまでの生活費は、何で賄うのか」
年金額の比較が、少しずつ自分の暮らしの話に変わってきます。
公的年金シミュレーターで働き方と受給開始年齢を変えてみる
ここから、実際に数字を動かしてみましょう。
最初から「一番よい条件」を探そうとすると、かえって迷います。
まず一つ、今の自分に近いケースを作る。
そのあと、条件を一つずつ変えていく。
この順番のほうが、どの条件で年金額が変わったのかを追いやすくなります。
最初の1本は「今の働き方に近い条件」
ねんきん定期便が手元にあれば、掲載されている「公的年金シミュレーター二次元コード」をスマートフォンで読み取ってみましょう。
ねんきん定期便に載っている情報を使って試算を始められるため、一から入力する手間を減らせます。
二次元コードに含まれるのは、被保険者種別や標準報酬月額、年金見込額など、試算に使う情報です。
氏名、住所、基礎年金番号など、個人を特定する情報は含まれていません。
もちろん、二次元コードを使わず、Webサイトから直接入力しても進められます。
最初に作りたいのは、今の働き方をおおむね続けたケース。
たとえば53歳の会社員なら、
「60歳まで、現在に近い年収で働く」
という条件を入れてみます。
表示された年金見込額は、いったんメモ。
この数字は、ここから条件を変えて比べるための基準として見ておきます。
これから条件を変えたとき、どの程度差が出るかを見るための基準にします。
一本、物差しを作っておく感覚ですね。
60歳で辞める? 65歳まで働く? 働き方を変えて比べる
基準となる数字を出したら、次は今後の働き方です。
たとえば、次の3ケースを比べます。
ケース1 60歳で退職する
ケース2 65歳まで現在に近い年収で働く
ケース3 60歳から再雇用となり、年収を下げて65歳まで働く
公的年金シミュレーターでは、今後の年収や働き終える年齢などを変えて年金額を確認できます。期間ごとに、加入する年金制度や年収を変えて入力することも可能です。
50代で見落としたくないのが、「何歳まで働くか」と「いくらで働くか」は別の話だということ。
定年が60歳でも、その後の選択肢はいくつか考えられます。
- 同じ会社で再雇用
- 別の会社へ転職
- 勤務日数を減らして働く
再雇用後に給与が大きく下がる見込みなら、今の年収をそのまま65歳まで延ばして試算すると、実際の予定から離れてしまいます。
お金見直し中再雇用後の給与なんて、まだ分からないんです。
こういう場合は何を入れればいいんでしょう?
専門家一つの金額に決めなくて大丈夫です。
たとえば年収300万円と400万円の2ケースを置いて、まず年収を変えると年金額がどのくらい動くかを見てみましょう
お金見直し中退職年齢も年収も一度に変えるより、一つずつ変えるほうがいいんですね
専門家そのほうが差の原因を追いやすくなります。
年収を比べたあとに、60歳退職と65歳退職を比べる。
順番に動かすと、自分に影響の大きい条件も見えてきます
「再雇用後は年収300万円くらいになりそう」
「まだ分からないけれど、400万円の場合も見ておきたい」
そんな入れ方でも十分です。
将来の働き方がまだ固まっていなくても、試算はできます。
むしろ決まっていないからこそ、数字を動かしてみる意味が出てきます。
知りたいのは、未来を言い当てる金額ではなく、働き方を変えると年金見込額がどう変わるか。
まずはそこを見てみましょう。
| ケース | 働き方 | 確認したいこと |
|---|---|---|
| 1 | 60歳で退職 | 60歳以降働かない場合の年金見込額 |
| 2 | 65歳まで現在に近い年収で勤務 | 勤務期間を延ばした場合の変化 |
| 3 | 60歳から再雇用で65歳まで勤務 | 年収低下も反映した場合の変化 |
65歳、68歳、70歳。受け取り始める年齢も動かしてみる
次は、働き方をいったん固定します。
その状態で、年金を受け取り始める年齢を変えてみましょう。
たとえば、
| 試算 | 働き方 | 年金の受給開始 |
|---|---|---|
| A | 65歳まで働く | 65歳 |
| B | 65歳まで働く | 68歳 |
| C | 65歳まで働く | 70歳 |
このようにすると、受給開始年齢を変えた影響を見やすくなります。
公的年金シミュレーターでは、老齢年金の受給開始年齢を60歳から75歳まで設定できます。
詳細入力なら1か月刻みで指定でき、結果画面ではスライドバーを動かしながら金額の変化を確認できます。
ここで、数字の大きさに引っ張られすぎないようにしたいところです。
受給開始を遅らせれば、表示される年金額は増えていきます。
ただ、「70歳の金額が一番大きい。なら70歳受給にしよう」とは、まだ決めきれません。
お金見直し中70歳まで待つと年金額が増えるなら、できるだけ遅く受け取ったほうが得なんですか?
専門家年金の年額は増えます。
ただ、そこだけ見て受給開始年齢を決めると、65歳から70歳までの暮らしが抜けてしまいます
お金見直し中65歳で仕事を辞めるなら、その5年間のお金も考えるということですね
専門家そうです。まず給与収入が続くか。
次に、退職金や預貯金からどのくらい出すことになるか。
この2つを確認してから、65歳・68歳・70歳の試算結果を比べると判断しやすくなります
たとえば65歳で仕事を終え、70歳から年金を受け取るなら、その間は5年間。
その生活費をどう用意するでしょうか。
給与収入が続くのか。
退職金を使うのか。
預貯金を取り崩すのか。
NISAなどの運用資産から取り崩すのか。
住宅ローンが残っていれば、返済も家計から出ていきます。
「70歳から受け取れば年金額が増える」という話と、「65歳から70歳まで無理なく暮らせる」という話は、いったん分けて考える。
ここが大事です。
公的年金シミュレーターは簡易的な試算ツールです。
2026年度時点の年金水準を使って計算し、将来実施されるマクロ経済スライドによる調整は反映していません。
老齢年金の試算では、加給年金や振替加算なども対象外です。
表示された金額は「将来この金額を必ず受け取る」という数字より、条件を変えたときの違いを見る目安として使うとよいでしょう。
ここまで読んで、
「それなら、どの数字を見ればいいの?」
と感じた方もいるでしょう。
公的年金シミュレーターで候補が見えてきたら、次はねんきんネットへ。
自分自身の年金記録を使って、もう一段詳しく確認します。
ねんきんネットで現実的な候補を詳しく比較する
公的年金シミュレーターで何通りか試してみると、考え方が少し変わってくることもあります。
「60歳できっぱり辞めるつもりだったけれど、63歳くらいまで働くケースも見てみようかな」
「70歳まで待つより、67歳や68歳から受け取るほうが自分には合いそう」
そんなふうに、漠然としていた選択肢が現実味を帯びてきます。
ここからは、ねんきんネットの出番です。
「詳細な条件で試算」で予定を現実に近づける
ねんきんネットには、「かんたん試算」と「詳細な条件で試算」が用意されています。
「かんたん試算」では、現在の加入条件が60歳まで続くと仮定して、年金見込額を自動計算します。
一方、「詳細な条件で試算」では、今後の職業や収入、老齢年金を受け取り始める年齢などを自分で設定できます。
今回、使いたいのはこちら。
たとえば、
- 59歳まで現在の会社で勤務
- 60~64歳は再雇用
- 65歳で退職
- 老齢年金は65歳から受給
という予定を入れてみます。
「でも、再雇用後の給与なんてまだ決まっていない」
そういう方も多いと思います。
今の時点で確定している必要はありません。
「こうなるはず」と決めるための入力というより、予定Aと予定Bを比べるための仮置きと考えてください。
年収300万円の場合。
400万円の場合。
65歳まで働く場合。
63歳で辞める場合。
少しずつ条件を変えると、自分の選択肢が数字で見えてきます。
2~3パターンに絞ると、違いが見えやすい
試算はいくらでも増やせますが、最初は2~3パターンくらいが見やすいでしょう。
たとえば、
パターンA
60歳退職・65歳受給
パターンB
65歳退職・65歳受給
パターンC
65歳退職・70歳受給
ねんきんネットのPC版では、試算結果を5件まで保存し、複数の結果をグラフや表で比較できます。
スマートフォン版は、試算条件の保存や複数結果の比較に制約があります。じっくり何通りか比べるなら、PCで確認したほうが作業しやすいでしょう。
そして、年金見込額と一緒に確認しておきたい数字がほかにもあります。
次のように並べてみてください。
| 条件 | 年金見込額 | 退職から年金受給まで |
|---|---|---|
| A:60歳退職・65歳受給 | 年○万円 | 5年 |
| B:65歳退職・65歳受給 | 年○万円 | 0年 |
| C:65歳退職・70歳受給 | 年○万円 | 5年 |
「退職から年金受給まで」の欄がポイントです。
たとえばCの年金見込額が一番高くても、65歳から70歳までの5年間を預貯金から賄う予定なら、その間にいくら必要になるかも見ておきたいところ。
一方、70歳まで無理のないペースで働き、給与で生活費を賄える人なら、同じ70歳受給でも家計への影響は変わります。
年金額を比べると、どうしても数字の大きいほうに目が向きます。
年金を受け取り始めるまでの期間も、もちろん生活は続きます。
その年齢までどう暮らすのか。
ここまで見て、初めて年金の試算が生活設計につながります。
年金額が出たら、横に3つの数字を並べる
年金見込額を確認したら、画面を閉じる前にもうひと仕事。
次の3つを一緒に見てみましょう。
- ① 退職後の生活費
-
現在の生活費をそのまま当てはめるより、退職後に増えそうな支出、減りそうな支出を考えます。
住宅ローンは続くのか。
通勤費は減るのか。
旅行や趣味に使うお金は増えそうか。ざっくりでも構いません。まず月いくらくらい必要になりそうか、数字にしてみます。
- ② 年金を受け取るまでの収入
-
再雇用、転職、パートなどで給与収入が続くのか。
それとも退職後は仕事をせず、年金の受給開始まで資産を使う予定なのか。
ここが変わると、同じ年金額でも受け取り始める時期の考え方はかなり変わります。
- ③ 退職金・預貯金・運用資産
-
年金が始まるまでの生活費を、どこから、どの程度出せそうか。
退職金を生活費に充てる予定なのか。
預貯金から取り崩すのか。
NISAなどの運用資産も使うのか。
住宅ローンが残る方は、毎月の返済額と完済時期もここに加えます。
たとえば、
「70歳から受け取ると、年金額がかなり増える」
という結果が出たとします。
一方で、65歳から70歳までに生活費として1,500万円ほど必要で、その大半を預貯金から出す予定ならどうでしょう。
70歳時点の年金額を見る目も、少し変わってくるはずです。
逆に、65歳以降も給与収入が続き、日々の生活費をそこから賄えるなら、受給開始を遅らせる案も現実的になってきます。
年金の試算で知りたいのは、「65歳と70歳、どちらが得か」という一問一答より、自分の収入と資産で、どの暮らし方なら続けていけそうかということ。
年金額は、その判断材料の一つです。
| 年金見込額 | 何歳から、年いくら受け取る見込みか |
|---|---|
| 退職後の生活費 | 毎月いくら必要になりそうか |
| 受給開始までの収入 | 再雇用・転職・パートなどの収入はいくらか |
| 手元の資産と負債 | 退職金・預貯金・運用資産・住宅ローンを確認 |
年金額の大きさより、「受給開始までをどう暮らすか」まで一緒に見ることがポイントです。
お金見直し中いろいろ試せるのは分かりました。
でも、今日やるとしたら何から始めればいいですか?
専門家まず、今の働き方に近い条件で年金額を一つ出します。
次に、働く年齢か受給開始年齢のどちらか一つを変えて、比べてみてください
お金見直し中それで候補が見えてきたら、ねんきんネットですね
専門家はい。2~3案に絞ったら、自分の年金記録で確認します。
最後に年金額と生活費、退職後の収入、手元の資産を並べる。
そこまで進めば、受給開始年齢を考える材料がかなり具体的になります
まとめ|年金額を「老後の暮らし方」を考える数字に変える
老後の年金額が気になったら、平均受給額を眺めて終えるより、自分の条件を入れて試算してみましょう。
進め方は、次の4段階です。
- 公的年金シミュレーターで現在に近い条件を試算する
- 働く年齢・年収・受給開始年齢を変えて比べる
- 現実的な2~3案をねんきんネットで詳しく確認する
- 生活費・退職金・預貯金・住宅ローンなどと並べて考える
「何歳から受け取れば年金額が最大になるか」と、「自分が無理なく暮らせる受け取り方」は、必ずしも一致しません。
60歳以降も働くのか。
再雇用後の給与はいくらになりそうか。
退職金はいくら見込めるか。
預貯金は何歳ごろから使うのか。
住宅ローンはいつ終わるのか。
こうした条件が変われば、同じ年金見込額でも受け止め方は変わります。
まずは公的年金シミュレーターを開き、今の自分に近い条件を一つ入れてみる。
そこから年齢や年収を少し動かしてみてください。
「老後はいくらもらえるんだろう」とぼんやりしていた数字が、何歳まで働くか、いつから年金を受け取るか、手元のお金をどうつないでいくかを考える数字に変わっていきます。
よくある質問
公的年金シミュレーターとねんきんネットで金額が違う場合、どちらを見ればよいですか?
公的年金シミュレーターは簡易試算、ねんきんネットは本人の年金記録を基にした詳しい試算という違いがあります。
試算の仕組みが異なるため、表示される金額に差が出ることもあります。
まずシミュレーターで条件ごとの差をつかみ、老後設計で使う候補が絞れたら、ねんきんネットで確認する流れが分かりやすいでしょう。
差が大きいときは、働く期間や年収、受給開始年齢など、入力した前提が同じかも見直します。
実際の受給額は将来の制度改定などでも変わります。
ねんきん定期便の二次元コードを読み取っても個人情報は大丈夫ですか?
ねんきん定期便の二次元コードを使うと、試算に必要な情報を読み込んで公的年金シミュレーターを始められます。
厚生労働省によると、入力した情報や試算結果は保存されず、シミュレーターを離れると消去されます。
ID・パスワードの登録も不要です。
二次元コードを使いたくない場合は、公的年金シミュレーターのWebサイトから必要な条件を直接入力して試算する方法も選べます。
再雇用後の給与がまだ決まっていなくても試算できますか?
再雇用後の給与が決まっていなくても試算できます。
たとえば年収300万円、400万円というように複数の仮定を置き、年金見込額がどの程度変わるか比べてみましょう。
ここで求めるのは将来の給与を当てることより、働き方が変わったときの影響をつかむこと。
勤務日数や役割がまだ見えない時期なら、低め・高めの2ケースを置く方法も使えます。
条件が正式に決まったら、ねんきんネットでもう一度確認すると整理しやすくなります。
年金は65歳から受け取るのと繰り下げるのと、どちらがよいですか?
受給開始年齢は、表示される年金額の多さのみでは決めにくいテーマです。
受給を遅らせる間の生活費を給与で賄えるのか、退職金や預貯金を取り崩すのかで家計への影響は変わります。
まず65歳、68歳、70歳など複数のケースを試算し、その期間の収入・生活費・手元資金も並べてみてください。
住宅ローンが残る場合は返済額も確認対象です。
そのうえで、繰上げ・繰下げの記事で受給時期を詳しく比較すると考えやすくなります。
年金額を試算する前に、ねんきん定期便も確認したほうがよいですか?
試算の前に、ねんきん定期便で加入記録や年金見込額の前提を確認しておくとスムーズです。
特に50代は、記載されている見込額がどの条件で計算されているかを押さえておきたいところ。
勤務先や加入期間に気になる点があれば、先に記録を確認すると、その後の試算も読み取りやすくなります。
見方に迷う場合は、「50代のねんきん定期便はどこを見る? 見込額と加入記録の確認ポイント」を確認してみてください。