「10年以上前、銀行ですすめられて投資信託を始めたんです。でも、今となっては何を買ったのか、よく分からなくて」
40代・50代のお金の相談では、ときどきこんな話が出てきます。
買った当時は説明を聞き、納得して手続きをしたはず。
それでも10年、15年とたてば、商品名も仕組みも記憶の奥へ押し込まれていきます。
その間には、転勤があったり、子どもの進学があったり、住宅ローンを組んだり。
仕事も家庭も忙しく、「投資信託は口座に入ったまま」という状態になっていても、そう珍しい話ではありません。
久しぶりに残高を見て、
「これ、このまま持っていていいのかな」
「新NISAの商品に替えたほうがいい?」
と気になり始める。
でも、ここですぐ売る・持つを決めようとすると、話がややこしくなります。
先に確認したいのは、何を、どの口座で、いくら持っているか。
まずはここです。
昔買った商品だから見直す。
利益が出ているからそのまま持つ。
そんなふうに、入口で結論を急ぐ必要はありません。
40代・50代になると、そのお金を使う時期も人によって違います。
預貯金はいくらあるのか。
退職金はどのくらい見込めるのか。
住宅ローンは残っているか。
年金を受け取り始めるまでの収入はどうか。
こうした条件を並べると、同じ投資信託を持っていても、考え方は変わってきます。
投資信託を何年ぶりかに確認するなら、商品選びより先に現在地の確認。
そこから始めてみましょう。
 お金見直し中
残高があるのは分かるんです。
でも、商品名も覚えていなくて……。
こんな状態でも調べられますか?
 専門家
調べられます。
最初から商品の中身を理解しようとしなくて大丈夫ですよ。
まず、買った銀行や証券会社の画面で「何を持っているか」を確認します
 お金見直し中
売るかどうかを考えるのは、そのあとなんですね
専門家そうですね。
商品名、口座区分、今の金額。
このあたりが分かると、次に確認することがかなり絞れます
- 昔買った投資信託を最初に確認する場所
- 商品名が分かったあとに見る数字と資料
- 売る・持つを考える前に整理したい家計のポイント
昔買った投資信託が分からないとき、まず確認するのは「保有商品一覧」
「投資信託を持っているはず。でも、名前が思い出せない」
そんなとき、昔のパンフレットを探し始める必要はありません。
先に見たいのは、今その商品を預けている金融機関の記録です。
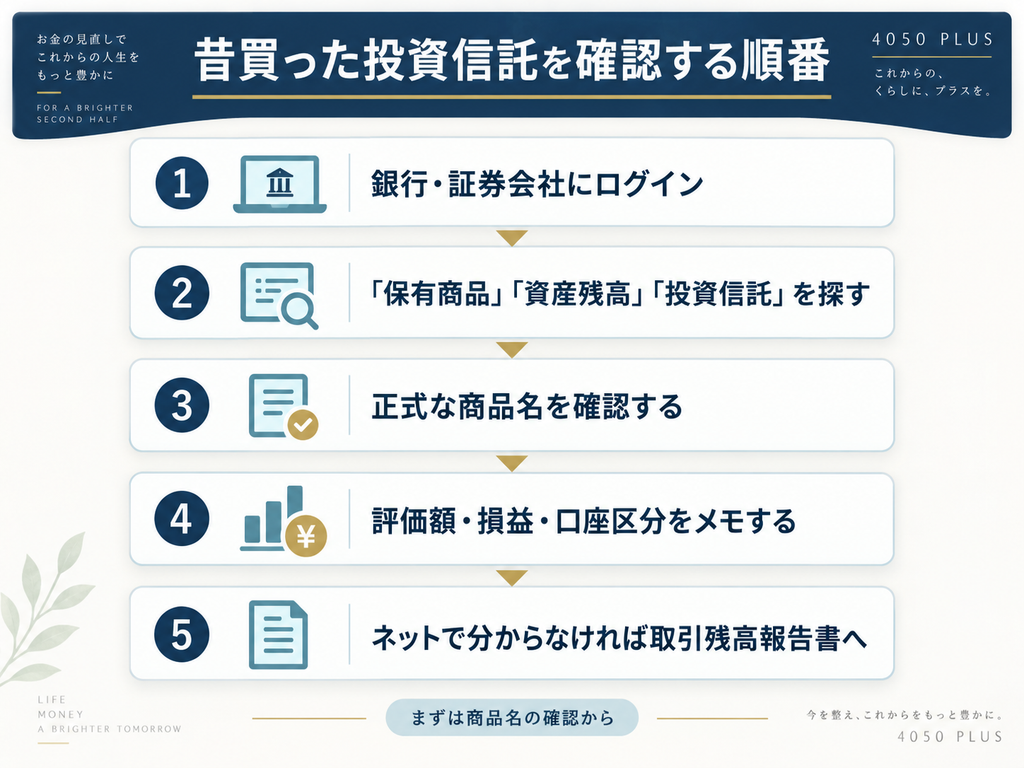
銀行・証券会社の「保有商品」「資産」「残高」を開く
銀行や証券会社のインターネットサービスを使っているなら、まずログインしてみてください。
金融機関ごとに名前は違いますが、画面の中に次のような項目が見つかるはずです。
- 保有商品
- 保有資産
- 資産残高
- 投資信託
- 預り資産
最初に探したいのは、投資信託の正式な商品名です。
「○○グローバルファンド」
「○○セレクション」
「○○バランス」
名前を見ても、「結局これは何に投資しているの?」と思うかもしれません。それで構いません。
今は中身の理解まで進まなくても大丈夫。
まず商品名をスクリーンショットするか、メモしておきましょう。
同じ画面に「評価額」「評価損益」「口座区分」といった数字や項目が出ていたら、それも一緒に控えておきます。
ここで全部理解しようとすると、数字が急に壁に見えてきます。
評価額、取得価額、基準価額、損益率……。
久しぶりに見る人なら、「どれを見ればいいの?」となって当然でしょう。
最初の仕事はシンプルです。
自分が何を持っているのかを特定する。
まず、そこまで進めば十分です。
ネットで分からなければ「取引残高報告書」を探す
投資を始めたのがかなり前なら、
「ネットで確認した覚えがない」
「銀行の窓口で手続きした」
という方もいるでしょう。
その場合は、金融機関から届いた書類や電子交付された書類を探してみます。
手がかりになるのが、「取引残高報告書」などの書類です。
金融庁によると、株式や投資信託などの取引では、保有状況を確認する資料として取引残高報告書などが提供されてきました。
現在は書類のデジタル化も進み、郵送よりWebサイト内の「電子書面」や「各種報告書」といった場所に保存されているケースも増えています(金融庁「金融商品取引契約に係る顧客交付書面のデジタル化について」)。
問題は、
「どの銀行だったか、それすら怪しい」
という場合ですね。
そんなときは、記憶をたどるより、痕跡を探したほうが早いことがあります。
昔届いた郵便物やメール
↓
通帳の入出金履歴
↓
今使っている銀行・証券会社の口座
この順で見ていくと、手がかりを拾いやすくなります。
10年以上前に一度買った商品なら、金融機関名やファンド名がすぐ出てこなくても不思議ではありません。
「たしか、海外に投資する商品だった気がする」
「○○ファンドという名前だったような……」
この段階では、その記憶で判断を進めないほうが安心です。
まず記録を見つける。商品を確認する。
遠回りに見えて、結局これがいちばん早いですね。
まずメモしたいのは、この5項目
商品が見つかったら、次の5項目を一度書き出してみてください。
| 確認するもの | ここで知りたいこと |
|---|---|
| 商品名 | どの投資信託を保有しているか |
| 口座区分 | NISA・旧NISA・特定口座・一般口座など、どこで保有しているか |
| 現在の評価額 | 今の時点でいくら相当になっているか |
| 取得価額・取得単価など | 購入時の金額を確認する手がかり |
| 評価損益・トータルリターンなど | これまでの運用状況 |
金融機関によって、項目の名前や表示の仕方は少しずつ違います。
「取得価額」が見つからない。
「評価損益という表示がない」。
そんなときは、近い意味の項目が出ていないか探してみましょう。
「トータルリターン」という表示がある金融機関なら、こちらも確認したいところです。
受け取った分配金などを含めて、投資信託の損益を把握する手がかりになります(J-FLEC「トータルリターンの通知制度」)。
「投資損益」「運用損益」「累積損益」といった名称になっていることも。
古くから保有している商品では、表示の対象に入っていないケースも見られます。
その場合は、分からない数字を無理に埋めようとしなくて構いません。
この時点で商品に点数をつける必要もありません。
「良さそう」
「古そうだから替えたほうがよさそう」
そんな評価はいったん横へ。
先に、自分のお金が今どこにあり、どんな形になっているのかを整理しましょう。

商品名が分かったら「何に投資している商品か」を確認する
商品名を見つけて、少しホッとする。
ところが次に、
「名前は分かった。でも、このファンド、結局何なの?」
という壁が出てきます。
ここからは商品の中身を見ていきます。
使うのは、運用会社などのWebサイトに掲載されている投資信託説明書(交付目論見書)。
金融庁は、交付目論見書で確認する主な項目として、「ファンドの目的・特色」「投資リスク」「運用実績」「手続・手数料等」を示しています(金融庁「NISAを利用する皆さまへ」)。
とはいえ、目論見書を開いた瞬間に、
「うわ、細かい」
と思う人も多いでしょう。
最初から全ページを読み込もうとすると疲れます。
まずは、次のポイントから見てみましょう。
商品名が分かったら次に確認する4ポイント
| 確認ポイント | 見る内容 |
|---|---|
| ① 投資先 | 国内・海外、株式・債券・REITなど |
| ② 運用状況 | 評価額、評価損益、トータルリターンなど |
| ③ 費用・分配金 | 信託報酬、分配方針など |
| ④ 積立状況 | 今も買い続けているか、積立額はいくらか |
①国内・海外、株式・債券など「投資先」を見る
最初の確認は、
この投資信託は、何にお金を出しているのか。
ここです。
たとえば、
- 国内株式
- 海外株式
- 国内債券
- 海外債券
- 不動産投資信託(REIT)
- 株式や債券などを組み合わせたバランス型
といった違いがあります。
海外へ投資する商品なら、もう一段見てみましょう。
世界のさまざまな国へ広く投資しているのか。
それとも、米国など特定の国や地域が中心なのか。
ここまで分かると、商品名の印象がかなり変わってきます。
「投資信託」という箱は同じでも、中身はさまざまです。
世界中の株式を広く持つ商品と、特定の国や不動産に集中して投資する商品では、値動きの癖も変わります。
目論見書の「ファンドの目的・特色」を見ると、主な投資対象や運用方針が書かれています。
金融庁も、どの資産に投資し、どのような運用成果を目指す商品かを確認するよう案内しています。
この段階では、難しい言葉を全部覚える必要はありません。
「私は、世界の株式に投資する商品を持っている」
「国内外の株式と債券を組み合わせた商品だった」
このくらい自分の言葉で言えれば、かなり前進です。
②「基準価額が高い・低い」と自分の損益は分けて考える
投資信託の商品ページを開くと、目立つ場所に「基準価額」が出ています。
そこで、
「1万円を下回っている。かなり下がったのかな」
「2万円を超えている。ずいぶん増えた?」
と感じる人もいるでしょう。
ただ、この数字は少し注意して見たいところです。
基準価額は、その投資信託の価格を表す数字。
投資信託が保有している株式や債券などを時価で評価し、費用などを差し引いた純資産総額をもとに算出されます。
一方、自分が得をしているか、損をしているかは、現在の基準価額を眺めても判断できません。
自分がいくらで買ったかが関係するからです。
さらに、途中で分配金を受け取ったり、一部を売却したりしていれば、現在の評価額を見たときの印象と、実際の運用結果がずれることも。
たとえば、
100万円で購入
↓
これまでに分配金を10万円受け取った
↓
現在の評価額は95万円
この状態で95万円という数字を見れば、「5万円減った」と感じます。
でも、途中で10万円を受け取っていますね。
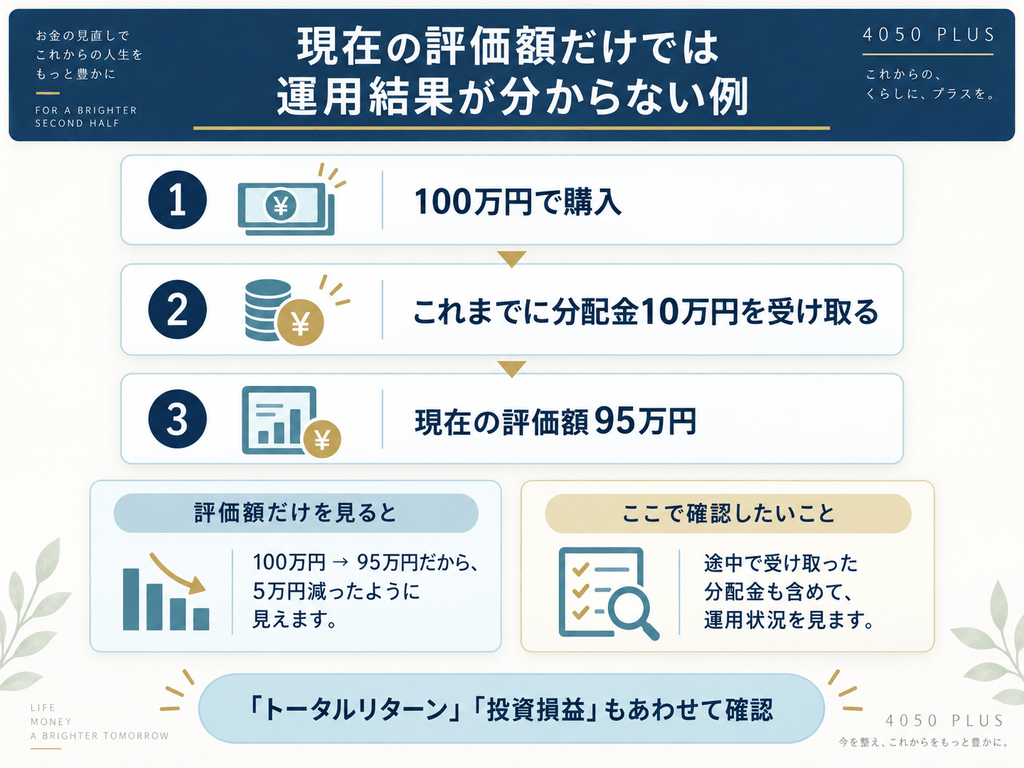
トータルリターンや投資損益が表示されていれば、あわせて見ておきましょう
お金見直し中つまり、私の場合は何を見ればいいんですか?
基準価額、評価額、トータルリターン……数字が多くて迷います
専門家まず「今いくら持っているか」を評価額で確認します。
次に、購入した金額や受け取った分配金も含めて、これまでの損益を見ましょう
お金見直し中基準価額が上がったか下がったかを追うより、自分のお金がどうなったかを見るんですね
専門家その順番のほうが整理しやすいですね。
トータルリターンや投資損益が表示されていれば、それも確認材料にできます
こういうケースでは、「トータルリターン」「投資損益」などの表示が参考になります。
久しぶりに口座を見ると、どうしても現在の残高へ目が向きます。
けれど、これまで受け取ったお金も含めて見る。
ここは意外と見落としやすいところです。
③手数料と分配金、今も積み立てているかを確認する
昔買った投資信託を見つけると、
「古い商品なら、手数料も高いのかな」
と気になるかもしれません。
ここも、購入した年代の印象で決めず、実際の商品を見ていきましょう。
交付目論見書では、たとえば次のような項目を確認できます。
- 購入時にかかる費用
- 保有中にかかる信託報酬
- 換金時にかかる費用
- 収益分配の方針
信託報酬は、投資信託を運用・管理するための費用です。
保有している間、信託財産から差し引かれます。
もう一つ見ておきたいのが、分配金。
昔から保有している商品では、毎月分配型を持っているケースもあります。
「毎月お金が入ってきていたから、利益が出ていた」
と思っている方もいますが、分配金の中には元本の払い戻しに相当する部分が含まれる場合もあります(J-FLEC「毎月分配型」)。
通帳に振り込まれていた金額を見て終わらせず、その分配金がどのようなものだったのかも確認しておきたいところです。
そして、もう一つ。
今も積立を続けているか。
ここはかなり重要です。
10年前に30万円を一度買い、そのまま保有している商品。
一方で、10年前に始め、今も毎月3万円を買い続けている商品。
同じ「昔始めた投資信託」でも、家計への影響はかなり違います。
後者なら、すでに持っている分をどうするかと同時に、来月以降も同じ商品へ資金を入れ続けるかを考えたいですね。
ここまで確認できると、
「何の商品か分からない」
という状態から、
「何に投資していて、いくら持っていて、どんな費用がかかり、今も買い続けているのか」
まで輪郭が見えてきます。
このあたりまで来ると、ようやく次の話へ進めます。
「これからどうするか」です。
中身が分かってから「この先も持つか」を考える
商品名も分かった。中身もだいたいつかめた。
すると、気になるのはやはり、
「結局、このまま持っていていいの?」
というところでしょう。
ここで見たいのは、現在の損益よりもう一段先です。
「利益が出ている」「損をしている」の先を見る
たとえば、
「50万円も利益が出ている。ここまで増えたなら、そのまま持っておこう」
反対に、
「20万円の含み損。せめて元に戻るまでは売りたくない」
こうした気持ちは、とてもよく分かります。
お金が増えていれば手放しにくいし、減っていれば損を確定したくない。
ただ、その数字を見たあとに、もう一つ問いを足してみてください。
このお金、何に使う予定でしょうか。
たとえば、同じ300万円でも、
- 3年後の住宅ローン返済に使う
- 子どもの大学費用に充てる
- 65歳以降の生活費に回す
- 70代になるまで使う予定はない
- 今のところ使い道を決めていない
これでは、300万円に求める役割がまったく違います。
3年後に使うお金と、10年、20年先まで使わないお金。
同じように運用し続けるかは、分けて考えたほうがいいでしょう。
「いくら増えた?」
「いくら減った?」
そこを確認したら、次は、
あと何年、このお金を使わずに置いておけるのか。
こちらへ目を移してみてください。
50代なら、投資信託を家計の外に置かない
50代になると、投資信託の評価額を見ているうちに、その商品一つの話になりがちです。
でも、実際の相談では、そこを切り離すと判断しにくくなります。
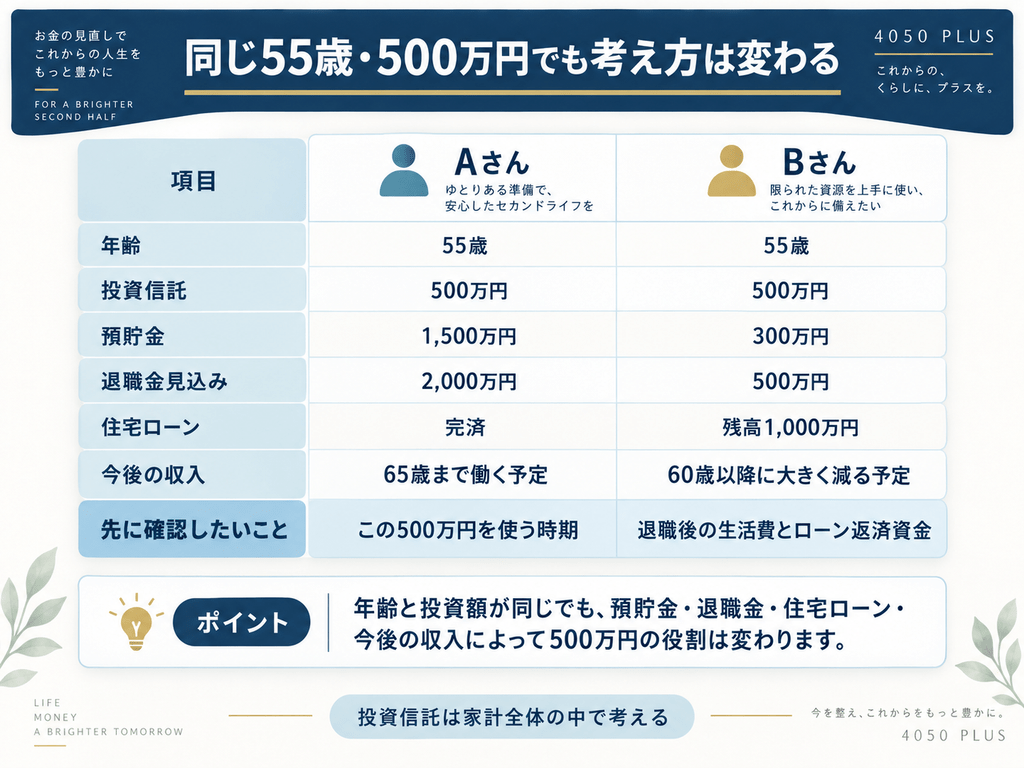
たとえば、55歳で投資信託を500万円持っている2人を考えてみましょう。
Aさん
- 預貯金1,500万円
- 退職金見込み2,000万円
- 住宅ローンは完済
- 65歳まで働く予定
Bさん
- 預貯金300万円
- 退職金見込み500万円
- 住宅ローン残高1,000万円
- 60歳以降は収入が大きく下がる予定
年齢は同じ。投資信託も同じ500万円。
それでも、この500万円の重みはかなり違います。
Aさんの場合、すぐ使う予定のない資金として運用を続けられる可能性も考えられます。
一方のBさんはどうでしょう。
60歳以降に収入が下がり、住宅ローンも残る。
そうなると、投資信託より先に、退職後の生活費や返済資金をどこから出すのかを確認したくなります。
つまり、
「55歳だからこうする」
「500万円持っているからこうする」
という決め方では整理しきれません。
J-FLECも、リスク許容度は収入や資産額、年齢、投資経験、今後のライフイベントなどによって変わるとしています。
投資信託を見直すときは、いったん口座の外へ目を向けてみてください。
- いつまで働く予定か
- 年金はいくらくらい見込めるか
- 退職金はいくらになりそうか
- 預貯金はいくらあるか
- 住宅ローンはいくら残っているか
- 数年以内に大きな支出を予定しているか
このあたりを並べると、投資信託500万円の見え方も変わってきます。
50代だから投資を減らす、と年齢で線を引くより、自分の家計の中で、この500万円に何を任せるのかを決める。
そのほうが判断の筋道が見えてきます。
「全部売る」「そのまま持つ」の間にも選択肢はある
中身を確認して、
「今の自分には、少し合わない気がする」
と感じることもあるでしょう。
そこで、すぐ全部売るか、そのまま放置するか。
二択にする必要はありません。
たとえば、こんな選び方が考えられます。
- 今の投資信託をそのまま保有する
- 保有分は残し、今後の積立先を見直す
- 必要な金額を一部売却する
- 売却し、預貯金なども含めて資産配分を組み直す
旧NISAで購入した商品を持っている人なら、新NISAとの関係も気になるところですね。
2023年までの一般NISA・つみたてNISAで購入した商品は、現在のNISAとは分けて管理されています。
旧制度の商品をそのまま現在のNISAへ移すロールオーバーもできません(金融庁「2023年までのNISA」)。
お金見直し中旧NISAの商品だったら、新NISAに入れ直したほうがいいんでしょうか?
専門家「新しい制度のほうがいいから替える」と先に決める必要はありません。
まず、その商品をこれから何年持てるのか、何に使うお金なのかを確認したいです
お金見直し中旧NISAをどうするかと、新NISAでこれから何を買うかは分けて考える?
専門家そのほうが整理しやすいです。
今持っている資産の扱いと、これから入れるお金の行き先は、同じ結論にそろえる必要はありません
だからといって、
「新NISAへ移せない。それなら売ろう」
と急いで結論を出す必要もないでしょう。
先に分けたいのは、この二つです。
今持っている旧NISAの商品を、これからも保有するか。
そして、
これから新しく投資するお金を、どこへ振り向けるか。
過去に買った商品の話と、これから入れるお金の話を分けると、かなり整理しやすくなります。
昔の投資信託を確認する作業は、商品名を見つけて終わり、という話でもありません。
もう一歩進めて、
「私は今、この投資信託を何のために持っているのか」
ここを言葉にしてみてください。
答えが出れば、保有を続けるのか、積立先を変えるのか、一部を使うのか。
次の選択肢も見えやすくなります。
お金見直し中結局、今日やるなら何から始めればいいですか?
専門家まず銀行や証券会社を開いて、商品名と口座区分を確認しましょう。
次に、評価額や損益、今も積み立てているかを見る。
ここまでで十分です
お金見直し中売るかどうかは、今日決めなくてもいいんですね
専門家その商品をいつ使うお金なのか、預貯金や退職金なども並べてから考えたほうが判断しやすくなります
まとめ|まず「何を持っているか」を確認するところから
昔始めた投資信託を見て、
「何を買ったのか、よく分からない」
と気づいたら、売却や乗り換えを急がなくても大丈夫です。
まずは順番に確認してみましょう。
- 金融機関の保有商品一覧や取引残高報告書を見る
↓ - 商品名・口座区分・評価額・損益を確認する
↓ - 目論見書などで投資先・リスク・費用を見る
↓ - 分配金や現在の積立状況も確認する
↓ - 使う時期と、預貯金・年金・退職金・住宅ローンなどを並べる
昔買った商品だから売る。
利益が出ているから持ち続ける。
その二つの間には、いくつもの選択肢があります。
40代・50代で投資信託を見直すなら、商品から答えを出すより、これからの暮らしの中で、そのお金をいつ、何に使うのかを先に考えてみる。
すると、「この商品をどうするか」も考えやすくなってきます。
まずは金融機関の画面を開いて、商品名を確認するところから。
長くそのままになっていたお金を整理するなら、最初にやることは意外とシンプルです。
よくある質問
どの銀行・証券会社で投資信託を買ったか分からないときは?
まず、昔の郵便物やメール、通帳の入出金履歴を確認し、取引していた銀行・証券会社の手がかりを探します。
金融機関が分かったら、「保有商品」「資産残高」「投資信託」などを確認してください。
オンラインで見つからない場合は、取引残高報告書や電子交付書面も候補です。
記憶で商品を決めつけず、正式な商品名を確認してから中身を調べると、その後の整理が進めやすくなります。
商品名は分かりました。目論見書のどこから見ればよいですか?
最初から全ページを読み込まなくても構いません。
まず「ファンドの目的・特色」で何に投資する商品かを確認し、次に「投資リスク」「手続・手数料等」を見ます。
国内株式か海外株式か、特定の国や資産に偏っているか、保有中の費用はいくらか。
このあたりを自分の言葉で説明できれば、最初の確認としては十分です。
そのあとで運用実績と自分の保有状況を照らしていきましょう。
評価損益がプラスなら、そのまま持ち続けてもよいですか?
評価損益がプラスでも、それだけで保有を続ける結論にはつながりません。
たとえば3年後に住宅ローン返済へ使う300万円と、15年先の老後資金として置いておける300万円では、考え方が変わります。
まず「このお金をいつ使うか」を確認し、預貯金、退職金、年金、住宅ローンなどと一緒に見てください。
過去の利益に加えて、これからその資金にどんな役割を持たせるかも判断材料になります。
投資信託を売ろうと思ったら、売却前に何を確認すればよいですか?
まず口座区分を確認しておきましょう。
NISA、旧NISA、特定口座、一般口座では、売却時の税務上の扱いなどが異なります。
また、全部を一度に売るほか、必要な金額を一部売却する方法も考えられます。
売却代金を何に使うのか、新たに投資するならどの資金から出すのかまで整理してから動くと、「売ったあとにどうする?」で迷いにくくなります。
昔のNISAで買った投資信託は新NISAへ移せますか?
旧NISAの商品が見つかると、新NISAへそのまま移せるのか気になるところです。
2023年までの一般NISA・つみたてNISAの商品は現在のNISAとは別枠で管理され、そのまま新NISAへロールオーバーすることはできません。
まず旧NISAの商品を今後どうするかと、これから新しく投資するお金をどうするかを分けて整理すると分かりやすくなります。