2024年から新NISAで積立を始めたものの、旧NISAの商品はそのまま。
証券口座を開くと、「旧つみたてNISA」「一般NISA」「つみたて投資枠」が並び、似たような投資信託がいくつも見える。
「これ、このままでいいのかな」
しばらく運用してきた人ほど、ふと気になりやすいところです。
結論から言うと、旧NISAの商品を持ったまま新NISAを使うことはできます。
旧NISAには従来の非課税期間が続き、新NISAの非課税枠とは分けて管理されます。
新NISAを始めたからといって、急いで口座の中身を一本化する必要はありません。
ただ、40代・50代なら、そろそろ見ておきたいのは「口座が何個あるか」より、そのお金を何のために持っているか。
教育費はあと何年かかるのか。
住宅ローンはいくら残っているか。
退職は何歳を予定しているか。
旧NISAと新NISAを、こうした生活の予定と一緒に眺めてみると、次にすることが見えやすくなります。
 お金見直し中
旧NISAはそのままで、新NISAの積立も続けています。
特に困ってはいないんですが、何年もこのままでいいのかな、とは気になっていて……
 専門家
そこが見直しどきですね。
何か問題が起きてから動くというより、旧NISAの期限や、この先使うお金が少しずつ見えてきた段階で一度並べてみる。
40代・50代なら、その確認に意味が出てきます
 お金見直し中
売ったほうがいいかを考える前に、まず整理するということですか?
専門家はい。先に「いつ使うお金か」「ほかにどんな資産があるか」を見たほうが、その後の判断がしやすくなります
- 旧NISAと新NISAを両方持つときに、最初に確認したいこと
- 旧NISAを売る・持つを決める前に整理したい5つのポイント
- NISA以外の資産も含め、40代・50代のお金を見直す順番
旧NISAを持ったまま新NISAを始めても大丈夫? まず仕組みを整理
証券会社の画面に旧NISAと新NISAが並んでいると、「どちらかにまとめたほうが管理しやすそう」と思うかもしれません。
けれど、見た目が分かれているのには、きちんと意味があるのです。
旧NISAと新NISAは、それぞれ別の仕組みで非課税枠を管理しているからです。
ここは細かな制度を全部覚えるより、「旧NISAは今どう扱われているのか」を押さえておけば十分です。
| 確認すること | 旧NISA | 新NISA |
|---|---|---|
| 新しく買い付ける | 2024年以降は終了 | 可能 |
| 非課税で持てる期間 | 一般NISAは5年 つみたてNISAは20年 | 無期限 |
| 新NISAの1,800万円枠 | 外枠で管理 | 1,800万円の範囲で管理 |
| 旧NISAから新NISAへ移す | そのまま移管・ロールオーバーはできない | |
旧NISAの商品は、そのまま持ち続けられる
2023年までの一般NISAとつみたてNISAでは、新しい買付けは終了しました。
ただ、すでに買っている商品まで同時に終わった、と考えるのは早計です。
一般NISAの非課税期間は購入した年から5年間、つみたてNISAは20年間。
旧制度で買った商品には、この期間がそのまま続きます。
ここで、意外と多いのがこんな勘違いです。
「旧NISAが終わったなら、持っている商品の非課税期間も終わったのでは?」
そう考えてしまうケースです。
たとえば、2022年に一般NISAで買った商品は2026年末まで。
2023年に買った商品なら2027年末まで非課税期間が続きます。
つみたてNISAはもっと長く、2023年に買った分なら2042年まで保有できます(金融庁「2023年までのNISA」)。
ですから、証券口座で「旧NISAが残っている」と分かったら、最初に見るのは残高より購入年です。
旧一般NISAを複数年にわたって利用していた人なら、終了時期も年ごとにずれます。
ここを一度メモしておくと、あとで「今年中に何かしないといけない?」と慌てずに済みます。
| 制度 | 購入年 | 非課税期間の終了年 |
|---|---|---|
| 一般NISA | 2022年 | 2026年末 |
| 2023年 | 2027年末 | |
| つみたてNISA | 2018年 | 2037年末 |
| 2020年 | 2039年末 | |
| 2022年 | 2041年末 | |
| 2023年 | 2042年末 |
旧NISAから新NISAへ、そのまま移すことはできない
「旧NISAの商品を新NISAへ移して、一つにまとめれば早いのでは?」
そう考える方もいます。
ところが、旧NISAの商品を新NISAへそのまま移管する仕組みは用意されていません。
旧制度から新制度へのロールオーバーもできません。
同じ商品を新NISAでも持ちたいなら、旧NISAの商品をいったん売却し、新NISAであらためて買い付ける流れになります。
その商品が新NISAの対象商品かどうかも確認が必要です。
お金見直し中新NISAへそのまま移せないなら、旧NISAはいったん売ったほうがいいんでしょうか?
専門家そう考えやすいところですが、「移せない」と「売ったほうがいい」は別の話です。
旧NISAのまま持ち続ける選択もできます
お金見直し中では、何を見て決めれば?
専門家その商品を今も持ちたいか、使う予定はいつか、新NISAでこれから買いたいものがあるか。
この3つを先に確認すると、売る意味があるかを考えやすくなります
ここで順番を逆にしないことが大切です。
「移せないから売る」と考えるより、「この商品を今後も持ちたいか」を先に見る。
旧NISAの商品はそのまま残し、新NISAでは別の商品を積み立ててもかまいません。同じタイプの商品を選ぶこともできます。
口座を一つに見せることより、保有する意味が今もあるか。その確認のほうが先です。
旧NISAの残高があっても、新NISAの1,800万円は減らない
もう一つ、相談でよく出るのが新NISAの1,800万円枠です。
「旧NISAが残っている分、新NISAで使える枠も減っているんでしょうか」
ここは心配しなくて大丈夫です。
新NISAの非課税保有限度額は、つみたて投資枠と成長投資枠を合わせて1,800万円。
買付額、つまり簿価を基準に管理されます。
一方、2023年までに旧NISAで買った資産は、この1,800万円とは別に扱われます。
たとえば、旧NISAに300万円あり、新NISAでこれまでに400万円を買い付けているとします。
この場合、「700万円分、新NISAの枠を使った」とは数えません。新NISA側で使ったのは400万円です。
旧NISAが残っていることで、新NISAの枠が狭くなることもありません。
ここまで分かれば、「旧NISAと新NISAが両方ある」という見た目に振り回されにくくなります。
次に見るのは、二つを合わせたときの中身。
今の暮らしと、これからのお金の予定に合っているかです。
旧NISAと新NISAを並べて、一度確認したい5つのこと
お金の相談で資産状況を見るとき、NISAの残高を単独で見て結論を出すことはしません。
40代・50代になると、住宅ローンの残高、子どもの進学、退職時期、退職金、公的年金など、若い頃には遠かった数字がだんだん具体的になってきます。
だからこそ、旧NISAと新NISAも「投資の箱」として見るより、これから使うお金の一部として整理したほうが判断しやすくなります。
| 確認すること | 見るポイント | |
|---|---|---|
| 1 | 旧NISAの購入年 | 非課税期間がいつ終わるか |
| 2 | 資産の中身 | 似た資産へ偏っていないか |
| 3 | 使う時期 | 何年後に必要になるお金か |
| 4 | 新NISAの積立額 | 今の家計で無理なく続けられるか |
| 5 | NISA以外の資産 | 預貯金・DC・退職金などを含めて考える |
1.旧NISAを「いつ買ったか」と非課税期間
最初に、証券会社の画面や取引履歴を開いてみましょう。
確認したいのは、次の4つです。
- 一般NISAか、つみたてNISAか
- 何年に購入したか
- 非課税期間はいつまでか
- 現在いくらになっているか
とくに旧一般NISAは、先に確認しておきたいところです。
非課税期間は5年間。
2026年なら、2022年に買った分が2026年末で満了します。
ただ、「期限が来る」と分かった瞬間に、売却のボタンへ向かう必要はありません。
非課税期間を終えた商品は、課税口座へ移して保有を続けることもできます。
その際、課税口座へ移った時点の時価が、その後の税務上の取得価額になります(国税庁「NISAに関するQ&A」)。
たとえば、旧NISAで100万円で買った商品が、非課税期間の終了時に150万円になっていたとしましょう。
課税口座へ移ると、150万円が新しい取得価額になります。
それまでに増えた50万円へ、あとから課税する仕組みにはなっていません。
反対に、終了時の時価が購入額を下回っていた場合も、その時点の時価が取得価額になります。
ここで一番避けたいのは、「期限が近い」と「今売ったほうがよい」を同じ意味で受け取ってしまうこと。
期限は確認する。
売るかどうかは、そのあとです。
使う予定、商品の中身、ほかの資産。
そこまで見てから決めれば十分間に合います。
2.旧NISAと新NISAで、同じものに偏っていないか
次は、旧NISAと新NISAを横に並べてみます。
たとえば、旧つみたてNISAでは米国株式の投資信託、新NISAでは全世界株式、企業型DCでも外国株式の投資信託。
こうした組み合わせは珍しくありません。
一つずつ見ると、それぞれ納得して選んだ商品だと思います。
ところが、口座ごとに商品を選んでいると、全体として似た値動きをする資産が、思った以上に増えているケースも珍しくありません。
ここで見るのは、商品名より中身です。
たとえば、
旧NISA 300万円:米国株式
新NISA 400万円:全世界株式
企業型DC 500万円:外国株式
という構成なら、NISAごとの成績を比べるより、1,200万円の運用資産全体で見たほうが実態に近づきます。
そこへ預貯金や国内資産も足してみる。
すると、「思っていたより株式が多い」「現金は十分あるから、このままでもよさそう」といった判断がしやすくなります。
同じ商品を複数の口座で持つこと自体を気にする必要はありません。
大切なのは、全部合わせたときに、自分が受け入れられる値動きの範囲に収まっているかです。
この段階では、頭の中で比べるより、旧NISA・新NISAごとに「商品名・現在の評価額・何のために持つ資産か」を書き出しておくと、全体像をつかみやすくなります。
3.そのお金を「いつ使う予定か」
旧NISAを売るか迷うと、つい「今は含み益が出ている」「この先、相場はどうなるだろう」と考えたくなります。
でも、その前に一つ。
このお金、いつ使う予定でしょうか。
40代・50代では、これから必要になるお金が少しずつ具体的になります。
大学進学などの教育費、住宅ローン、外壁や屋根の修繕、車の買い替え、親の介護、自分たちの退職後の生活費。
役職定年や再雇用で収入が変わるなら、60歳以降の家計も気になりますね。
同じ500万円でも、置かれている状況で意味が変わります。
「65歳を過ぎても、当面使う予定が決まっていない500万円」
と、
「3年後の住宅修繕や教育費に使う可能性が高い500万円」
この二つを、同じように運用する必要はありません。
| 3年後に使う可能性が高い500万円 | 10年以上先まで使う予定が決まっていない500万円 | |
|---|---|---|
| まず確認すること | 必要になる時期と必要額 | 近い将来の支出を別に確保できているか |
| 気をつけたいこと | 使う時期に相場が下がっている可能性 | 長く運用する間の値動きを受け入れられるか |
| 考え方 | 必要時期に向けて資金の置き場所を確認する | 生活資金とのバランスを見ながら運用を考える |
株式や投資信託は、使いたい時期に値下がりしている可能性もあります。
数年後に使う予定がかなり見えてきた資金なら、非課税期間を目いっぱい使うことより、使う時期に向けて値動きの大きい資産から少しずつ離していく考え方も出てきます。
一方、10年、15年と使う予定が先で、近い将来の支出を預貯金でまかなえる人なら、見え方は変わります。
「50代になったから投資を減らす」と年齢で線を引くより、使う時期から逆算する。
そのほうが、実際の家計には合わせやすいでしょう。
4.新NISAの積立額を、この先も無理なく続けられるか
新NISAが始まって、「せっかく枠が広がったのだから、なるべく使いたい」と積立額を増やした人もいるでしょう。
現在のNISAでは、つみたて投資枠が年間120万円、成長投資枠が年間240万円。
両方を使うと年間360万円まで投資できます。
ただし、制度上使える金額と、家計から気持ちよく出せる金額は同じとは限りません。
毎月10万円を積み立てている一方で、
- 預貯金が少しずつ減っている
- 数年後に大きな教育費が控えている
- 住宅ローンの返済がまだ長く続く
- 退職後は収入が大きく下がる見込み
こんな状況なら、旧NISAを売るか考える前に、新NISAの積立額を見直したほうが家計を整えやすい場合もあります。
反対に、近い将来に使うお金を預貯金で確保し、退職金や年金の見込みもある程度つかめているなら、今の積立を続ける判断もできます。
「旧NISAを売って現金を増やそうか」と考えたときこそ、毎月の積立額も一緒に見る。
出口ばかり触るより、これから入れていく金額を調整したほうが、すんなり整うこともあるからです。
お金見直し中購入年、使う時期、積立額……いろいろ見るものが出てきました。
つまり、私の場合はどこから確認すればいいんでしょう?
専門家最初は2つで十分です。
まず、数年以内に使う予定のお金がどのくらいあるか。
次に、その分を預貯金で用意できているかを見てください
お金見直し中そこを確認してから、NISAの中身を見るんですね
専門家そうですね。
近い将来のお金を確保できていると分かれば、その次に旧NISA、新NISA、企業型DCなどを合わせて、投資に置いている金額や偏りを見やすくなります
5.NISA以外の資産も一緒に並べる
まず、旧NISAと新NISAの中身を一度同じ表に並べてみましょう。
証券会社の保有商品一覧を開き、旧NISAと新NISAそれぞれについて、商品名と現在の評価額を確認します。
同じ投資信託を旧NISAと新NISAの両方で持っている場合も、まとめずに別々の行へ書きます。
購入した制度や非課税期間が異なるため、分けておいたほうが、この先の判断がしやすくなるからです。
たとえば、次のように整理します。
| 口座 | 保有商品 | 現在の評価額 | この資産の役割 |
|---|---|---|---|
| 旧つみたてNISA | ○○全世界株式ファンド | 180万円 | 65歳以降の老後資金 |
| 旧一般NISA | ○○米国株式ファンド | 90万円 | 60代前半に使う候補 |
| 新NISA | ○○全世界株式ファンド | 240万円 | 10年以上先の生活資金 |
| 新NISA | ○○バランスファンド | 70万円 | 使う時期はまだ未定 |
「役割」と言われても、すぐには書けないかもしれません。
その場合は、
- 退職後の生活費に使う
- 60代前半に取り崩す候補
- 10年以上先まで運用する
- 住宅修繕など数年後の支出に使う可能性がある
- まだ使い道を決めていない
といった程度で十分です。
ここで大切なのは、立派な資金計画を書くことではなく、「このお金を何のために持っているのか」を自分で一言にできる状態にすることです。
一覧にすると、旧NISAと新NISAで同じ商品を持っていることよりも、「老後資金と思っていた資産が多すぎる」「数年以内に使う予定なのに株式のまま持っている」といったことに気づきやすくなります。
逆に、「役割」の欄が空白になる商品があっても構いません。
その空白こそ、今回あらためて考えたい部分です。
旧NISAと新NISAの商品名、現在の評価額、役割まで一枚に並べられたら、最初の棚卸しは完了です。
そのうえで、預貯金やiDeCo、企業型DCなども加えて、家計全体へ視野を広げていきましょう。
ここまで来たら、いったん証券口座の画面を閉じてもよいでしょう。
40代・50代のお金は、NISA単体で完結しません。
預貯金、旧NISA、新NISA、iDeCo、企業型DC、退職金、公的年金。名前も受け取り方も違いますが、最終的にはすべて、これからの生活を支えるお金につながります。
最初から精密な老後資金計算をする必要はありません。
まずは、ざっくり並べるところから。
最初から精密な老後資金計算をする必要はありません。
まずは、「今いくら持っているか」を一度並べてみましょう。
ここでNISAに書くのは、買ったときの金額ではなく、現在の評価額です。
証券会社の保有商品一覧や資産状況の画面を開き、旧NISAと新NISAを分けて確認します。
同じ投資信託を旧NISAと新NISAの両方で持っている場合も、それぞれの口座に表示されている評価額を書けば構いません。
商品名が同じでも、旧NISA分と新NISA分は別の保有資産だからです。
一方、気をつけたいのが「総資産」という表示です。
たとえば、証券会社の画面に「総資産500万円」とあり、その内訳が旧NISA200万円、新NISA300万円なら、500万円に200万円と300万円をもう一度足すと二重計上になります。
一覧にするときは、合計額か内訳のどちらか一方を使う。
今回は旧NISAと新NISAを整理するため、内訳を使うと分かりやすいでしょう。
まずは、次のように現在持っている資産を並べます。
| 現在持っている資産 | 現在の評価額・残高 | 確認する場所 |
|---|---|---|
| 預貯金 | 銀行口座の残高 | |
| 旧NISA | 証券会社の旧NISA保有商品一覧 | |
| 新NISA | 証券会社の新NISA保有商品一覧 | |
| iDeCo・企業型DC | 各制度の残高・評価額 | |
| その他の金融資産 | 証券口座などの残高 |
ここまで書いたら、各金額を一度ずつ足します。
たとえば、
預貯金 500万円
旧NISA 200万円
新NISA 300万円
企業型DC 400万円
なら、現在把握できている金融資産は合計1,400万円です。
旧NISAと新NISAで同じ投資信託を持っていても、200万円と300万円をそれぞれ一度ずつ数えれば問題ありません。
反対に、これらを含んだ「証券口座総額500万円」をさらに足さないようにします。
退職金や公的年金は、ここには加えません。
まだ受け取っていない退職金は「将来受け取る予定のお金」として別に整理します。
公的年金も同じく、「何歳から、どのくらい受け取る見込みか」を分けて書いておきましょう。
| 将来受け取る予定のお金 | 見込額 | 受け取る時期 |
|---|---|---|
| 退職金 | ||
| 公的年金 | 月額・年額で記入 | |
| その他 |
これで、今持っている資産とこれから受け取る予定のお金が混ざりにくくなります。
作業の終わりに、次の3点を確認してみてください。
- 旧NISAと新NISAを分けて現在の評価額を書いた
- 同じ資産を「総資産」と「内訳」の両方で数えていない
- 退職金や公的年金は、現在の資産と分けて整理した
ここまでできれば、旧NISAと新NISAを含む現在の資産全体が、ひとまず一枚で見える状態になります。
「旧NISAが300万円ある」という数字も、単独で見たときとは印象が変わるかもしれません。
預貯金が十分あり、年金や退職金も見込める人。
一方で、住宅ローンが残り、退職前後にまとまった支出を予定している人。
同じ300万円でも、任せたい役割は変わります。
「旧NISAをどうする?」で止めず、「これから使うお金を、どんな形で持っておく?」まで広げる。
40代・50代では、この視点が効いてきます。
整理したあと、旧NISAを「持つ・売る」はどう考える?
ここまで整理できたら、ようやく旧NISAの商品をどうするか考えます。
見るのは制度の名前より、これからもその資産を持つ意味があるかどうかです。
そのまま持つことを考えやすいケース
当面使う予定が決まっていない。
今持っている商品も、自分の運用方針に合っている。
預貯金も確保できていて、資産全体を見てもリスク資産へ極端に偏っていない。
さらに非課税期間も残っている。
こうした状況なら、旧NISAを急いで動かす必要性は低いでしょう。
旧NISAと新NISAが別々に見えていても、資産全体で把握できていれば管理はできます。
とくに旧つみたてNISAは、購入年によって非課税期間がかなり残っています。
「画面をすっきりさせたい」と「この資産を売るべきか」は、別の話です。
見た目を整えるために売買するより、まずは今も持ち続けたい商品かを確認してみてください。
売却を検討する場面
一方で、生活設計を並べてみた結果、「そろそろ現金に戻してもよさそう」と見えてくるケースもあります。
たとえば、数年以内に使う予定が具体的になったとき。
住宅修繕に300万円ほどかかりそう。
子どもの進学費用が想定より増えた。
退職直後の数年間に備え、現金を少し厚くしておきたい。
そんな事情が見えてきたなら、旧NISAを含む運用資産から必要資金を準備することも考えます。
資産全体の偏りも判断材料になります。
旧NISA、新NISA、企業型DCを合計してみたら、思っていた以上に株式の割合が高かった。
そんな場合は、一部を見直して値動きの幅を抑える方法も考えられます。
もう一つ、使いやすい問いを挙げます。
「今、この商品を持っていなかったら、あらためて買いたいと思うか」
昔選んだときには合っていた。でも今は、使う時期も家計の状況も変わっている。
そんな商品なら、「含み益だから売る」「含み損だから持つ」と損益に引っぱられるより、これから持つ意味を考え直したほうが判断しやすくなります。
旧NISAを売って、新NISAで買い直す場合の注意点
「旧NISAを売って、新NISAで同じ商品を買えば整理できるのでは?」
そう考える人もいるでしょう。
この方法は可能です。
ただし、実際には旧NISAでの売却と、新NISAでの新規購入という二つの取引になります。
そのため、新NISAで買い直す金額は、その年の年間投資枠を使います。
旧NISAで持っていた商品が新NISAの対象商品かどうかも確認しておきましょう。
ここで混乱しやすいのが、「枠が戻る」という話です。
2024年以降のNISAで買った商品を売ると、その商品の簿価分について、翌年以降に非課税保有限度額を再利用できます。
たとえば、新NISAで100万円で買った商品が120万円に値上がりし、その時点で売却したとします。
翌年以降に再利用できるのは、買ったときの100万円分です。売却額120万円分が戻る計算にはなりません。
一方、旧NISAの商品を売っても、新NISAの1,800万円枠が増えることはありません。
旧NISAは、もともと新NISAの1,800万円とは別に管理されているからです。
さらに、新NISAで売却して総枠を再利用できるようになっても、その分が、その年の年間投資枠へ上乗せされる仕組みにはなっていません(金融庁「NISAを知る」)。
制度を細かく追いかけていると、「どうすれば非課税枠を最大限使えるか」に目が向きがちです。
けれど、40代・50代で先に考えたいのは、もう少し暮らしに近いところ。
何年後に使うお金を、どのくらい投資に置いておけるか。
ここが決まれば、旧NISAを持つ、売る、新NISAで買い直す、といった選択肢も比べやすくなります。
お金見直し中結局、証券口座を開いたら、何から始めればいいですか?
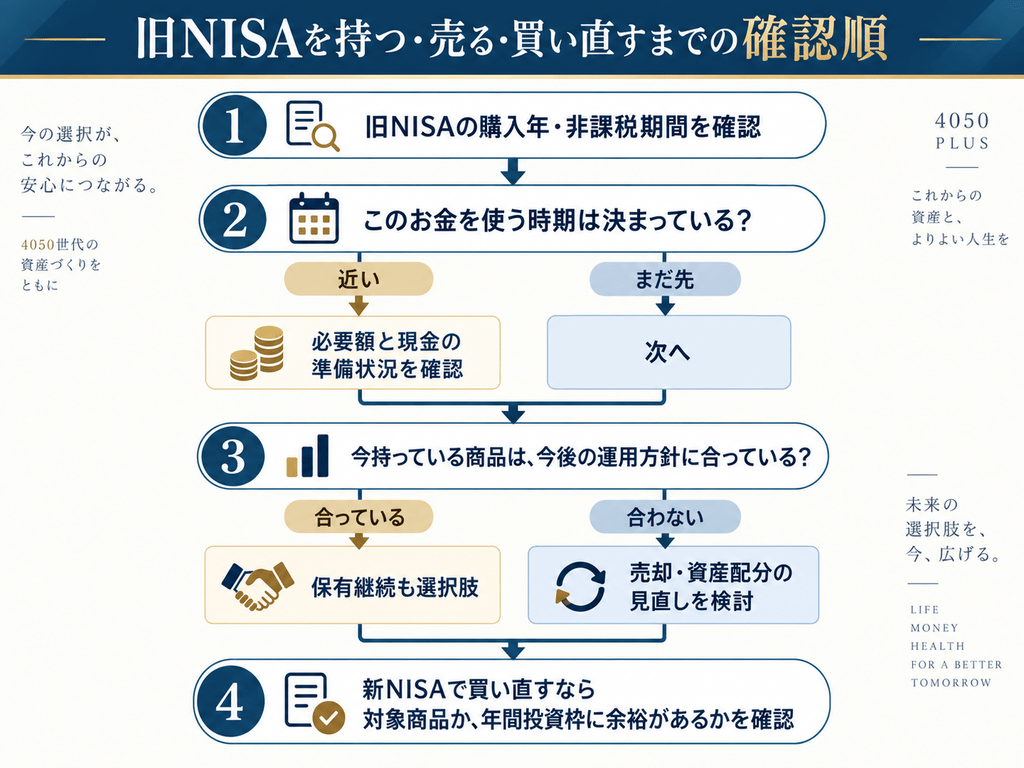
専門家まず旧NISAの購入年と非課税期間を確認。
次に、数年以内に使うお金を預貯金で確保できているかを見ます
お金見直し中そのあとに、売るか持つかですね
専門家はい。最後に旧NISA、新NISA、DCなどを合わせて見て、今の資産配分でよいかを確認します。
売るかどうかは、その材料がそろってから考えればいいでしょう
まとめ|旧NISAと新NISAは「口座」より資産全体で見る
旧NISAを持ったまま新NISAを始めても、両方をそのまま保有できます。
まず確認したいのは、旧NISAの商品を何年に買い、非課税期間がいつ終わるのか。
次に、旧NISAと新NISAを横に並べ、何にどの程度投資しているかを見る。
さらに預貯金、iDeCo、企業型DC、退職金なども加えて、「この先いつ使うお金なのか」まで整理してみてください。
そこまで見えると、「持つ」「現金に戻す」「新NISAで買い直す」という選択肢を、自分の生活に合わせて比べられるようになります。
旧NISAをどうするか迷ったときほど、いったん口座名から離れて考えてみる。
「このお金は、いつ、何のために使うのか」
答えが見えてくれば、旧NISAと新NISAをどう持っていくかも、ずっと決めやすくなります。
よくある質問
旧NISAと新NISAで同じ投資信託を持っています。まとめたほうがよいですか?
旧NISAと新NISAで同じ投資信託を持っていても、すぐに一本化する必要はありません。
まず確認したいのは、商品名より資産全体の中身です。
旧NISA、新NISA、iDeCoや企業型DCまで合わせると、株式や特定の地域への比率が想定以上に高くなっていることも。
重複そのものを気にするより、使う時期と値動きの大きさが今の生活設計に合っているかを見ていきましょう。
近い将来に使う資金まで含めると、保有を続けるかも判断しやすくなります。
新NISAを始めたら、旧NISAから先に売ったほうがよいですか?
新NISAを始めたことをきっかけに、旧NISAを先に売ると決める必要はありません。
旧NISAには購入年ごとの非課税期間が残っています。
まず、いつ使う予定のお金か、非課税期間がいつ終わるか、ほかの預貯金で近い将来の支出をまかなえるかを確認します。
そのうえで、今後も持ちたい商品なら保有を続け、使う時期が近いなら売却も含めて検討。
含み益の大きさより、これからそのお金に何を任せるのかを先に見るのがポイントです。
旧NISAと新NISAを両方持つ場合、資産配分はどう確認すればよいですか?
口座ごとの残高を眺めるより、旧NISA、新NISA、iDeCo、企業型DCなどの運用資産を一度合計すると分かりやすくなります。
そのうえで、株式・債券・預貯金などが全体のどの程度を占めるかを確認します。
特に40代・50代は、退職までの年数や住宅ローン、近い将来に使う資金も重要です。
運用資産の中で完結させず、家計全体で受け入れられる値動きかを見るのがポイント。
相場が下がったときにも予定していた支出へ影響しないかまで考えてみましょう。
旧NISAと新NISAを整理したら、次はいつ見直せばよいですか?
毎月細かく確認するより、年1回程度に加え、家計の予定が変わったときに見直すと整理しやすいでしょう。
たとえば、子どもの進学、住宅修繕、退職時期の決定、収入の変化、退職金の見込みが分かったときなどです。
相場が上がった・下がったという動きをきっかけに頻繁に売買するより、「使う時期や必要額が変わったか」を基準にすると、生活設計と運用を結びつけやすくなります。
新NISAの積立額を変更したときも、全体を見るよいタイミングです。
旧NISAの非課税期間が終わると、保有している商品はどうなりますか?
旧NISAの非課税期間が終わると、保有商品は課税口座へ払い出して保有を続けることもできます。
一般NISAとつみたてNISAでは非課税期間が異なり、購入年によって終了年も変わります。
終了が近いと分かっても、すぐ売却と決めず、自分の購入年と終了時期、その後の税務上の扱いを先に確認しておきましょう。