旧NISAで買った投資信託や株を久しぶりに確認したら、思っていた以上に利益が出ていた。
うれしい一方で、税金のことが気になった方もいるでしょう。
「今売ったら、この利益に税金はかかる?」
「非課税期間が終わったら、これまで増えた分にも課税される?」
「課税口座へ移ったあとに値上がりしたら、どこからが課税対象になる?」
旧NISAの税金は、ここが少し分かりにくいところです。
ポイントは、非課税期間が終わる時点で、利益をいったん区切って考えること。
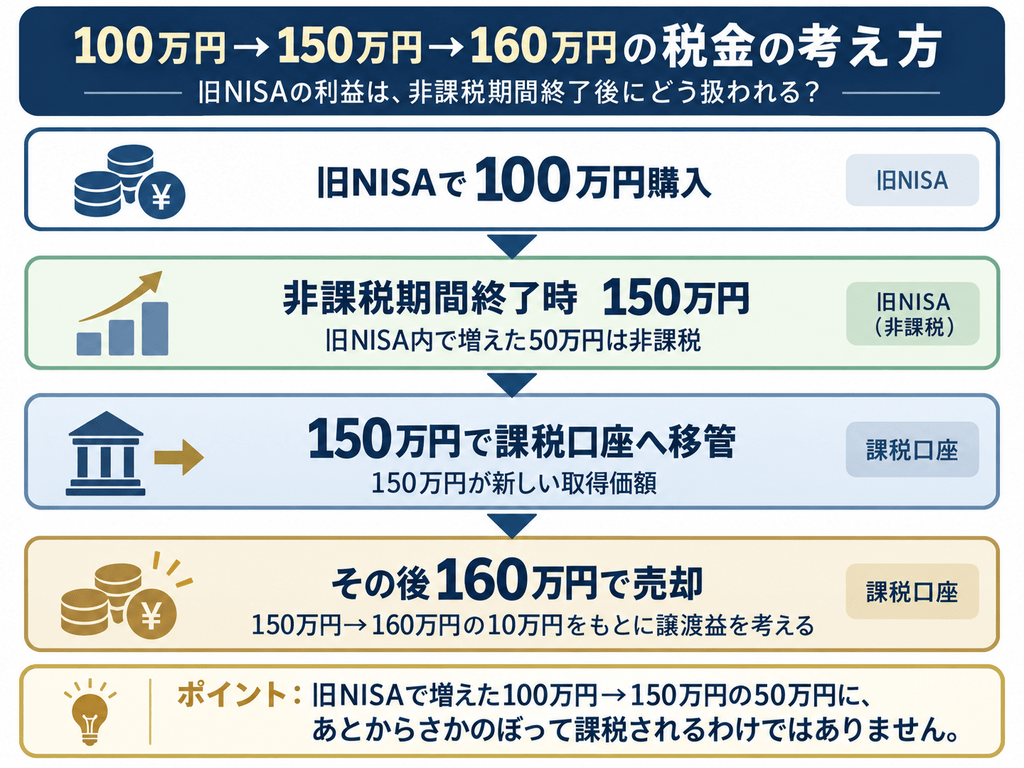
たとえば100万円で買った商品が、非課税期間終了時に150万円、その後160万円になったとします。
この場合、100万円から160万円までの60万円を一続きの利益として考えるのではなく、
100万円→150万円
150万円→160万円
の二つに分けます。
前半は旧NISAの非課税期間中に増えた利益。
後半は課税口座へ移ったあとに増えた利益です。
この記事では、「どこまでが旧NISAの非課税の利益で、どこからが課税口座で生じた利益なのか」を、具体的な数字を使って整理していきます。
- 旧NISAで出ている利益に税金がかかるタイミング
- 非課税期間が終わったときの商品の扱い
- 100万円→150万円→160万円と値上がりした場合の税金の考え方
- 課税口座へ移ったあと、どの金額を基準に利益を見るのか
- 自分の証券口座で確認したいポイント
旧NISAの利益はどこまで非課税になる?
旧NISAの税金を考えるとき、最初に確認したいのは「いくら増えているか」より、非課税期間がいつ終わるかです。
2023年までの一般NISAでは、購入した年から5年間。
つみたてNISAでは20年間、非課税で保有できます(金融庁「2023年までのNISA」)。
2024年から新NISAが始まりましたが、それ以前に旧NISAで購入した商品については、それぞれの非課税期間が続いています。
金融庁も、一般NISAは5年間、つみたてNISAは20年間の非課税期間終了後に、保有商品が特定口座や一般口座などの課税口座へ移ると案内しています。
非課税期間中に増えた利益は非課税
たとえば、旧一般NISAで100万円の商品を買い、非課税期間中に150万円になったとします。
100万円
↓
150万円
増えた金額は50万円です。
この50万円は、旧NISAの非課税期間中に生じた利益として扱われます。
「2024年から新NISAが始まったから、旧NISAで出ている利益にも課税されるようになった」という扱いにはなりません。
ここで一度、自分の旧NISAを確認してみましょう。
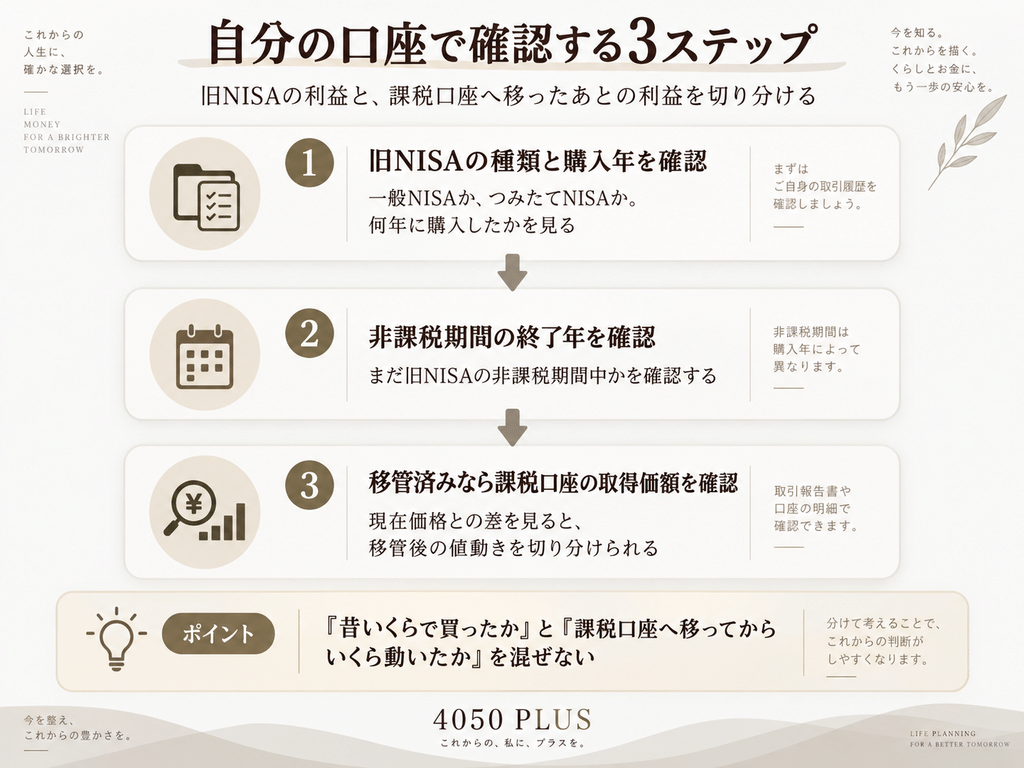
一般NISAなのか、つみたてNISAなのか。何年に購入した商品なのか。
たとえば、2022年に一般NISAで購入した商品なら非課税期間は2026年まで、2023年購入分なら2027年までです。
つみたてNISAの場合は購入年から20年間なので、2023年購入分なら2042年まで非課税期間が続きます。
同じ「旧NISAで利益が出ている」という状態でも、一般NISAとつみたてNISAでは、残っている非課税期間が大きく違うこともあります。
まずは購入年と制度の種類を確認する。税金を考える出発点はここです。
旧NISAの非課税期間を確認
| 制度 | 非課税期間 | 2022年購入分 | 2023年購入分 |
|---|---|---|---|
| 一般NISA | 5年間 | 2026年まで | 2027年まで |
| つみたてNISA | 20年間 | 2041年まで | 2042年まで |
非課税期間が終わったら、これまでの利益にも税金がかかる?
ここが、この記事でいちばん押さえておきたい部分です。
「今50万円くらい利益が出ています。非課税期間が終わったら、この50万円にも税金がかかるんですか?」
旧NISAを持っていると、そう気になるのも無理はありません。
結論からいうと、旧NISAの非課税期間中に増えた利益へ、終了後にさかのぼって課税する仕組みにはなっていません。
商品を売らずに持ち続ける場合は、非課税期間終了後、特定口座や一般口座などの課税口座へ移ります。
そして、ここで税金を考える基準が切り替わります。
課税口座へ移った時点の価格が新しい取得価額になる
数字を入れて見てみましょう。
旧NISAで100万円の商品を購入し、非課税期間が終わる時点で150万円になっていたとします。
売却せず、そのまま課税口座へ移った場合、
150万円が、その後の取得価額になります(国税庁「譲渡した株式等の取得費」)。
国税庁は、NISAから特定口座や一般口座へ移した株式等の取得費について、移管日の終値に相当する金額としています。
流れにすると、こうです。
100万円で購入
↓
旧NISAで150万円まで値上がり
↓
150万円で課税口座へ移る
ここで、いったん線を引きます。
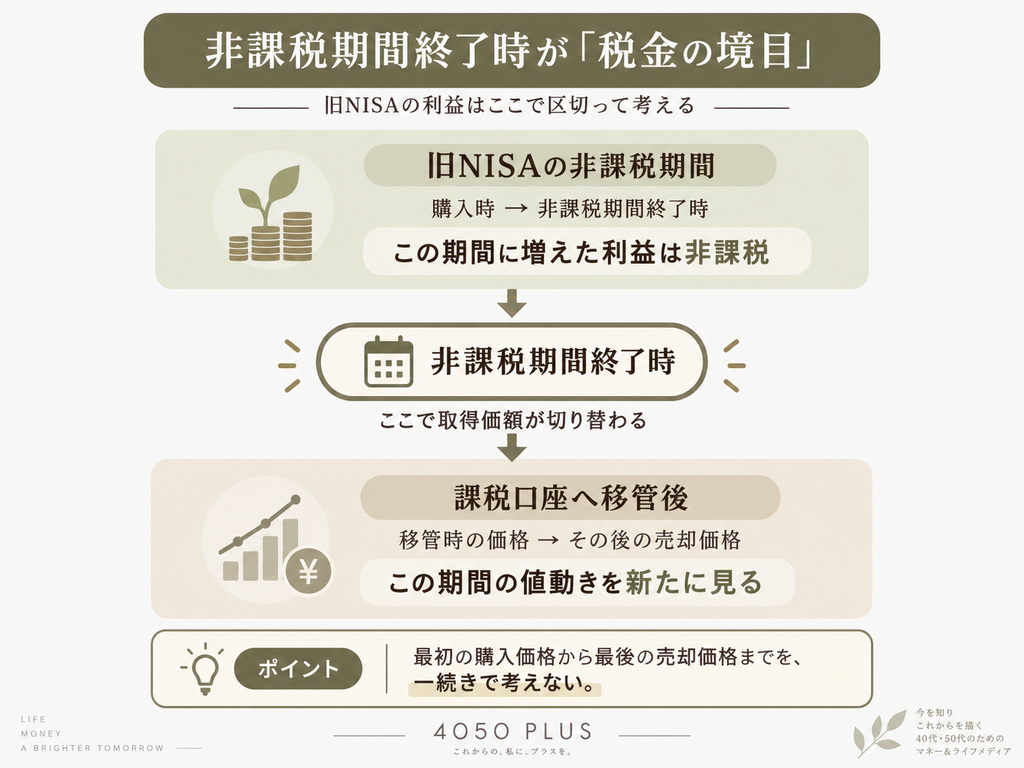
旧NISAで100万円から150万円まで増えた50万円は、非課税期間中の利益です。
課税口座へ移ったあとに税金を考えるときは、最初に買った100万円へ戻るのではなく、150万円からスタートします。
「50万円も利益が出ているから、非課税期間終了前に売らないと、その50万円に税金がかかってしまう」
と慌てる必要はありません。
 お金見直し中
つまり、昔100万円で買ったことはいったん横に置いて、課税口座へ移ったときの150万円を見るんですか?
 専門家
税金を考えるときは、そう整理すると分かりやすいですね。
旧NISAの期間は100万円→150万円、課税口座へ移ったあとは150万円から先を見る。
この二つを分けます
 お金見直し中
非課税期間終了時の金額が、境目になるんですね
専門家はい。まずその線を引けると、その後の値上がりと旧NISA内の利益が混ざりにくくなります
100万円→150万円→160万円なら税金はどう考える?
では、その後さらに値上がりしたケースを見てみましょう。
旧NISAで100万円の商品を購入。
非課税期間終了時には150万円。
そのまま課税口座へ移り、その後160万円で売却したとします。
ここで見る数字は、三つです。
100万円 購入時
150万円 非課税期間終了時
160万円 課税口座へ移ったあとの売却時
一見すると、
「100万円で買って160万円で売ったのだから、利益は60万円」
と考えたくなります。
旧NISAが途中に入る場合は、もう一段分けて見ます。
100万円→150万円は旧NISAの中で増えた利益
まず前半です。
100万円
↓
150万円
増えた金額は50万円。
これは旧NISAの非課税期間中に生じた利益です。
非課税期間が終わったあとに、「では、この50万円へ改めて課税しましょう」と計算し直す形にはなりません。
ここまでが旧NISAの中の話です。
150万円→160万円は課税口座へ移ったあとに増えた利益
次に後半を見ます。
150万円で課税口座へ移り、その後160万円で売却。
150万円
↓
160万円
増えた金額は10万円です。
課税口座へ移ったあとに生じた利益として見るのは、この10万円。
整理すると、
100万円→150万円の50万円
=旧NISAの非課税期間中に増えた利益
150万円→160万円の10万円
=課税口座へ移ったあとに増えた利益
となります。
最初に買った100万円と、最後に売った160万円を直接比べて、60万円すべてを課税口座で生じた利益として考える形ではありません。
非課税期間終了時の150万円で、一度区切る。
ここを押さえておくと、旧NISA終了後の税金がかなり整理しやすくなります。
課税口座へ移ったあとに値下がりした場合も同じ考え方
では、課税口座へ移ったあとに値下がりしたらどうでしょう。
100万円で買った旧NISAの商品が、非課税期間終了時には150万円。
150万円で課税口座へ移ったあと、140万円で売却したとします。
この場合も、課税口座で見る出発点は150万円です。
150万円
↓
140万円
課税口座へ移ったあとは10万円下がっています。
「最初は100万円で買ったから、140万円で売っても40万円儲かっている」と考えると、旧NISAの期間と課税口座へ移ったあとの損益が混ざってしまいます。
旧NISAの100万円→150万円と、課税口座の150万円→140万円。
二つに分ける。
値上がりしたケースでも、値下がりしたケースでも、この考え方は共通です。
自分の旧NISAでは何を確認すればいい?
仕組みが分かったら、自分の口座で確認してみましょう。
細かい税金の計算から始める必要はありません。
まず見るのは、次の二つです。
いつ非課税期間が終わるのか。
すでに課税口座へ移っているなら、取得価額はいくらになっているのか。
まず購入年と非課税期間の終了年を確認する
証券会社のサイトやアプリを開き、
- 一般NISAか、つみたてNISAか
- 何年に購入した商品か
を確認します。
一般NISAの非課税期間は5年間、つみたてNISAは20年間です。
まだ非課税期間中なら、今表示されている含み益は旧NISAの中で生じている利益として見ます。
ここで「かなり増えたから税金が心配」と利益額から考え始めるより、先に終了年を確認したほうが話が早くなります。
非課税期間そのものを購入年別に詳しく確認したい場合は、「旧NISAの非課税期間はいつまで?」の記事で整理しておくと分かりやすいでしょう。
すでに課税口座へ移っているなら取得価額を確認する
非課税期間がすでに終わり、特定口座や一般口座へ商品が移っている場合は、課税口座側の取得価額を確認してみてください。
証券会社によって画面の名称は異なりますが、保有商品の詳細や取得価額、取引履歴などから確認できることがあります。
ここで見るのは、昔の旧NISAでの購入価格より、課税口座へ移ったときに設定された取得価額です。
たとえば、
旧NISA購入時 100万円
課税口座移管時 150万円
現在 165万円
なら、
旧NISA期間中は100万円→150万円。
課税口座へ移ったあとは150万円→165万円。
こう分けます。
自分の口座でも、「非課税期間終了時で一本線を引く」という見方をしてみてください。
旧NISAから新NISAへそのまま移るわけではない
ここでもう一つ、混同しやすい点を整理しておきましょう。
旧NISAの商品は、新NISAへそのまま移すことはできません。
2023年までの旧NISAで購入した商品は、新NISAとは別枠で管理され、旧制度の非課税期間終了後は課税口座へ移ります。旧NISAから新NISAへのロールオーバーもありません。
新NISAで同じ商品を持ちたい場合は、旧NISAの商品を売却したうえで、新NISAの投資枠を使って改めて購入する形になります。
この点を詳しく確認したい場合は、「旧NISAの商品は新NISAへ移せる?」の記事で整理しておくとよいでしょう。
売るか持つかは、税金の仕組みを整理してから考える
ここまで読むと、
「では、非課税期間が終わる前に売ったほうがいいの?」
という次の疑問が出てくるかもしれません。
ただ、税金の仕組みが分かったからといって、売却するかどうかまで自動的に決まるわけではありません。
この記事でまず整理したいのは、
どこまでが旧NISAの非課税期間中の利益か。
どこからが課税口座へ移ったあとの利益か。
この二つです。
そのうえで売却を考えるなら、そのお金をいつ使うのか、今後もその商品を持ちたいのか、といった別の判断材料を加えていきます。
「利益が出ているから売る」
「課税口座へ移るから売る」
と一つの条件で決めるより、まず税金の仕組みと売却判断を分けておく。
そのほうが話が混ざりません。
売る・持つの判断については、旧NISAの売却基準を扱った関連記事で詳しく確認してください。
まとめ|非課税期間終了時で一度区切ると分かりやすい
旧NISAで利益が出ていると、非課税期間が終わったあと、その利益に税金がどうかかるのか気になるところです。
迷ったら、数字を二つの区間に分けてみてください。
100万円で買った商品が、非課税期間終了時に150万円になったなら、
100万円→150万円の50万円
=旧NISAの非課税期間中に増えた利益
です。
150万円で課税口座へ移り、その後160万円で売ったなら、
150万円→160万円の10万円
=課税口座へ移ったあとに増えた利益
として考えます。
大切なのは、非課税期間終了時の価格で、一度線を引くこと。
自分の旧NISAを確認するときも、最初の購入価格と現在価格をそのまま比べるのではなく、非課税期間がいつ終わるのか、課税口座へ移った場合の取得価額はいくらなのかを確認してみてください。
そこまで分かれば、旧NISAの利益と、課税口座へ移ったあとの利益を切り分けて考えられるようになります。
よくある質問
旧NISAの非課税期間中に利益が出て売却したら、税金はかかりますか?
旧NISAの非課税期間中に対象商品を売却して得た譲渡益は、NISAの非課税措置の対象です。
たとえば100万円で購入した商品を非課税期間中に150万円で売却した場合、50万円の値上がり益について通常の課税口座と同じように譲渡益へ課税する扱いにはなりません。
まず、自分の商品がまだ旧NISAの非課税期間内にあるかを確認しておきましょう。
非課税期間終了時に利益が出ていても、課税口座へ移った時点で税金を払うのですか?
非課税期間終了時までに旧NISA内で生じた値上がり益について、課税口座へ移ったことで改めて税金を払う形にはなりません。
移管時の時価が、課税口座での新しい取得価額になります。
100万円で買った商品が150万円で課税口座へ移ったなら、旧NISA内の50万円と、150万円から先の値動きを分けて考えます。
課税口座へ150万円で移り、180万円で売った場合はどこが利益になりますか?
課税口座で見る取得価額は150万円なので、その後180万円で売却した場合は、150万円から180万円までの30万円を課税口座で生じた譲渡益として考えます。
もともと旧NISAで100万円で買っていたとしても、100万円から180万円までの80万円を一続きの課税対象として見る形にはなりません。
非課税期間終了時で一度区切るのがポイントです。
課税口座へ移ったときの取得価額は、どこで確認できますか?
証券会社の保有商品画面や取引履歴などで、「取得価額」「平均取得価額」といった項目を確認してみてください。
表示方法や名称は金融機関によって異なります。
昔の旧NISAでの購入価格と、課税口座へ移ったあとの取得価額を混同しないことが大切です。
画面だけで判断しづらい場合は、年間取引報告書などの書類も確認すると整理しやすくなります。
旧NISAの商品を、非課税期間終了後に新NISAへそのまま移せますか?
旧NISAの商品を新NISAへそのまま移すことはできません。
新NISAで同じ商品を保有したい場合は、旧NISAの商品を売却し、新NISAの投資枠を使って改めて購入する形になります。
この記事では税金の区切りを中心に扱っているため、旧NISAと新NISAの移し替えや買い直しについては、関連記事「旧NISAの商品は新NISAへ移せる?」で詳しく確認してください。