年金は原則65歳から受け取ります。
とはいえ、65歳ですぐに受給を始めず、開始時期を後ろへずらす「繰下げ受給」も選べます。
70歳まで待てば42%増、75歳まで待てば84%増。
この数字を見ると、少し心が動きますよね。
「急いでもらわず、待てるところまで待ったほうがいいのでは?」
そう考える方も多いと思います。
ただ、ここで一度、年金額から目を離してみましょう。
70歳まで待つなら5年間。
75歳まで待つなら10年間。
その間も、食費や光熱費はかかります。
住宅ローンが残っているかもしれません。
車を買い替えたり、自宅を修繕したりする時期と重なることもあるでしょう。
給与で暮らせる人もいれば、退職金や預貯金を少しずつ使う人もいます。
つまり、受給開始年齢を考えるときは「何%増えるか」から入るより、
- 受給を始めたあと、年金はいくらになるか
- 受給までの生活に、いくら必要か
- その間のお金を、給与・退職金・預貯金などでどうつなぐか
この順に見たほうが、家計の実態に近づきます。
この記事では、65歳・70歳・75歳の3つを並べながら、年金額と受給開始までの暮らしを一緒に比べていきます。
 お金見直し中
75歳まで待てば84%増えるなら、待ったほうがいい気もします。
でも、10年間ずっと貯金を減らすことになるなら、それも心配で……
 専門家
そこが迷うところですね。
増える年金額と、待っている間に使うお金は分けて見たほうが整理しやすくなります
 お金見直し中
年金が多くなるかより、75歳までどう暮らすかも一緒に考えるんですね
専門家そうです。
まず65歳・70歳・75歳の年金額を出して、そのあとに生活費や給与、預貯金を重ねてみましょう
- 65歳・70歳・75歳で年金額がどう変わるか
- 年金を待つ間に、生活資金がいくら必要になるか
- 年金額と資産残高を並べて、自分の家計で比べる方法
65歳・70歳・75歳で年金はいくら変わる?
最初に確認しておきたいのは、受給開始年齢を変えると年金額がどのくらい動くか、という基本の数字です。
ここで「繰下げが得か」を決める必要はありません。
まず数字を出す。
そのあとで、生活費や資産残高と重ねる。
順番としては、そのくらいで十分です。
65歳を100%とすると70歳は142%、75歳は184%
老齢基礎年金と老齢厚生年金は、原則65歳から受け取ります。
65歳ですぐ受給せず、66歳以後75歳までの間に繰下げると、1か月遅らせるごとに年金額が0.7%増えます。
70歳まで60か月待つと42%増。
75歳まで120か月待つと84%増です。
増えた割合は、その後も続きます(日本年金機構「年金の繰下げ受給」)。
たとえば、65歳から受け取る老齢基礎年金と老齢厚生年金の合計が年200万円だったとしましょう。
65歳・70歳・75歳から受け取る場合の年金額
| 受給開始 | 増額率 | 年金額の目安 |
|---|---|---|
| 65歳 | 0% | 約200万円 |
| 70歳 | 42% | 約284万円 |
| 75歳 | 84% | 約368万円 |
75歳から受け取る場合、65歳開始より年168万円多くなります。
ここまで見ると、「それなら75歳まで待ちたい」と思うかもしれません。
けれど、年368万円を受け取れるのは75歳になってから。
65歳から75歳までの10年間も、生活は続きます。
その10年を何で暮らすのか。
ここを飛ばすと、年金額は増えても、家計全体では苦しくなることも考えられます。
まず確認したいのは、自分が65歳から受け取る場合の年金見込額です。
50歳以上の「ねんきん定期便」には、老齢年金の見込額が記載されています。
ねんきんネットや厚生労働省の公的年金シミュレーターを使えば、受給開始時期を変えた試算もできます。
この金額が分かったら、次は「いつ受け取り始めるか」の検討へ進みましょう。
「何歳まで生きれば得か」は目安の一つ
繰下げ受給を調べていると、「何歳まで生きれば得になる?」という話もよく出てきます。
気になるところですね。
日本年金機構の資料では、単純な累計額で比べると、繰下げ受給を始めてから11年11か月目以降に、65歳から受け取った場合の累計額を上回るとされています。
加給年金や振替加算などが関係すると、結果は変わります。
目安にすると、
- 70歳から受け取る場合は81歳11か月前後
- 75歳から受け取る場合は86歳11か月前後
となります。
お金見直し中ということは、82歳より長生きするなら、70歳まで繰り下げたほうが得ということですか?
専門家年金の累計額だけを比べれば、その年齢が一つの目安になります。
ただ、家計ではそこでもう一段確認したいですね
お金見直し中何を見るんですか?
専門家70歳までに預貯金をいくら使うか、加給年金などへの影響はあるか、年金が増えたあとの税金や保険料はどうなるか。
このあたりまで見てから受給開始時期を比べます
ここで注意したいのは、「82歳まで生きそうだから70歳開始」と機械的に決めてしまうこと。
実際の家計は、もう少し複雑です。
たとえば、75歳まで繰り下げるために10年間で預貯金を1,500万円使う人と、70歳まで働き、生活費の多くを給与で賄える人。
どちらも「繰下げ受給」ですが、家計への負担はかなり違います。
さらに、加給年金や振替加算、在職老齢年金、税金、医療・介護保険の保険料や自己負担も関わってきます。
年金額が増えれば、手取りも同じ割合で増えるとは限りません。
「何歳で元が取れるか」は一つの目安。
その数字を見たあとで、次に確認したいのが、年金を受け取るまでの暮らしです。
繰下げるなら「年金を受け取らない期間」の生活費を先に計算する
繰下げを考えるとき、年金額の増加と同じくらい見ておきたいのが、受給までの生活費です。
「70歳まで待てば42%増える」
その一方で、
「では、65歳から70歳までの5年間は何で暮らす?」
ここまでセットで考えて、ようやく自分の家計の話になります。
70歳なら5年間、75歳なら10年間を何で暮らすか
「70歳まで年金を受け取らないなら、5年分の年金相当額を用意すればいい」
そう考えたくなりますが、実際の家計はもう少し入り組んでいます。
65歳以降も働くなら給与が入ります。
配偶者がすでに年金を受け取っている家庭もあるでしょう。
その一方で、住宅ローンが残っているかもしれません。
67歳で車を買い替える、70歳前後で外壁や屋根を直す。
そんな予定が重なる家庭も珍しくありません。
そこで、まずは次の形で考えてみます。
受給開始までに必要な資金
=生活費+住宅ローン+大きな予定支出
-給与収入-配偶者の年金など-その他の定期収入
たとえば、65歳から70歳までの生活費が月30万円なら、5年間で1,800万円です。
一方、65歳から68歳まで月20万円の手取り収入が続くなら、3年間で720万円。配偶者の年金が月8万円入るなら、それも家計を支える収入です。
反対に、67歳で車を300万円で買い替える。
自宅修繕に200万円かかる。
そうした予定が見えているなら、その支出も加えます。
お金見直し中生活費、給与、年金、車の買い替え……。
いろいろ出てくると、結局どこから計算すればいいのか分からなくなりそうです
専門家最初は毎月の生活費から、65歳以降に入ってくる給与や配偶者の年金を引いてみてください。
まず「普段の暮らしで毎年いくら足りないか」を出します
お金見直し中そのあとに、車やリフォームみたいな大きな支出を足す?
専門家その順番が分かりやすいですね。
最後に、その不足額を預貯金や退職金で補ったら、70歳・75歳の時点でいくら残るかを見ます
数字を入れてみると、「70歳まで待てるか」は年金額より、働き方や支出予定に左右されることが見えてきます。
相談の場でも、「退職金が入るので、年金は繰り下げられると思っていました」と話す方は少なくありません。
ところが、今後10年の予定を並べてみると、住宅ローン、リフォーム、車、子どもへの援助などが次々に出てくる。
2,000万円の退職金が、そのまま2,000万円使えるわけではなかった、と気づくケースです。
繰下げ期間を考えるときは、総資産の金額を見る前に、65歳以降の収支を一度書き出してみてください。
そのほうが、現実に近い判断ができます。
受給開始までに考えたい生活資金
| 受給開始 | 待つ期間 | その間に確認するお金 |
|---|---|---|
| 65歳 | なし | 65歳から年金収入を家計に入れる |
| 70歳 | 5年間 | 給与・配偶者の年金・預貯金・退職金など |
| 75歳 | 10年間 | 給与・配偶者の年金・預貯金・退職金など |
65歳・70歳・75歳を「年金額+必要資金」で並べる
ここまで確認したら、65歳・70歳・75歳の3案を一つの表にまとめます。
頭の中で比べるより、並べたほうがずっと分かりやすくなります。
65歳・70歳・75歳の受給開始を家計全体で比較
| 確認項目 | 65歳開始 | 70歳開始 | 75歳開始 |
|---|---|---|---|
| 年金見込額 | ○万円 | ○万円 | ○万円 |
| 年金開始までの年数 | 0年 | 5年 | 10年 |
| その間の生活費・予定支出 | ― | ○万円 | ○万円 |
| 給与・その他収入 | ― | ▲○万円 | ▲○万円 |
| 不足する金額 | 0 | ○万円 | ○万円 |
| 不足分を何で賄うか | ― | 預貯金など | 預貯金・退職金など |
| 受給開始時の金融資産 | ○万円 | ○万円 | ○万円 |
ここで特に見てほしいのが、一番下の「受給開始時の金融資産」です。
仮に、65歳の時点で金融資産が2,500万円あったとします。
75歳まで繰り下げれば、受け取る年金額は大きくなります。
一方、その10年間の生活を支えるために1,500万円を使えば、75歳になった時点で残る金融資産は1,000万円ほど。
これをどう感じるかは、その後の生活費や住まい、家族構成によって変わります。
一方、70歳まで仕事を続け、給与で生活費の多くを賄える人ならどうでしょう。
70歳まで繰り下げても、預貯金の減り方は比較的小さく済むかもしれません。
同じ年金見込額でも、受給開始年齢の選び方が変わるのは、こうした家計の違いがあるからです。
年金は、受給開始後の生活を支える定期収入。
預貯金や退職金は、必要な時期に使える手元資金。
この二つを別々に眺めるより、70歳、75歳の時点で「年金はいくら、資産はいくら」と並べるほうが、老後の姿をつかみやすくなります。
退職金やNISAを使って繰下げる前に、近い将来の支出を残す
「退職金が2,000万円ある。それなら75歳まで年金を待てそうだ」
そう思ったら、いったん2,000万円を三つに分けてみてください。
- もしものときに手元へ残しておきたい資金
- 5~10年以内に使う予定のお金
- 当面使う予定がなく、運用を続けられる資産
同じ2,000万円でも、役割を分けると見え方が変わります。
65歳以降の資産を使う時期で分けてみる
| 資金の役割 | 例 | 考え方 |
|---|---|---|
| 手元に残すお金 | 生活予備資金 | 急な支出に備える |
| 5~10年以内に使うお金 | 住宅修繕・車・住宅ローンなど | 使う予定額を先に確保する |
| 当面使わないお金 | NISAなどの運用資産 | 受給開始後も含めて使い方を考える |
たとえば65歳で住宅ローンが500万円残っている。
70歳ごろに自宅修繕で300万円、車の買い替えで200万円を見込んでいる。
この時点で1,000万円は、すでに使い道が見えているお金です。
その資金まで繰下げ期間の生活費に回してしまうと、数年後に別の負担が出てきます。
NISAなどで運用している資産も同じように考えます。
年金を増やすためにNISAを取り崩すのか。
65歳から年金を受け取り、その分NISAを長く持つのか。
ここは「どちらが得か」と一気に決める場面ではありません。
確認したいのは、年金を増やすために、ほかの資産をどのくらい使うことになるのか。その一点です。
65歳・70歳・75歳の候補を決める前に確認したい5つのこと
ここまでで、年金額と受給開始までの資金を並べられました。
ただ、受給開始年齢は、数字を一枚の表にしたところで終わりません。
働き方、配偶者、住宅ローン、退職金。
家計によって差が出やすいポイントを、最後にもう一度見ていきましょう。
①65歳以降も働くなら、給与と年金を一緒に見る
65歳以降も働く予定があるなら、「給与が入るから年金は繰り下げよう」と急いで決めず、何歳まで働くのか、手取りはいくらくらいになりそうかを確認します。
厚生年金に加入して働く60歳以上の人には、賃金と老齢厚生年金の額に応じて、老齢厚生年金の一部または全部が支給停止となる在職老齢年金の仕組みが適用されます。
2026年4月からは、支給停止を計算する基準額が月51万円から65万円へ引き上げられました(日本年金機構「在職老齢年金制度が改正されました」)。
老齢基礎年金は、この仕組みによる支給停止の対象外です。
もう一つ押さえておきたい点があります。
繰下げ待機中に、在職老齢年金によって支給停止となる部分が生じた場合、その相当額は繰下げによる増額の計算に入りません。
65歳以降も働く方は、「給与があるか」に加えて、給与はいくらか、老齢厚生年金はいくらかまで一緒に見ておきたいところです。
②配偶者の年齢と加給年金・振替加算を確認する
夫婦で暮らしている場合、自分の年金額だけを見て受給開始時期を決めると、思わぬ見落としが出ることもあります。
特に配偶者が年下なら、加給年金の対象になるかは確認しておきたいポイントです。
加給年金額や振替加算額は、繰下げによる増額の計算に入りません。
該当する年金を繰り下げている期間中は、加給年金額や振替加算を受け取れない場合もあります(日本年金機構「加給年金額と振替加算」)。
「自分の年金が42%増える」
そこに目が向きがちですが、夫婦で受け取る金額全体を並べてみると、選び方が変わることもあります。
年金は世帯のお金として見る。
夫婦で暮らしている方には、特に大切な視点です。
③住宅ローンと大きな予定支出を確認する
住宅ローンが70歳まで続く人と、60歳で返し終えている人。
65歳以降の家計負担は、かなり違います。
自宅の修繕、車の購入、子どもの結婚や住宅取得への援助なども同じです。
数百万円単位の支出を予定しているなら、年金を受け取らずに預貯金を使う時期と重ならないか確認しておきましょう。
「75歳まで年金を待てると思っていたけれど、68歳にリフォーム費用がかかる」
こうしたことは、実際の生活では十分起こり得ます。
受給開始年齢を考えるときは、年金の予定表と一緒に、今後10年ほどの大きな支出予定も横に置いてみてください。
④老齢基礎年金と老齢厚生年金を分ける方法も比べる
受け取り方を考えるとき、
「65歳から全部受け取る」
「70歳まで全部待つ」
「75歳まで全部待つ」
この三つで考えがちです。
けれど、老齢基礎年金と老齢厚生年金は、それぞれ別の時期に繰下げ受給を選べます。
たとえば、老齢基礎年金は65歳から受け取り、老齢厚生年金は70歳まで繰り下げる、といった組み合わせです。
「70歳まで全部待つと預貯金が減りすぎる」
そんなときは、一方を先に受け取ったケースも試算してみるといいでしょう。
全部受け取るか、全部待つか。
その二択から離れると、家計に合う形が見つかることもあります。
⑤額面より「手取り」と受給開始時の資産残高で比べる
最後に見るのは、年金の額面と、その後の暮らしです。
公的年金は税務上、公的年金等に係る雑所得として扱われます。
年金収入から公的年金等控除額を差し引き、所得金額を計算する仕組みです(国税庁「公的年金等の課税関係」)。
年金額が増えると、税金や医療・介護保険の保険料などに影響するケースも考えられます。
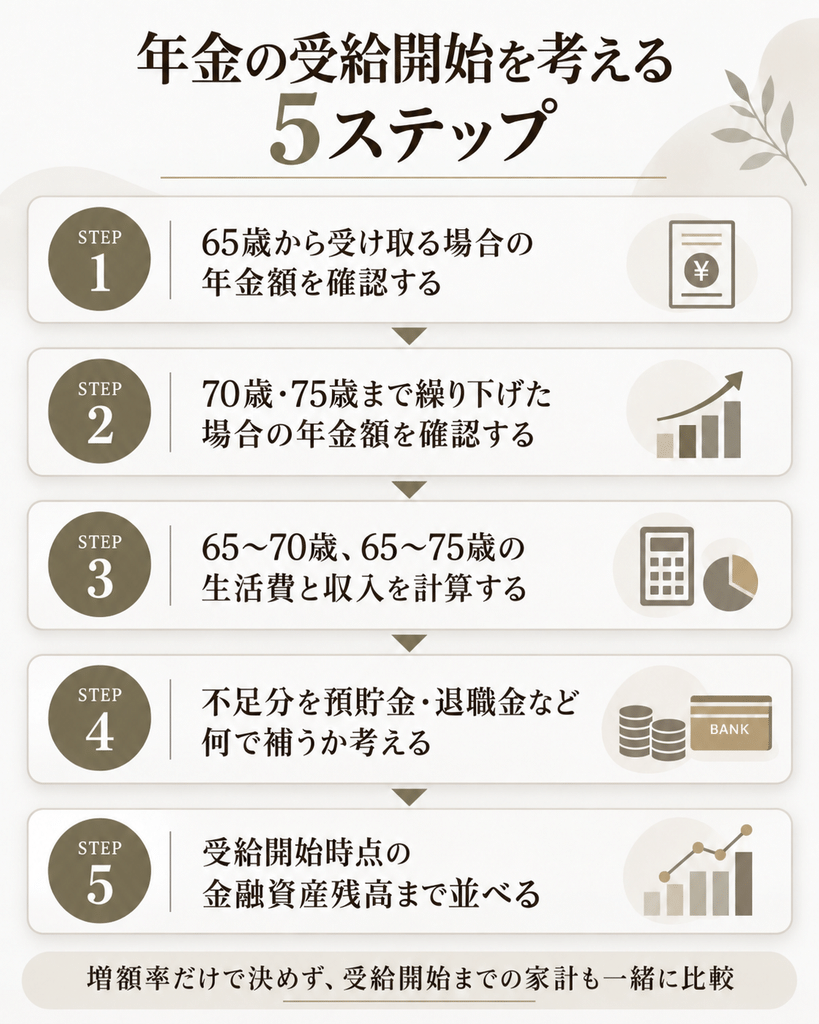
そのため、最終的には次の5つを横に並べてみてください。
- 受給開始後の年金額
- おおよその手取り
- 受給開始までに不足する金額
- その不足分を何で補うか
- 受給を始める時点で金融資産がいくら残るか
そして、もう一つ。
65歳になった時点で、「75歳まで待つ」と最後まで決め切る必要もありません。
65歳で受給を始めず、その後、66歳以後75歳までの間に繰下げ請求をすることができます。
たとえば、
「70歳まで働く予定なので、65歳では受給を始めず様子を見る」
↓
「68歳で退職することになった」
↓
「その時点の収入、預貯金、今後の支出を見直す」
↓
「そこで受給開始を考える」
こんな進め方もできます。
50代の時点では、65歳以降の働き方がまだ固まっていない方も多いでしょう。
今すべてを決めるより、「65歳になったらもう一度見る」「退職したら見直す」と、判断する時期を決めておく。
そのくらいの構え方のほうが、現実の生活にはなじみやすいかもしれません。
お金見直し中いろいろ確認することがありますね。
私なら、まず何から始めればいいでしょう?
専門家最初に、65歳から受け取る年金見込額を確認しましょう。
次に、70歳・75歳まで待った場合、その間に家計からいくら不足するかを出します
お金見直し中それから、預貯金がいくら残るかを見るんですね
専門家はい。その3つを並べてから、65歳で受け取るか、もう少し待つかを考えると整理しやすくなります
まとめ|年金額より先に「受給まで暮らせるか」を確認する
繰下げ受給を考えると、「70歳なら42%増」「75歳なら84%増」という数字が目に入ります。
もちろん、大切な数字です。
ただ、受給開始を遅らせれば、その分、年金を受け取らずに暮らす期間も長くなります。
65歳・70歳・75歳を比べるなら、次の順番で整理してみてください。
70歳から受け取るか。75歳まで待つか。
増額率を見ただけでは、まだ答えは出ません。
65歳以降も働くのか。
住宅ローンは残るのか。
退職金や預貯金はいくら使えるのか。
これから大きな支出を予定しているか。
そこまで並べてみると、「自分の場合は70歳まで待てそう」「75歳まで待つと資産の減りが大きい」と、判断材料が具体的になってきます。
年金を何歳から受け取るかを決めるときに見たいのは、将来の年金額と、そこへたどり着くまでの暮らし。
その両方を一緒に見ることが、自分に合う受給開始時期を考える出発点になります。
よくある質問
70歳なら42%、75歳なら84%増えるので、遅く受け取るほど得ですか?
増額率を見ると、受給開始を遅らせるほど年金額は増えます。
ただ、70歳までなら5年間、75歳までなら10年間、その間の生活費を給与や預貯金などでつなぐことになります。
受給開始までに資産を大きく取り崩すと、年金額が増えても家計全体の安心感が高まるとは限りません。
年金額、待機中の資金不足、受給開始時の金融資産を同じ表に並べて比べてみましょう。
繰下げの増額率は1か月0.7%です。
65歳で年金を受け取らなかったら、75歳まで待つことになりますか?
65歳で受給を始めなくても、75歳まで待ち続ける形に固定されません。
老齢年金は原則として66歳以後75歳までの希望する時期に繰下げ請求できます。
たとえば「70歳まで働くつもりでいったん待つ→68歳で退職→その時点の収入や預貯金を見て受給開始を考える」といった進め方も可能です。
将来の働き方が読みにくい50代なら、途中で家計を確認し直せることも知っておくと考えやすくなります。
老齢基礎年金と老齢厚生年金は同じ年齢から受け取る必要がありますか?
繰下げ受給では、老齢基礎年金と老齢厚生年金の開始時期を分けて選べます。
たとえば、老齢基礎年金を65歳から受け取り、老齢厚生年金を70歳まで繰り下げる形も可能です。
「全部65歳」「全部70歳」「全部75歳」の三つに絞るより、一方を先に受け取った場合も試算すると選択肢が広がります。
繰下げ期間の預貯金の減り方が気になる人ほど、比較しておきたい方法です。
70歳まで働く予定なら、年金も70歳まで繰り下げたほうがよいですか?
給与で生活費を賄える期間が長ければ、年金を待ちやすくなる人もいます。
ただし、「70歳まで働く」という情報だけで受給開始年齢は決められません。
給与額、老齢厚生年金の見込額、在職老齢年金の影響、住宅ローンや大きな予定支出、預貯金の残高まで見ておきたいところです。
まず65~70歳の収入と支出を年ごとに並べ、その5年間に金融資産をいくら使うのか計算すると、判断材料がかなり具体的になります。
自分が65歳から受け取れる年金額は、どこで確認できますか?
まず確認したいのは「ねんきん定期便」です。
より詳しい加入記録や条件を変えた年金見込額を見るなら、ねんきんネットや厚生労働省の公的年金シミュレーターも使えます。
見込額そのものの調べ方は、以下の記事を参考にしてみてください。