「再雇用後の月給は25万円になります」
いまは月給40万円。
15万円減ると聞き、住宅ローンや生活費が頭に浮かんだ方もいるでしょう。
気になるのは、実際に口座へ振り込まれる金額。
社会保険料や所得税は給与に応じて変わり、住民税には前年の収入が影響します。
65歳以降は年金も加わります。
確認する順番は、再雇用後の給与条件→社会保険料と税金→年金と給付金。
いまの給与明細を手元に置き、これからの暮らしに使える金額を確かめていきましょう。
 お金見直し中
月給25万円と聞いてから、住宅ローンを払い続けられるか気になっています。
今の手取りと、どう比べたらいいでしょう?
 専門家
まず、今の給与明細にある「差引支給額」を確認しましょう。
再雇用後は賞与や控除額も変わるので、月給の差がそのまま手取りの差になるとは限りません
お金見直し中再雇用後の最初の給与がわかれば、その金額で生活費を考えても大丈夫ですか?
専門家初月と、その後の住民税などが切り替わった時期を分けて見たいですね。
住宅ローンを無理なく返せるかも、両方の金額から考えましょう
- 再雇用後の給与・賞与から、手取りの変化を確かめる方法
- 社会保険料と税金が変わる時期
- 65歳以降の年金・給付金を含めた手取りの比較方法
再雇用後の手取りを知るために給与条件を確認する
会社から「再雇用後は月給25万円」と伝えられても、その金額を見てすぐに家計の計画を立てるのは難しいもの。
賞与がなくなるのか、各種手当は残るのか。
働く日数まで変わるなら、年間で受け取る金額はさらに違ってきます。
最初に、いまと再雇用後の労働条件を横に並べてみてください。
月給・賞与・勤務日数を再雇用前と比較する
用意するのは現在の給与明細と、再雇用後の労働条件通知書や雇用契約書。
基本給に加え、役職手当・通勤手当などの扱い、賞与の有無、勤務時間、勤務日数、契約期間を確認します。
たとえば、次の条件で再雇用される人を考えてみましょう。
再雇用前後の給与を比較
| 項目 | 再雇用前 | 再雇用後 |
|---|---|---|
| 月給 | 40万円 | 25万円 |
| 年間の給与 | 480万円 | 300万円 |
| 年間賞与 | 80万円 | 0円 |
| 年間総支給額 | 560万円 | 300万円 |
※架空の例。社会保険料・税金を差し引く前の金額です。
月給の差は15万円、12か月で180万円。
ここに賞与の差も加わります。
仮に再雇用前の賞与が年間80万円なら、年間の総支給額は560万円から300万円へ。
年収では260万円の減少となります。
月給の減少は覚悟していたものの、賞与を含めると想像以上だった――そう感じる方もいるかもしれません。
反対に、再雇用後も賞与が出る会社なら差は縮まります。
確認したいのは、月給と、賞与を含めた年収の両方です。
残業代が大きかった方は、その支給見込みも見ておきたいところ。
週5日から週3日に減らす予定なら、所定労働時間も忘れずに。
勤務時間は社会保険の加入条件にも関わります。
同じ会社に勤め続けても、契約が変われば確認すべき項目が増えるのです。
額面給与が37.5%減っても手取りの減り方は別
月給40万円から25万円への変更は、額面で37.5%の減少です。
では、銀行口座への振込額も同じ割合で減るのでしょうか。
ここで一度、いまの給与明細を見てください。目を向けるのは次の3か所です。
- 総支給額:基本給や各種手当を合わせた金額
- 控除額:社会保険料、所得税、住民税など、給与から差し引かれる金額
- 差引支給額:実際に振り込まれる金額
健康保険料や厚生年金保険料は給与が下がると軽くなることもあり、所得税も収入に応じて変わります。
一方、住民税は以前の所得に基づく負担がしばらく続くことも。
そのため、再雇用したばかりの月と、数か月後、さらに翌年度では、振込額が変わる可能性を見込んでおきます。
まずは現在の明細から、総支給額、保険料、所得税、住民税、差引支給額を書き出しましょう。
再雇用後の給与条件を隣に記入すると、人事担当者へ何を尋ねるかが具体的になります。
60歳以降の社会保険料と税金はどう変わる?
「給与が減るのだから、引かれる金額もすぐ減るはず」。
そう考えたくなりますね。
ただ、保険料と税金は金額の決まり方も切り替え時期もさまざま。
最初の給与明細で慌てないよう、確認しておきましょう。
再雇用後も健康保険・厚生年金に入る?
60歳で定年を迎えても、会社で働き続け、加入条件を満たしていれば健康保険と厚生年金に引き続き加入します。
厚生年金は原則70歳未満、勤務先の健康保険は原則75歳未満が対象。
60歳になっても厚生年金保険料の負担は続きます。
気をつけたいのは、短時間勤務へ変わる人。
フルタイム勤務者の所定労働時間・日数の4分の3以上なら原則加入します。
4分の3未満でも、勤務先の規模や週の所定労働時間など、一定の条件を満たす人は対象です。
2026年10月には、短時間労働者の加入条件のうち、月額8.8万円以上という賃金要件が撤廃されました(厚生労働省「社会保険適用拡大Q&A」)。
企業規模の要件も段階的に見直されます。
以前聞いた説明のまま判断せず、再雇用時点の条件で確認してください。
会社の健康保険から外れるなら、国民健康保険などへの切り替えと、その負担額を確認します。
介護保険料も65歳で変更。
40〜64歳は健康保険料と合わせて徴収され、65歳以降は市区町村が決めた保険料を年金天引きや納付書などで納めます。
給与明細に介護保険料が見当たらなくても、家計から出ていくお金として忘れずに計算しておきましょう。
給料が下がったあとの保険料は、いつ変わる?
健康保険料と厚生年金保険料の計算には、「標準報酬月額」を使います。
毎月の給与を一定の幅で区分した、保険料計算の基準となる金額です。
通常、固定的賃金の変更に伴い、変更後3か月間の報酬平均が従来の標準報酬月額から原則2等級以上変わるなど、所定の条件を満たすと4か月目に改定されます。
ただし、60歳以上で退職後も同じ会社に続けて再雇用される人には、特別な取扱いが設けられています。
会社が資格喪失届と資格取得届を同時に提出する「同日得喪」の手続きを行えば、再雇用された月から新しい給与に応じた標準報酬月額を設定できます(日本年金機構「60歳以上の継続再雇用時の手続き」)。
ただし、給与明細への反映月は会社の徴収方法によって変わります。
人事・給与担当者には、こう尋ねてみてください。
「再雇用後の標準報酬月額はいくらになりますか。保険料は何月の給与から変わりますか」
保険料率は加入先や地域でも変わるため、確認した見込額で試算しましょう。
住民税がすぐ下がらない時期を見込んでおく
所得税は毎月の給与から源泉徴収され、年末調整などで精算されます。
給与が減れば、その月の源泉徴収額にも通常は変化が表れます。
厄介なのは住民税です。
前年1〜12月の所得を基に決まり、会社員の場合は原則6月から翌年5月まで給与から徴収されます。
お金見直し中再雇用で4月から給与が下がるなら、6月には住民税も安くなると思っていました
専門家6月に税額は切り替わりますが、基準になるのは前年の所得です。
再雇用した年の給与減少が反映されるのは、原則として翌年6月からですね
 お金見直し中
では、再雇用して最初の1年は、住民税が高いままのこともあるんですね
専門家そうですね。
手元の「特別徴収税額決定通知書」で今の金額を確認し、税額が切り替わるまでの生活費を見積もっておきましょう
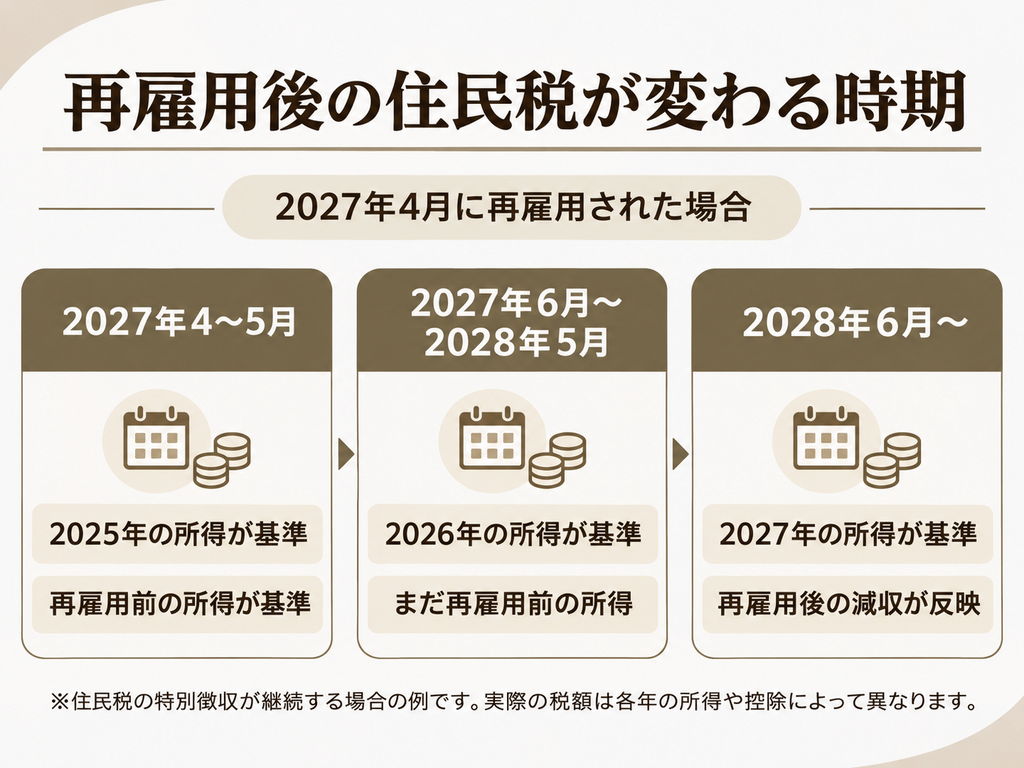
たとえば、2027年4月に再雇用され、月給が40万円から25万円になる人。
2027年5月まで引かれる住民税は、原則として2025年の所得を基にした金額です。
2027年6月に切り替わる税額は2026年の所得が基準。
まだ再雇用前の給与で働いていた年ですから、負担が大きく減るとは限りません。
2027年の収入減少が年間所得として反映されるのは、原則2028年6月からの住民税。
再雇用から1年以上たって、ようやく変化が見えるケースもあるわけです。
「給料は下がったのに、住民税はこんなに?」。
そんな戸惑いを避けるためにも、切り替え時期を確認しておきたいですね。
| 項目 | 確認するポイント |
|---|---|
| 健康保険料・厚生年金保険料 | 標準報酬月額と変更時期 |
| 雇用保険料 | 再雇用後の賃金と保険料率 |
| 所得税 | 毎月の源泉徴収額と年末調整 |
| 住民税 | 前年所得と6月の税額変更 |
現在の住民税は「特別徴収税額決定通知書」で確認できます。
再雇用直後と税額変更後を分けて試算しておきましょう。
年金と給付金を加えて手取りを比較する方法
給与から引かれる金額が見えてきたら、次は年金と給付金です。
ここで60〜64歳と65歳以降を分けて考えましょう。
同じ月給25万円で働いていても、年金が始まれば家計に入るお金の内訳が変わります。
働く年齢による家計収入の違い
| 項目 | 60〜64歳 | 65歳以降 |
|---|---|---|
| 給与収入 | 勤務条件による | 勤務条件による |
| 老齢年金 | 原則受給前 | 原則受給開始 |
| 高年齢雇用継続給付 | 条件を満たす人 | 原則対象外 |
| 介護保険料 | 健康保険料と合わせて徴収 | 市区町村が決定 |
※特別支給の老齢厚生年金や繰上げ年金を受給する人もいます。
年金の受給開始時期は個人の条件によって異なります。
60〜64歳と65歳以降、受け取る年金を調べる
老齢基礎年金と老齢厚生年金は、原則65歳から受給します。
そのため、60〜64歳は給与を中心に家計を考える方が多いでしょう。
生年月日などによっては「特別支給の老齢厚生年金」を65歳前から受け取る人も。
繰上げ受給を選んだ方も、受給開始年齢を確認してください。
65歳以降は、給与に年金が加わります。
年金額を調べるなら、日本年金機構の「ねんきんネット」が便利です(日本年金機構「ねんきんネットによる年金見込額試算」)。
再雇用後の給与、働く年齢、年金の受給開始時期を設定し、見込額を試算できます。
現在の年収を使い続けず、再雇用後の条件に置き換えてください。
表示される年金見込額は税金・保険料を引く前の金額。手取りは別途確認します。
ねんきんネットで年金見込額を確認する際は、再雇用後の働き方を反映させることが大切です。
試算方法や公的年金シミュレーターとの違いは、関連記事「老後の年金はいくら? ねんきんネットと公的年金シミュレーターの使い分け」で詳しく解説しています。
働きながら受け取る年金は減る?
65歳以降も厚生年金に加入して働くなら、「在職老齢年金」も確認したいところです。
給与・賞与と老齢厚生年金の金額に応じて、老齢厚生年金の一部または全部が支給停止となる仕組みです。
2026年度の基準額は月65万円(日本年金機構「在職老齢年金制度が改正されました」)。
判定には、老齢厚生年金の「基本月額」と、給与・賞与を基にした「総報酬月額相当額」を使います。
総報酬月額相当額は、標準報酬月額と、直近1年間の標準賞与額を12で割った金額の合計。
基本月額との合計が65万円以下なら支給停止は生じず、超えた分はその2分の1を基に停止額を計算します。
お金見直し中65歳以降も月給25万円で働いて、年金が月15万円なら、合計40万円と考えていいんですか?
専門家判定には、給与の額面と少し違う金額を使います。
まず勤務先に標準報酬月額と直近1年間の標準賞与額を確認してください
お金見直し中年金の15万円は、老齢基礎年金も含めた金額でいいのでしょうか?
専門家ここで使うのは老齢厚生年金の基本月額です。
老齢基礎年金とは分けて確認しましょう。
その金額と給与・賞与を反映した金額で、支給停止の可能性を判断できます
たとえば、老齢厚生年金の基本月額が15万円、総報酬月額相当額が30万円なら合計45万円。2026年度の基準額以内なので、支給停止は生じません。
在職老齢年金の計算例(2026年度)
| 項目 | ケースA | ケースB |
|---|---|---|
| 老齢厚生年金の基本月額 | 15万円 | 15万円 |
| 総報酬月額相当額 | 30万円 | 60万円 |
| 判定に使う合計 | 45万円 | 75万円 |
| 支給停止月額 | 0円 | 5万円 |
| 老齢厚生年金の支給月額 | 15万円 | 10万円 |
※2026年度の基準額65万円で計算。加給年金額を含まない基本月額を使用。老齢基礎年金は支給停止の対象外です。金額は税金・保険料の控除前です。
老齢基礎年金は支給停止の対象外。
判定に用いる基本月額に加給年金額も含めません。
基準額は年度ごとに改定されます。65歳に達する年の基準額と、ご自身の給与・賞与・年金見込額を照らし合わせてください。
給与が大きく下がる人は高年齢雇用継続給付を確認
月給が40万円から25万円に下がる方なら、もう一つ調べておきたい制度が「高年齢雇用継続給付」です。
原則60〜64歳で、60歳到達時などより賃金が75%未満に下がり、雇用保険の被保険者期間が5年以上ある人などが対象です。
2025年4月1日以降に受給資格を満たした人の給付率は最大10%。
それ以前に資格を満たした人には、従来の最大15%が適用されるケースもあります(厚生労働省「高年齢雇用継続給付Q&A」)。
月給40万円から25万円なら、単純計算で62.5%。
ただし判定の基準となる賃金月額は原則直前6か月の賃金から算出し、支給限度額も設けられています。
月給の比率で受給を決めつけるのは早計です。
勤務先やハローワークに、受給資格、支給見込額、支給開始時期を確認しましょう。
給付金は非課税。
ただし65歳前に老齢厚生年金を受け取る人は、年金の一部が追加で支給停止となることも。
3つの時期を並べると、暮らしに使えるお金が見えてくる
給与、社会保険料、税金、年金、給付金。数字がそろってきたら、次の表に記入してみてください。
| 比較する項目 | 再雇用前 | 60〜64歳 | 65歳以降 |
|---|---|---|---|
| 給与の総支給額 | 確認 | 確認 | 確認 |
| 賞与 | 確認 | 確認 | 確認 |
| 社会保険料 | 確認 | 見込額 | 見込額 |
| 所得税・住民税 | 確認 | 見込額 | 見込額 |
| 給与の手取り | 確認 | 試算 | 試算 |
| 年金の手取り | 該当者のみ | 該当者のみ | 見込額 |
| 高年齢雇用継続給付 | — | 該当者のみ | — |
| 手取り収入の合計 | 計算 | 計算 | 計算 |
※月額と年額を混ぜずに記入してください。賞与は年額で別途集計します。65歳以降の介護保険料など、給与や年金から引かれずに納付する負担も確認しましょう。
給与の手取りは、次の式で確認できます。
給与の手取り=給与の総支給額-社会保険料-所得税-住民税など
そこに年金と対象の給付金を加えます。
公的年金は課税対象となることもあり、給与と年金の両方を受け取る人は確定申告が必要になるケースも(国税庁「公的年金等の課税関係」)。
年金は税金・保険料を引いた金額で比較しましょう。
月給40万円から25万円へ。
額面の差は15万円でも、実際の手取りの差は別の数字。
65歳以降は年金が加わって、使えるお金が増えるケースも考えられます。
最後は暮らしの数字へ。
住宅ローンと生活費を払ったあと、いくら残るのか。
住宅修繕にも備えられるか。
手取りがわかれば、退職金や預貯金を使う時期も考えやすくなります。
空欄は後から埋めれば十分。
勤務先に控除額を、ねんきんネットで年金見込額を確認してください。
お金見直し中手取りが減るとわかったら、生活費を削るか、退職金や預貯金を使うか、迷いそうです
専門家まず再雇用後の手取りから、生活費と住宅ローンなどの固定費を引いてみましょう。
毎月いくら足りなくなるのか、確認するのが先です
お金見直し中65歳から年金が入るなら、それまで預貯金で補う方法も考えられますか?
専門家選択肢の一つですね。
60〜64歳の不足額と、65歳以降の収支を別々に計算してみてください。
そのうえで、預貯金を使う期間や、支出を見直す範囲を考えましょう
再雇用後の手取りがわかると、退職金や預貯金でいくら補う必要があるかも考えやすくなります。
退職金の見込額をまだ確認していない方は、「退職金はいくらもらえる? 就業規則・退職金規程・会社への確認方法」から調べてみてください。
まとめ 60歳以降の手取りは給与・控除・年金の順に確認する
再雇用後に月給が下がると聞けば、その差額が気になるもの。
家計で使えるのは、保険料や税金を引いたあとの金額です。
住民税の変更には時間差があり、65歳以降は年金や介護保険料も関わります。
該当する方は高年齢雇用継続給付も確認しましょう。
給与明細と再雇用後の条件を並べ、勤務先に控除額の見込みを尋ねてみてください。
そこから、60歳以降の生活設計が具体的になっていきます。
よくある質問
再雇用の初月は、予想より手取りが少なくなることもありますか?
その可能性は十分に考えられます。
再雇用月から新しい標準報酬月額を適用できても、給与から保険料を差し引く時期は勤務先によって異なります。
また、住民税は前年所得に基づくため、給与が下がってもすぐに負担が軽くなるとは限りません。
再雇用初月は、給与の締日や手当の変更による影響も確認したいところ。
試算と振込額が違ったら、給与明細の各項目を見比べ、人事・給与担当者に差額の原因を確認しましょう。
再雇用後に賞与がなくなる場合、手取りはどう比較しますか?
月給の差と賞与の差を分けて計算します。
例えば、月給40万円・賞与年80万円から、月給25万円・賞与なしに変わると、年間の総支給額は560万円から300万円へ減少します。
ただし、賞与がなくなれば、賞与にかかっていた社会保険料や所得税の負担も変わります。年間の手取りを比較するには、賞与を含む総支給額から、その年の保険料・税金を差し引いてください。
毎月の給与明細と年間の手取り。両方を確認することで、生活費への影響を把握できます。
65歳以降、月給25万円と年金を両方受け取れますか?
原則として、働きながら老齢年金を受け取れます。
ただし、厚生年金に加入して働く人などは、在職老齢年金の確認が必要です。
2026年度は、老齢厚生年金の基本月額と、標準報酬月額・賞与を反映した総報酬月額相当額の合計が月65万円を超えると、老齢厚生年金の一部または全部が支給停止となります。
老齢基礎年金は対象外です。
月給25万円という情報から即断せず、賞与の有無と年金の内訳も確認してください。
基準額は毎年度改定されます。
実際の手取りが試算より少なかったら、最初に何を確認すればよいですか?
試算した金額と実際の給与明細を、項目ごとに比べてみましょう。
基本給や手当の支給額が違うのか、社会保険料・所得税・住民税の控除が想定より多いのか。
原因を切り分けるのが先です。
再雇用初年度は、以前の所得に基づく住民税が影響していることも考えられます。
年金を受給中なら、年金の支給停止額や天引き額も確認してください。
金額の違いが生じた項目をメモして、勤務先の給与担当者や年金事務所へ問い合わせると、確認が進めやすくなります。
再雇用後の手取りが減るなら、退職金で住宅ローンを完済した方がよいですか?
退職金を返済に充てる前に、完済後の預貯金残高を確認しておきたいところです。
毎月の返済負担が減っても、生活費や住宅修繕費、医療・介護への備えを確保できるかによって判断は変わります。住宅ローンの金利や残りの返済期間も比較材料です。
まずはこの記事の比較表で、再雇用後の手取りを確認しましょう。そのうえで、返済を続ける場合と完済する場合の家計を比べます。