ねんきん定期便が届いたとき、最初に目がいくのは、やはり金額でしょう。
「結局、私は年金をいくら受け取れそうなんだろう」
50代になると、この数字の重みが少し変わってきます。
退職金はいくらになりそうか。
住宅ローンは何歳まで残るのか。
NISAで運用しているお金は、いつから使い始めるのか。
老後の話が「いつか」から「そろそろ考えておきたいこと」へ変わる時期。
公的年金の金額が気になるのも自然な流れです。
 お金見直し中
ねんきん定期便、毎年届くたびに金額だけ見て終わっていました。
50代になったら、ほかのところも見たほうがいいんでしょうか?
 専門家
見込額に目がいくのは自然ですね。
50代なら、金額に加えて「加入期間」と「最近の記録」も一度見ておきたいところです
 お金見直し中
年金額が分かれば十分だと思っていました。記録まで見るんですね
専門家はい。将来いくら受け取れそうかを見る前提として、これまでの加入記録が自分の経歴と合っているかを確認しておくと、その後の老後資金も考えやすくなります
ねんきん定期便が届いたら、見込額を見てそのまましまわず、あと2か所も確認してみましょう。
見るのは、見込額を含めた次の3つです。
| 最初に見る場所 | 確認すること |
|---|---|
| ① 老齢年金の種類と見込額 | 65歳以降に受け取る年金額の目安 |
| ② これまでの年金加入期間 | 国民年金・厚生年金などの加入月数 |
| ③ 最近の月別状況 | 加入区分や報酬、納付状況に気になる点がないか |
この記事では、この3か所を順番に見ていきます。
読み終わったときに、「見込額はいくら」「加入期間はこのくらい」「この時期の記録は少し確認したほうがよさそう」と、自分の定期便を読めるところまで進めてみましょう。
なお、50~58歳に届く通常のねんきん定期便はハガキ形式で、月別状況として載るのは直近13月です。
59歳になると封書に変わり、全期間の年金加入履歴と月別状況が記載されます(日本年金機構「ねんきん定期便」)。
「20代の勤務先まで、このハガキで確認できると思っていた」という方は、ここで少し注意。
50~58歳で昔の記録まで確かめたい場合は、「ねんきんネット」も一緒に使います。
- 50代のねんきん定期便で最初に見る3か所
- 年金見込額と加入期間の読み取り方
- 年金記録の漏れや誤りに気づくチェックポイント
- 気になる記録を見つけたあとの確認方法
50代のねんきん定期便は、まずこの3か所を見る
ねんきん定期便を開くと、数字と制度名がずらり。
「どこから読めばいいの?」
そう感じるのも無理はないでしょう。
上から順番に全部理解しようとすると、途中で読む気が失せてしまいます。
まず見るのは3点に絞りましょう。
年金はいくらくらいか。
加入期間は合っていそうか。
最近の記録に気になるところはないか。
この順番なら、それほど難しくありません。
ハガキを手元に置いて見ていきましょう。
①「老齢年金の種類と見込額」で将来の年金額を確認する
最初に探すのは、「老齢年金の種類と見込額(年額)」です。
ここには、老齢基礎年金や老齢厚生年金などの見込額が載っています。
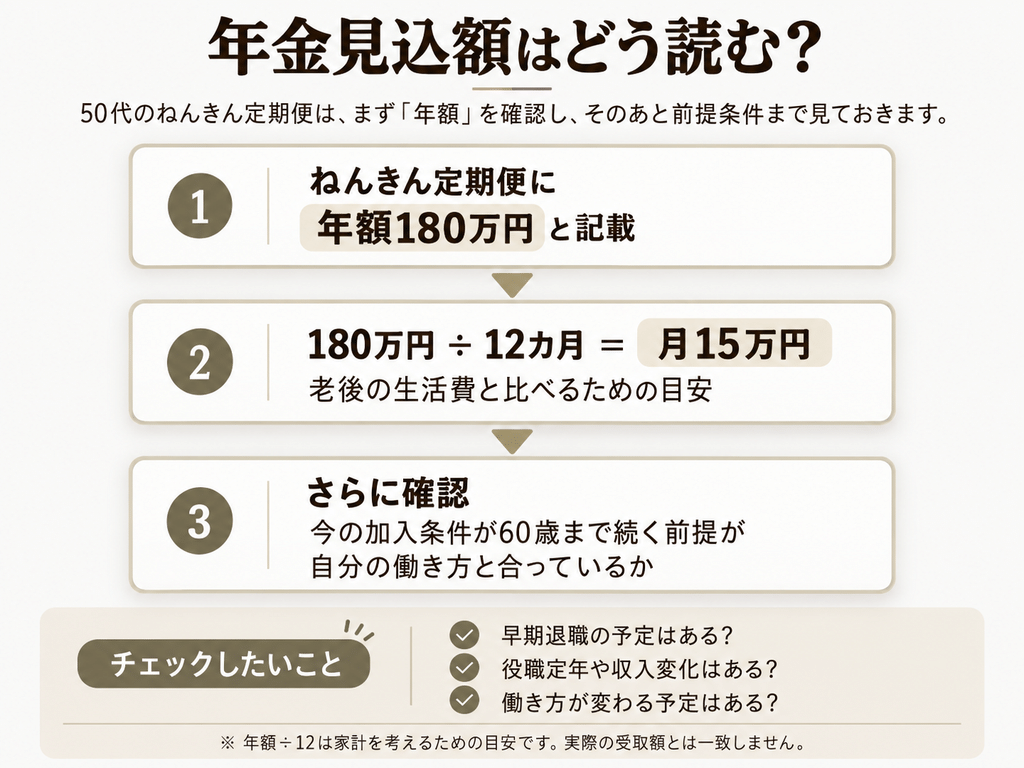
たとえば、合計が年額180万円だったとします。
180万円÷12カ月=月15万円
こうすると、毎月の生活費と比べやすくなりますね。
「年180万円」と聞くより、「月に直すと15万円くらい」と考えたほうが、今の生活費との距離も見えやすくなります。
ただし、この月15万円は、老後の家計を考えるための目安です。
公的年金は原則として偶数月に前2カ月分が支払われます。
さらに、実際に受け取る時期には、税金や社会保険料なども関係してきます。
ですから、年額を12で割った数字は、「手取りで毎月この金額が入る」という見方より、老後の生活費と比べるための数字として使うのが分かりやすいでしょう。
そして、50代の定期便を見るときに、もう一つ知っておきたいことがあります。
表示された見込額は、これまで納めてきた分だけをもとに確定した年金額ではなく、今後の加入を見込んで計算された金額です。
60歳未満の人については、「最近の月別状況」の最終月時点で加入している年金制度に、60歳になる前月まで同じ条件で加入し、保険料を納めるという前提で計算されています。
ここは、今後の働き方とセットで見たいところです。
たとえば、52歳で、今の会社に60歳まで勤める予定の人。
この場合、定期便の見込額は、今後の生活設計を考える材料として使いやすいでしょう。
一方で、
「55歳で早期退職する予定」
「役職定年後は給与が下がりそう」
「数年後に会社を辞めて自営業へ移るつもり」
という人は、今後の年金加入状況も変わってきます。
定期便に同じ「年額180万円」と書かれていても、その数字の見方は同じとは限りません。
ここで覚えておきたいのは、
見込額は、今の加入条件が60歳まで続くという前提で計算されている
ということ。
お金見直し中年額180万円と書いてあったら、65歳から毎年180万円受け取れると思っていいんですか?
専門家そこは少し分けて考えましょう。
50歳以上の見込額は、現在の加入条件が60歳まで続く前提で計算されています
お金見直し中では、私は何を確認すれば?
専門家60歳まで今の働き方を続ける予定か、途中で退職するか、給与や働き方が変わりそうか。この3点です。
今後の条件が変わるなら、定期便の金額は「現在の前提での目安」として見ておくとよいでしょう
この前提を知っていると、定期便の数字を必要以上に確定額のように受け取らずに済みます。
「自分は60歳まで今の働き方を続けるだろうか」
そこまで考えて初めて、見込額が自分の生活設計に使える数字になってきます。
なお、受給資格期間が原則120月に達していない場合、50歳以上でも「老齢年金の種類と見込額」が表示されません。
「50代なのに見込額が書かれていない」と戸惑ったときは、共済期間や合算対象期間なども含めて年金事務所で確認すると整理しやすくなります。
②「これまでの年金加入期間」で月数を確認する
次は、「これまでの年金加入期間」です。
ここには、国民年金や厚生年金などに加入してきた月数が載っています。
「第1号」「第3号」「厚生年金」など、見慣れない言葉が並ぶと、そこで読む手が止まりがちです。
最初から制度用語を全部覚えようとしなくても構いません。
まず確かめたいのは、
自分のこれまでの働き方と、加入月数が大きくずれていないか
という点です。
たとえば、22歳で就職し、52歳までほぼ続けて会社員として働いてきた人なら、厚生年金の加入期間はおおむね30年。
月数にすれば360月前後が目安になります。
もちろん、就職月や退職月などで多少前後します。
ここで1か月単位まで計算して合わせる必要はありません。
「30年近く会社員なのに、厚生年金の期間がずいぶん短い気がする」
そんな違和感がないかを見てください。
途中で会社を辞め、自営業をしていた時期がある人なら、その期間は国民年金第1号被保険者として記録されているか。
結婚や退職を機に会社員の配偶者の扶養に入っていた時期があるなら、第3号被保険者の期間はどうなっているか。
自分の経歴と照らしてみると、数字の羅列が少しずつ「自分の記録」に見えてきます。
たとえば、こんなふうに思い出してみてください。
「20代後半に5年ほど勤めた会社の分は入っているかな」
「結婚後に扶養へ入った時期は、いつからだっただろう」
「独立して国民年金を払っていた時期は反映されているかな」
履歴書を作るように正確な年月を並べるところから始めなくても構いません。
「このころは会社員」「この数年は自営業」「この時期は扶養」と、大まかにつなげてみる。それから定期便の数字と比べるほうが進めやすいでしょう。
老齢年金を受け取るための受給資格期間は原則120月以上です。
定期便では「年金加入期間合計」とともに「受給資格期間」も確認できます。
ここは勤務年数を見る欄というより、自分の年金記録がどのようにつながっているかを見る欄と考えると、意味がつかみやすくなります。
③「最近の月別状況」で加入区分と金額の変化を見る
3つ目は「最近の月別状況」です。
50歳以上・59歳以外に届く通常のハガキには、直近13月の状況が月ごとに載っています。
厚生年金に加入している人なら、標準報酬月額や標準賞与額、保険料納付額などを確認できます。
国民年金に加入している期間については、保険料の納付状況も見てみましょう。
「標準報酬月額って何?」
ここで細かな計算方法まで調べ始めると、本題から離れてしまいます。
まず見るのは、自分の働き方や給与の変化と比べて、「少し変だな」と感じるところがないか。
たとえば、
- 厚生年金に加入して働いていた月なのに、表示が気になる
- 国民年金保険料を納めた記憶と表示が合わない
- 給与に大きな変化がなかった時期なのに、標準報酬月額が大きく変わっている
こうした箇所です。
標準報酬月額は、毎月の給与額をそのまま表示した数字とは異なります。
そのため、
「給与は32万円だったのに、ここは30万円。間違っている?」
と数字の差を見つけても、すぐ誤りと考えないほうがよいでしょう。
見るべきなのは、その時期の状況とのつながりです。
「このころ昇給した」
「残業がかなり増えた」
「働き方を変えた」
そんな記憶と照らしていくと、数字の動きも読みやすくなります。
逆に、まったく心当たりのない大きな変化が見つかったら、もう少し詳しく確認してみる。そんな使い方です。
もう一つ、直近の記録が載っていなくても慌てないでください。
ねんきん定期便に表示される加入期間は、作成年月日の前々月までです。
国民年金保険料も、納めてから記録へ反映されるまで時間がかかることがあります。
「先月転職したのに、新しい会社が出ていない」
そんなときは、まず定期便の作成年月日を確認してみましょう。
ここまで見たら、いったん整理します。
- 年金見込額を確認した
- 加入期間の月数を確認した
- 最近の月別状況に気になる点がないか確認した
3つ確認できたら、次は少し時間をさかのぼります。
年金記録の「漏れ・誤り」はどこをチェックする?
50代で年金記録を見るとき、意外と大事なのが「昔の働き方」です。
今の勤務先の記録が合っていても、それで確認終了とはいきません。
50代なら、最初の就職から30年以上たっている人もいるでしょう。
20代で勤めた会社の入社月や退職月を、今でもはっきり覚えている人のほうが少数かもしれません。
実際、お金の相談でも、
「昔の会社は覚えているけれど、何年の何月だったかまでは……」
という話はよく出てきます。
だからこそ、最初から完璧な職歴表を作ろうとしないこと。
まず大まかな経歴を思い出し、それを年金記録と照らしていきます。
転職・退職・扶養に入った時期を自分の経歴と照らし合わせる
特に見たいのは、働き方が切り替わった時期です。
次の場面を思い出してみてください。
- 最初に就職した時期
- 転職した時期
- 退職して次の会社へ入るまでの時期
- 自営業やフリーランスだった時期
- 配偶者の扶養に入った時期
- 公務員や私立学校などで勤務した時期
正確な年月が出てこなくても、まずは大まかで構いません。
「27歳でA社を辞めて、その年の秋ごろにB社へ入った」
「35歳で仕事を辞め、2年ほど配偶者の扶養に入っていた」
「40代前半は3年ほど個人事業主だった」
このくらいから始めましょう。
それから年金記録と並べてみます。
| 当時の働き方 | 確認したい記録 |
|---|---|
| 会社員だった | 厚生年金の加入期間 |
| 退職して次の会社へ移った | 転職前後の月に不自然な空白がないか |
| 自営業・フリーランスだった | 国民年金第1号の期間 |
| 配偶者の扶養に入っていた | 第3号被保険者の期間 |
| 旧姓で勤務していた | 当時の勤務期間がつながっているか |
ここで特に確認したいのが、転職回数が多い人、結婚などで姓が変わった人、昔の勤務先が合併・社名変更・倒産している人です。
日本年金機構も、旧姓など別の氏名で勤務していたケース、転職のたびに年金手帳が発行されていたケース、転勤や出向を繰り返していたケース、勤務先が合併・社名変更・倒産したケースなどを、記録を改めて確認したい例として挙げています。
「昔の会社名、もう覚えていない」
そんな場合も、そこで確認を諦める必要はありません。
会社の通称、市区町村、おおよその年代や季節など、覚えている情報が手がかりになることもあります。
30年前の経歴を、今の記憶だけで完璧に再現するのは簡単ではないでしょう。
だから「全部思い出してから確認する」と考えるより、思い出せるところから年金記録と照らしていく。
この進め方のほうが現実的です。
ただし、50~58歳のハガキで確認できる月別状況には範囲があります。
ハガキで確認できる月別状況は直近13月
50~58歳に届く通常のねんきん定期便はハガキ形式です。
月別状況として載っているのは、直近13月。
20代や30代のころの勤務先、昔の転職時期などを、このハガキの月別状況から確認することはできません。
たとえば53歳の人が、
「25歳のころに勤めていた会社の記録も確認したい」
と思っても、ハガキの月別状況には出てこないため、「載っていない=記録漏れ」と考えないようにしましょう。
昔の加入履歴まで確認したいときは、「ねんきんネット」を使います。
ねんきんネットでは、
- 公的年金制度の加入履歴
- 各月の加入状況
- 国民年金保険料の納付状況
- 厚生年金の標準報酬月額
- 標準賞与額
などを確認できます(日本年金機構「ねんきんネット」)。
「この時期は国民年金を払っていたはず」
「転職した年の記録を見たい」
と、気になる時期が決まっている人には特に使いやすいでしょう。
一方、59歳になると封書が届き、全期間の年金加入履歴と月別状況が記載されます。
50~58歳では、ハガキで直近の状況を確認し、昔の記録はねんきんネットでたどる。
この使い分けが分かりやすいでしょう。
お金見直し中つまり、53歳の私が昔の勤務先を確認したいなら、このハガキをずっと探しても分からないんですね?
専門家そういう場合は、まずハガキで最近の記録を確認して、昔の期間はねんきんネットへ進むほうが早いです
お金見直し中ねんきんネットでは、どこから見ればいいですか?
専門家全部を一度に見るより、「20代の勤務先」「転職した年」「扶養に入った時期」など、気になる期間を一つ決めて月別記録と照らしてみましょう。
違和感が残ったところを、次の確認対象にします
この流れなら、50代でも自分の年金記録を追いやすくなります。
| 50~58歳 | 59歳 | |
|---|---|---|
| 形式 | ハガキ | 封書 |
| 月別状況 | 直近13月 | 全期間 |
| 昔の加入記録 | ねんきんネットも活用 | 年金加入履歴も封書で確認 |
「ちょっと変かも」と思ったら、ここをもう一度見る
年金記録を開いても、
「そもそも何を見れば、おかしいと分かるの?」
と迷うかもしれません。
そんなときは、次の項目を自分の職歴と照らしてみてください。
- 働いていたはずの期間の加入記録が見当たらない
- 転職前後に、記憶と合わない空白期間が入っている
- 配偶者の扶養に入った時期と第3号被保険者の期間が合わない
- 納付した覚えのある国民年金保険料の表示が違う
- 給与や働き方に大きな変化がなかった時期に、標準報酬月額が大きく変わっている
- 旧姓で勤務していた時期の記録が確認できない
一つ当てはまったからといって、「記録が間違っている」とすぐ決める必要はありません。
反映時期や制度上の扱いによって、そう見えるケースも考えられます。
ここで目指したいのは、誤りを自分で断定することではなく、
「この時期は、一度詳しく確認してみよう」
と気づくことです。
日本年金機構も、年金記録に漏れや誤りが気になる場合は、ねんきんネットなどで記録を確認し、必要に応じて年金事務所へ相談するよう案内しています。
記録に気になる点を見つけたら、次にすること
気になる表示を見つけると、
「これ、年金額が少なくなっているのでは?」
と心配になる人もいるでしょう。
まずは落ち着いて、順番に確認すれば大丈夫です。
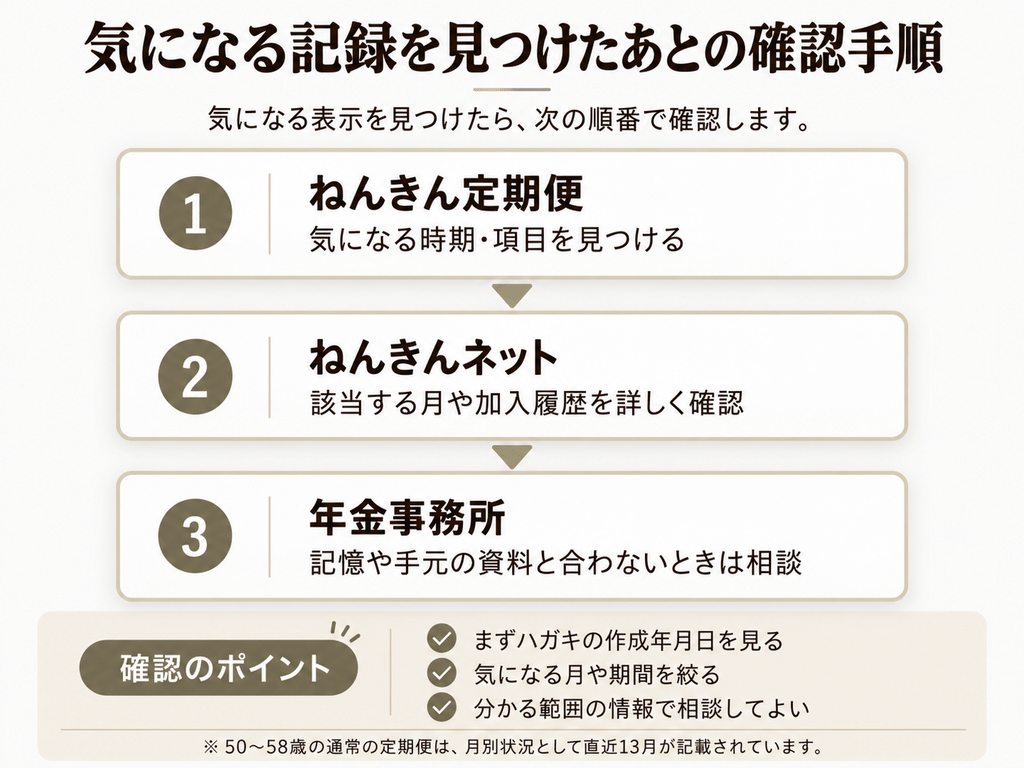
進め方はシンプルです。
ねんきん定期便
↓
ねんきんネット
↓
必要に応じて年金事務所
紙の定期便で気づき、ネットで月ごとの記録を確かめ、それでも合わなければ相談する。この順番で進めます。
まず「ねんきんネット」で気になる月を確認する
ハガキで引っかかったところが見つかったら、ねんきんネットでその時期を見てみます。
たとえば、
「転職した月はどう記録されている?」
「国民年金を払っていた時期は納付済みになっている?」
「昔勤めていた会社の厚生年金加入期間は入っている?」
という見方です。
30年分を最初から最後まで眺めるより、気になる月や期間を絞ったほうが確認しやすくなります。
直近の転職や納付状況を確認するときは、定期便の作成年月日も忘れずに。
「先月転職したのに、新しい会社の記録が出ていない」
このような場合、記録の反映時期とのずれも考えられます。
まず「いつの時点の情報なのか」を見る。
それから内容を確認する。
この順番にすると、記録漏れと思い込んで慌てる場面も減らせます。
それでも記憶と合わないときは年金事務所へ
ねんきんネットで確認しても、
「やっぱり、この時期が合わない」
「勤めていた会社の記録が見つからない」
という場合は、年金事務所へ相談できます。
日本年金機構では、年金記録に漏れや誤りの心当たりがある人向けに「年金記録照会申出書」を用意しています。
相談するときは、覚えている範囲で次の情報を整理しておくと話が進みやすくなります。
- 当時の勤務先名
- おおよその勤務期間
- 当時の勤務先の所在地
- 当時の住所
- 旧姓や以前使用していた氏名
- 昔の年金手帳や厚生年金保険被保険者証など、手元に残っている資料
とはいえ、30年ほど前の会社名や勤務期間を正確に答えられないこともあるでしょう。
そこは心配しすぎなくて大丈夫です。
会社の通称や所在地、おおよその時期など、分かる範囲の情報を使って照会する方法も案内されています。
「全部そろえてから相談しよう」と先延ばしにするより、気になる記録が見つかった段階で、手元に残っている情報を整理してみましょう。
年金見込額を老後資金計画につなげるのは、その次
年金記録を確認できたら、最初に見た「老齢年金の種類と見込額」へ戻ります。
ここから、50代の生活設計につながっていきます。
たとえば、
「年金は月15万円くらいになりそう」
と分かったとします。
そこで、すぐに
「ではNISAから毎月5万円取り崩そう」
と決めるのは、少し早いでしょう。
先に見たいのは、これからの働き方です。
年金記録を確認する
↓
年金見込額を確認する
↓
何歳まで、どんな働き方をするか考える
↓
退職金・預貯金・NISAなどと組み合わせる
この順番なら、年金の数字を生活設計へつなげやすくなります。
55歳で退職する人と、65歳まで働く人。
この2人では、年金を受け取り始めるまでの家計がまったく違います。
60歳時点で住宅ローンが残る人と、すでに完済している人でも、必要な現金は変わります。
退職金を一時金で受け取る人もいれば、企業型DCやiDeCoから受け取る人もいるでしょう。
だから、ねんきん定期便を見て「年金は月○万円か」と確認したら、そこでしまい込むのは少しもったいない。
これからの暮らしを考えるための基礎資料として使う。
50代なら、こちらの見方のほうが役立ちます。
この記事では、その入口として、まず自分の年金記録と見込額を確認できれば十分です。
お金見直し中いろいろ見るところがありましたが、今日やるなら何から始めればいいですか?
専門家まず定期便で、年金見込額と加入期間を確認します。
次に、自分の職歴と最近の月別記録を照らしてみてください
お金見直し中昔の記録で気になるところが出てきたら?
専門家その期間をねんきんネットで確認します。
それでも記憶や手元の資料と合わなければ、年金事務所へ相談。
この3段階で十分です
まとめ|50代のねんきん定期便は「金額・期間・記録」の順で見る
50代のねんきん定期便が届いたら、まず次の順番で見てみましょう。
- 「老齢年金の種類と見込額」で年金額の目安を確認する
- 「これまでの年金加入期間」で加入月数を見る
- 「最近の月別状況」を自分の働き方や納付状況と照らす
- 昔の加入記録は「ねんきんネット」でも確認する
- 気になる記録が見つかったら、必要に応じて年金事務所へ相談する
ねんきん定期便は、「老後にいくら受け取れそうか」を知る資料として役立ちます。
同時に、これまでの年金記録を振り返る機会でもあります。
まずは、見込額を見る。
次に、加入期間を見る。
そして、自分の働いてきた経歴と年金記録がきちんとつながっているか確かめる。
50代なら、ここまで一度確認しておきたいところです。
その先で、何歳まで働くのか、年金をいつから受け取るのか、退職金や預貯金、NISAをどう使うのかを考えていきます。
老後のお金を考える入口として、まず手元のねんきん定期便を開くところから始めてみてください。
よくある質問
ねんきん定期便に書かれた年金見込額は、そのまま受け取れる金額ですか?
50歳以上・60歳未満のねんきん定期便に載る見込額は、現在の加入条件が60歳まで続くと仮定して計算されています。
そのため、早期退職や転職、給与の変化などで今後の加入状況が変われば、実際の年金額も変わります。
また、年額を12で割った数字と、実際の手取り額も同じとは限りません。
まずは「現在の働き方が続いた場合の目安」として確認し、自分の退職予定や働き方と照らして見ておきましょう。
53歳です。ねんきん定期便のハガキに昔の勤務先が載っていません。記録漏れでしょうか?
50~58歳に届く通常のねんきん定期便はハガキ形式で、月別状況として載るのは直近13月です。
そのため、20代や30代の勤務先がハガキに載っていなくても、記録漏れとは限りません。
昔の加入履歴を調べたいときは、ねんきんネットで確認します。
59歳になると封書が届き、全期間の年金加入履歴と月別状況を確認できます。
加入期間が自分の記憶と合わないときは、どこから確認すればよいですか?
最初に、転職・退職・独立・扶養入りなど、働き方が切り替わった時期を書き出してみましょう。
正確な年月を最初からそろえるより、「このころは会社員」「この2年は扶養」と大まかにつなげるほうが確認しやすくなります。
そのうえで、ねんきんネットの月別記録と照合します。
旧姓で勤務した時期や、転職を繰り返した時期などが気になる場合は、当時の勤務先や所在地など、覚えている情報も整理しておくと年金事務所へ相談するときに役立ちます。
年金見込額を確認したあとは、老後資金をどう計算すればよいですか?
次は「老後に必要な生活費」と「年金などで入るお金」を分けて考えます。
たとえば月の生活費が25万円、年金収入の目安が月15万円なら、その差を預貯金や退職金、NISAなどでどう補うかを考える流れです。
ただし、退職する年齢や住宅ローン、退職金の受取額によって結果は変わります。
まず年金見込額を確認し、そのあと老後資金の不足額を計算すると、自分の準備額を考えやすくなります。
年金は65歳から受け取るのと、繰下げるのとではどちらがよいですか?
受給開始を遅らせると年金額は増えます。
ただ、いつから受け取るかは、増額率に加えて、働き方や預貯金、生活費も含めて考えたいところです。
65歳以降も働くか、年金を受け取るまでの生活費を預貯金などでまかなえるか、健康状態や家族の生活設計をどう考えるかでも判断は変わります。
まずはねんきん定期便で自分の見込額を把握したうえで、「いつから受け取るか」を別のステップとして考えると整理しやすくなります。