定年前は月給50万円。
再雇用後は25万円。
給料が下がることは承知していたものの、給与明細を開いてみると、住民税は定年前とほとんど変わっていない。
思っていた以上に手取りが少なく、これからの生活費が心配になった方もいらっしゃるでしょう。
住民税は前年の所得を基に計算されるため、給与が減ってから税額に反映されるまでに時間差が生じます。
給与天引きの場合、税額が切り替わるのは原則として毎年6月。
再雇用の開始月によっては、給与の減少が十分に反映されるまで、翌々年の6月までかかります。
この記事では、再雇用後の住民税の仕組みを整理しながら、ご自身の税額が変わる時期を確認していきます。
 お金見直し中
定年後は再雇用で働く予定ですが、月給がかなり下がりそうです。
今の給与明細を参考に、退職後の手取りを見積もってもいいんでしょうか?
 専門家
参考になりますよ。
特に住民税は、再雇用直後も定年前の所得に応じた負担が続くので、今の税額を出発点に考えるとよいですね
 お金見直し中
その負担がいつまで続くのかも知っておきたいです
専門家再雇用が始まる月に注目してみましょう。
住民税が変わる時期を見通せます
- 再雇用で給料が減っても住民税が高い仕組み
- 再雇用の開始月別に住民税が下がる時期
- 翌年6月と翌々年6月の違い
- 住民税が下がるまでの家計の備え方
再雇用で給料が下がっても住民税はすぐには変わらない
今払っている住民税は前年の所得に対するもの
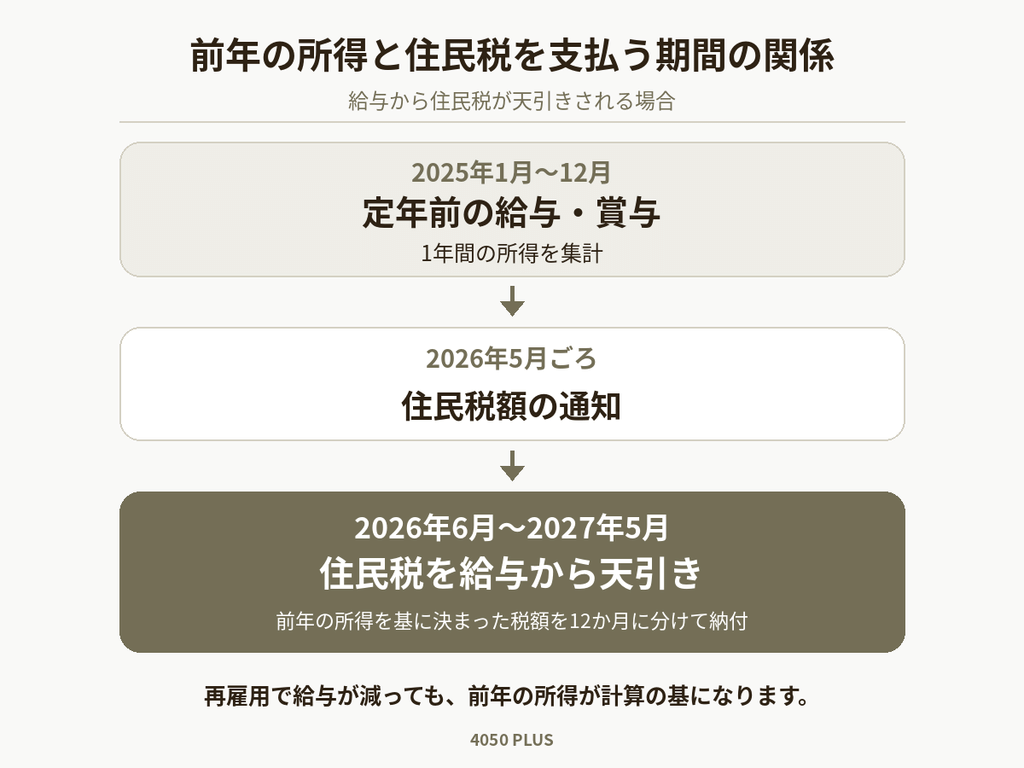
再雇用後の給与明細を見たときに思い出していただきたいのが、住民税は前年の所得に対して課税されるという仕組みです。
例えば、2026年度の住民税を計算する際に使われるのは、2025年1月から12月までの所得。
給与天引きの場合、2026年6月から2027年5月までの12か月に分けて納めます。
定年を迎えて給与が下がっていても、住民税の計算には定年前の所得が使われているのです。
住民税の計算には、毎月の給与に加えて賞与も含まれます。
年間の給与収入から給与所得控除を差し引き、社会保険料控除や扶養控除なども考慮したうえで税額を求めます。
住民税を構成するのは、主に次の2つです。
- 所得割:所得に応じて負担する部分
- 均等割:一定の要件を満たす人が定額で負担する部分
2024年度からは、国税である森林環境税も併せて徴収されています。
月給が50万円から25万円に減ったとしても、すでに決まっている住民税額は、原則としてその年度中は変わりません。
今の給与水準に応じた税額になるまでには、少し時間がかかると考えておきましょう。
(参考:東京都北区「個人住民税に関するよくある質問」、川口市「個人市民税とは」)
所得税と住民税では給与の減少が反映される時期が違う
定年前と再雇用後の給与明細を並べてみてください。
所得税は以前より少なくなっているのに、住民税の金額はほぼ同じ。
そんな違いに気づく方も多いでしょう。
所得税と住民税では、計算の対象となる所得の時期が異なります。
所得税と住民税の違い
| 比較項目 | 所得税 | 住民税 |
|---|---|---|
| 計算の基となる所得 | その年の所得 | 前年の所得 |
| 給与天引きの仕組み | 毎月の給与などに応じて源泉徴収 | 決定された税額を原則12回に分ける |
| 給与が下がった場合 | 毎月の源泉徴収額に反映されやすい | 翌年度以降の税額に反映される |
| 税額の精算・切り替え | 年末調整・確定申告 | 原則として毎年6月 |
給与から引かれる所得税は、社会保険料を差し引いた給与額や扶養親族等の人数などを基に算出されます。
再雇用で給与が減れば、毎月の源泉徴収額も減るのが一般的です。
一方、住民税は前年の所得に応じて決定した年税額を分割して納める仕組み。
所得税と住民税の減り方が違うからといって、すぐに勤務先の給与計算を疑う前に、それぞれの課税の仕組みを確認してみてください。
(参考:国税庁「税額表の種類と使い方」)
退職一時金と企業年金では住民税の扱いが異なる
「定年時に退職金を受け取ったから、翌年の住民税が高くなったのだろうか」
退職金を受け取った方から出やすい疑問の一つです。
一般的な退職一時金にかかる住民税は、給与などの所得と分けて計算し、原則として退職金の受取時に納めます。
退職金の全額が翌年度の住民税の計算に組み込まれる仕組みとは異なります。
例えば、2026年3月に定年退職し、退職金を受け取ったとしましょう。
翌年の6月にも住民税の負担が重いと感じたら、2026年中の給与や賞与を確認してみてください。
1月から3月までの定年前の給与も、その後の再雇用期間中の給与とともに、2027年度の住民税の計算に使われます。
一方、確定給付企業年金などを年金形式で受け取る場合は、一般に公的年金等に係る雑所得として扱われ、翌年度の住民税にも影響します。
同じ退職給付でも、一時金と年金では課税の時期や方法が異なるという点を押さえておきたいですね。
(参考:国分寺市「主な課税の特例」、国税庁「公的年金等の課税関係」)
再雇用後の住民税はいつから下がる? 開始月別に確認
住民税が切り替わる6月を確認しよう
給与から天引きされる住民税は、原則として毎年6月に新しい税額に切り替わります。
では、再雇用後、最初に迎える6月から負担が軽くなるのでしょうか。
例えば、2026年4月から再雇用された場合、わずか2か月後に住民税の切り替え時期を迎えます。
しかし、この6月からの税額は2025年中の所得を基に計算されたもの。
再雇用後の給与はまだ反映されていません。
給与が減った影響が反映されるのは、2027年6月からです。
さらに、2027年度の住民税には、2026年1月から3月までの定年前の給与も含まれます。
ここで区別しておきたいのが、次の2つの時期です。
- 再雇用後の給与が住民税の計算に反映され始める時期
- 1年間を通じて再雇用後の給与水準で働いた年の所得が反映される時期
住民税の負担がどのように変わっていくか、再雇用の開始月別に見てみましょう。
1月・4月・10月の再雇用で住民税の変化を比較
再雇用の開始月が異なる3人を想定します。
定年前も再雇用後も月給は同じですが、住民税の計算に使われる年間給与収入には違いが生じます。
【共通の条件】
- 定年前の月給:50万円
- 再雇用後の月給:25万円
- 再雇用開始年:2026年
- 賞与・年金・その他の収入は考慮しない
給与はその月に支払われるものとし、2025年中は定年前の給与、2027年中は再雇用後の給与が続くと仮定します。
ケース① 2026年1月から再雇用された場合
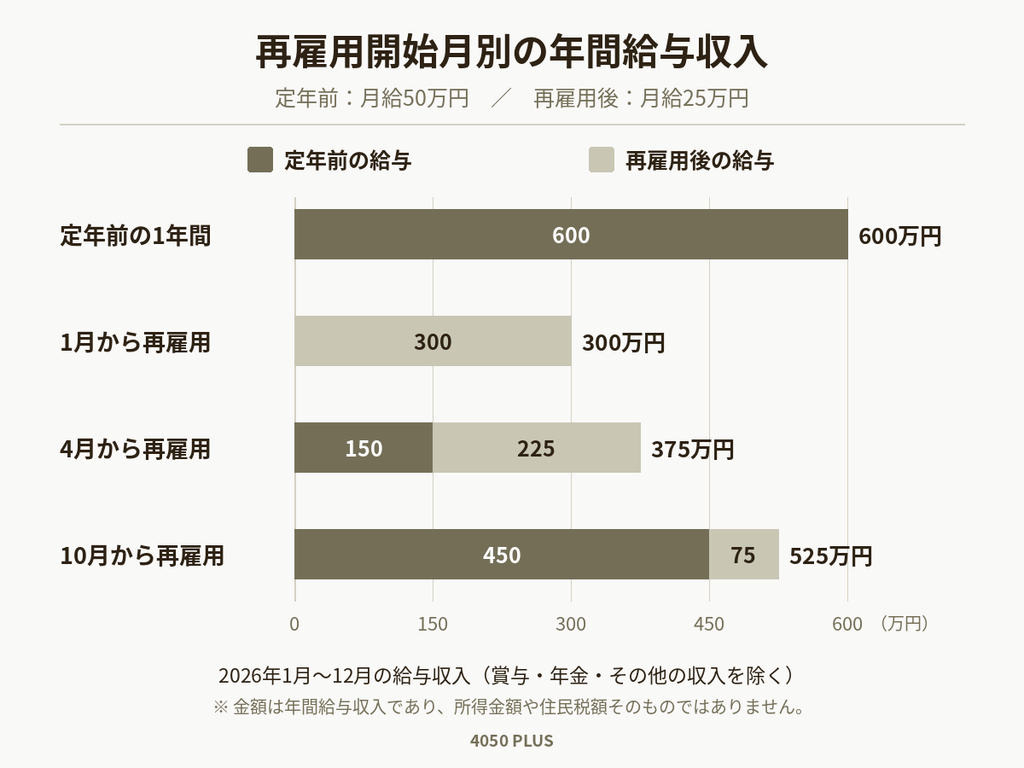
1月から再雇用されたAさんは、2026年中の12か月すべてを月給25万円で働くことになります。
年間給与収入は、25万円×12か月で300万円です。
| 住民税の切り替え時期 | 計算の基となる給与収入 |
|---|---|
| 2026年6月 | 600万円 |
| 2027年6月 | 300万円 |
Aさんにとって、再雇用後の最初の6月は、給与が下がってから5か月ほど経ったころ。
そろそろ住民税も下がると思っていたところ、依然として定年前の給与水準を基にした税額が続きます。
年間給与収入300万円が反映されるのは、再雇用開始から約1年5か月後の2027年6月です。
ケース② 2026年4月から再雇用された場合
3月末で定年を迎え、4月から再雇用されたBさん。
1月から3月までの給与収入は150万円、4月から12月までは225万円となり、2026年の年間給与収入は375万円です。
| 住民税の切り替え時期 | 計算の基となる給与収入 |
|---|---|
| 2026年6月 | 600万円 |
| 2027年6月 | 375万円 |
| 2028年6月 | 300万円 |
Bさんの住民税に給与の減少が反映され始めるのは、2027年6月。
ただし、この時点では定年前の3か月分の給与も計算に含まれています。
年間給与収入300万円が反映されるのは、さらに1年後の2028年6月です。
Bさんの場合、住民税の負担は2段階で軽くなっていくと見込まれます。
ケース③ 2026年10月から再雇用された場合
9月末で定年を迎えたCさんのケースも見てみましょう。
1月から9月までの給与収入は450万円、10月から12月までは75万円。
2026年の年間給与収入は525万円です。
| 住民税の切り替え時期 | 計算の基となる給与収入 |
|---|---|
| 2026年6月 | 600万円 |
| 2027年6月 | 525万円 |
| 2028年6月 | 300万円 |
Cさんの月給は半分になりましたが、2026年の年間給与収入は定年前の年収600万円と比べて75万円の減少にとどまります。
そのため、翌年6月を迎えても、住民税が思ったほど下がらない可能性が高いでしょう。
再雇用後の給与水準が年間を通じて反映される2028年6月までを見通して、生活費を考えておきたいケースです。
再雇用開始月と住民税が変わる時期の比較
| 再雇用開始月 | 2026年6月〜 | 2027年6月〜 | 2028年6月〜 |
|---|---|---|---|
| 2026年1月 | 600万円 | 300万円 | 300万円 |
| 2026年4月 | 600万円 | 375万円 | 300万円 |
| 2026年10月 | 600万円 | 525万円 | 300万円 |
※表内の金額は住民税の計算の基となる年の給与収入です。
実際の住民税額は所得控除、税額控除、その他の所得などによって異なります。
ご自身の場合は、再雇用が始まった年の給与収入に、定年前の給与が何か月分含まれるかを確認してください。
いつごろ住民税の負担が変わるのか、見通しを立てやすくなります。
お金見直し中私は9月末に定年を迎える予定です。
翌年の6月になれば、住民税の負担はかなり軽くなると思っていたのですが……
専門家10月から再雇用なら、その年の給与収入には定年前の9か月分が含まれますね。
翌年6月も、ある程度の税負担を見込んでおいたほうがよいでしょう
お金見直し中では、翌々年の6月が一つの目安になるんですね
専門家そうですね。
まずは定年を迎える年と、その翌年の給与・賞与を分けて見積もってみてください
翌年6月になっても住民税の減少幅が小さいケース
再雇用で月給が半分になったとしても、住民税まで半分になるとは限りません。
定年前後には、給与の減少と同時に、収入や税金の控除に関するさまざまな変化が起こるためです。
心当たりがないか、次の項目を確認してみてください。
- 定年前の給与が前年の所得に多く含まれている
- 定年前にまとまった賞与を受け取った
- 老齢年金や企業年金の受け取りが始まった
- 子どもの就職などで扶養控除の対象者が減った
- 社会保険料が減り、社会保険料控除の金額も小さくなった
- 住民税に適用されていた住宅ローン控除が終了した
お金見直し中月給が半分になるなら、いずれ住民税も半分くらいになると思っていました
専門家そう考えたくなりますよね。
ただ、再雇用後は社会保険料が減ったり、企業年金の受け取りが始まったりすることも考えられます
お金見直し中給与以外にも、税額に影響するものがあるんですね
専門家年間の収入と控除の両方を確認しておくと、住民税の減少幅を見積もりやすくなります
例えば、再雇用後に給与が減っても、同じ年に企業年金の受け取りが始まれば、年間の所得は給与の減少分ほど下がらないことも考えられます。
子どもが独立して教育費の負担が軽くなったものの、扶養控除もなくなるというケースもあるでしょう。
定年前後の税負担を考えるときは、年間の収入全体と、控除の変化を併せて確認することが大切です。
再雇用後の住民税額と今後の生活費を確認する方法
給与明細と税額決定通知書を手元に用意する
住民税の仕組みがわかったところで、実際にご自身の金額を確認してみましょう。
用意したいのは、給与明細、住民税の税額決定通知書、源泉徴収票の3つです。
住民税が給与から天引きされている方は、通常、5月ごろから勤務先を通じて税額決定通知書を受け取ります。
毎月の給与明細に目を通していても、税額決定通知書は受け取ったまま保管しているという方もいらっしゃるのでは、と感じることがあります。
住民税の計算の根拠を知るための大切な書類です。
住民税を確認するための3つの書類
| 書類 | 確認する項目 |
|---|---|
| 給与明細 | 毎月天引きされる住民税額 |
| 住民税の税額決定通知書 | 年度・所得金額・控除額・税額 |
| 前年の源泉徴収票 | 支払金額・給与所得控除後の金額・所得控除 |
書類がそろったら、以下の順番で確認してください。
- 税額決定通知書で、現在納めている住民税の年度を確認する。
- 前年の源泉徴収票で、計算の基となった給与収入を確認する。
- 再雇用が始まった年の給与や賞与を集計する。
- その所得が反映される翌年6月を確認する。
ここで間違えやすいのが、税額決定通知書の「年度」と源泉徴収票の「年分」です。
令和8年度(2026年度)の住民税を確認する際には、令和7年分(2025年分)の源泉徴収票を用意しましょう。
給与以外にも所得がある方は、年金の源泉徴収票や確定申告書の控えも一緒に確認してください。
(参考:武蔵野市「個人住民税 納税通知書の見方」)
退職時に住民税をまとめて支払っていないか
定年退職時の最後の給与明細も確認しておきたいところです。
定年後も同じ職場で働き続ける場合、仕事内容や勤務先が変わらなくても、退職時の手続きに伴い、住民税の納付方法が変わるケースが見られます。
退職・再雇用時の住民税の納付方法
| 納付方法 | 内容 |
|---|---|
| 特別徴収の継続 | 再雇用後の給与から引き続き天引きする |
| 一括徴収 | 退職時の給与や退職手当などから残額をまとめて納める |
| 普通徴収 | 自治体から届く納付書などで自分で納める |
1月1日から4月30日までに退職した場合、特別徴収を継続する場合などを除き、原則として5月分までの未徴収額が一括徴収されます。
例えば、3月末の定年退職時に4月分と5月分の住民税をまとめて納めるケースです。
最後の給与の手取りがいつもより少なかったら、住民税の残額がまとめて引かれていないか確認してみましょう。
再雇用後に給与天引きが続いているにもかかわらず、自宅に納付書が届いた場合も、慌てず内容を確認してください。
退職時の未徴収分なのか、給与以外の所得に対する税額なのか。
納付書の対象年度や徴収済みの金額を確認し、不明な点は勤務先の給与担当者や自治体の住民税担当窓口に問い合わせましょう。
(参考:墨田区「給与からの特別徴収」)
住民税が下がるまでに必要な生活費を計算する
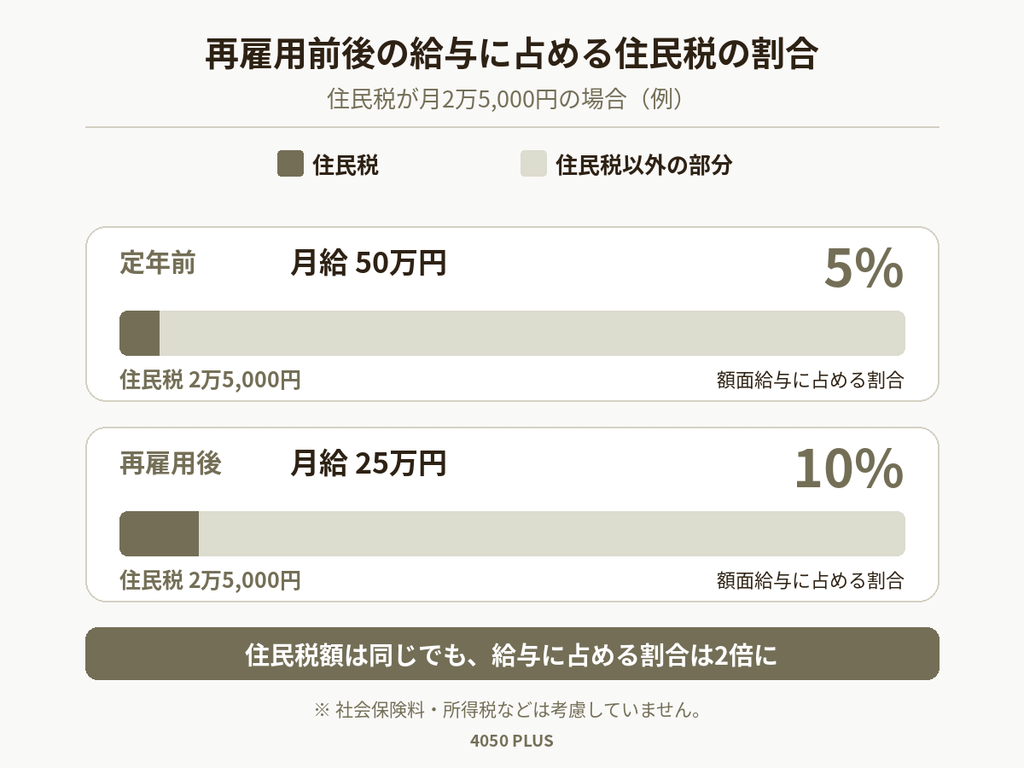
定年前に毎月2万5,000円の住民税を納めていたとしても、月給50万円のころはそれほど負担を意識していなかったかもしれません。
ところが、月給25万円になって同じ額を納めるとなると、家計への影響は大きくなります。
額面給与に占める住民税の割合は、5%から10%へ。
税額が変わらなくても、負担感はずいぶん違うものです。
住宅ローンの返済や生命保険料なども、定年を境にすぐに減るとは限りません。
住民税の負担が続く間の生活費を考えるために、次の5つを書き出してみてください。
- 再雇用後の実際の手取り額
- 住宅ローンや保険料を含めた毎月の生活費
- 次に住民税が切り替わるまでの月数
- その期間に生じる家計の不足額
- 不足分を補える預貯金やその他の収入
仮に毎月3万円の赤字が生じていて、住民税の切り替えまであと8か月なら、それまでに必要となる補填資金は24万円です。
ただし、その後に住民税が下がっても、毎月の赤字がすべて解消するとは限りません。
限られた期間の収入不足なのか、再雇用期間を通じて続く不足なのかによって、預貯金や退職金の使い方も変わってきます。
NISAの資産を売却しようか、退職金を取り崩そうかと考える前に、必要となる金額と時期を把握しておきたいですね。
住民税の支払いが厳しいときは自治体に相談を
再雇用で給与が減った場合、自動的に住民税が減免される仕組みにはなっていません。
失業や病気などで所得が大幅に減少した方を対象に、減免制度を設けている自治体もあります。
ただし、定年退職に伴う収入減少は対象外としているところも見られます。
適用の条件や申請期限は、お住まいの自治体に確認してください。
支払いのために生活費が足りなくなるなど、家計への影響が大きい場合は、納期限を迎える前に納税相談窓口へ相談しましょう。
(参考:知立市「個人の市県民税(住民税)の減免制度はありますか」)
お金見直し中再雇用後に生活費が足りなくなったら、NISAの積立額を減らすことも考えたほうがいいでしょうか?
専門家判断する前に、再雇用後の手取りと生活費を比べてみましょう。
住民税が切り替わるまでに、いくら不足するのかを確認します。
お金見直し中一時的な赤字なら、預貯金で補えるかもしれませんね
専門家はい。住民税が下がった後も不足が続くようなら、その時点で積立額や毎月の支出を見直すことも考えましょう
まとめ:住民税が変わる時期を確認して再雇用後の家計に備えよう
再雇用後の住民税について、押さえておきたいポイントを振り返ります。
- 住民税は前年1月から12月までの所得を基に計算される。
- 給与天引きの税額は原則として毎年6月に切り替わる。
- 再雇用後の給与水準が十分に反映されるのは、開始月によって翌年または翌々年の6月になる。
住民税の負担がいつごろ変わるのかがわかれば、必要な生活費や預貯金から補う金額も考えやすくなります。
定年前の方も、再雇用後の家計を見積もる際には、この住民税の時間差を織り込んでおきましょう。
よくある質問
再雇用されて1年経てば住民税は下がりますか?
再雇用から1年が経過した時点と、住民税の切り替え時期は一致するとは限りません。
例えば、4月から再雇用された場合、1年後の4月も前年6月に決定された税額を納めています。
再雇用後の給与が反映されるのは、その年の6月からです。さらに、定年前の給与が計算対象から外れるのは翌々年の6月になります。
再雇用から何か月経ったかよりも、前年の所得と6月の切り替え時期を確認しましょう。
再雇用で給料が減ったのに、6月から住民税が増えることもありますか?
再雇用直後の6月に住民税が増える可能性もあります。
例えば、定年前の最後の年に昇給や賞与の増額があれば、その年の所得が前々年より高くなっているかもしれません。
6月に切り替わる住民税には、その所得の増加が反映されます。
今の給与が減っているのに住民税が増えたときは、前年と前々年の源泉徴収票を並べてみてください。
所得控除や税額控除の変化も確認すると、税額が増えた背景を把握しやすくなります。
定年退職時に住民税を一括で支払ったのに、6月からまた天引きされるのはどうしてですか?
退職時に一括徴収された住民税と、6月から天引きされる住民税は、対象となる年度が異なると考えられます。
例えば、2026年3月に退職し、同年5月分までの住民税をまとめて納めた場合でも、6月には2025年中の所得を基にした2026年度の住民税が課されます。
二重払いが心配なときは、退職時の給与明細と新しい税額決定通知書を用意し、それぞれの対象年度と徴収期間を確認してください。
翌年の住民税がいくらになるか、通知書が届く前に確認できますか?
自治体によっては、住民税額を試算できるシミュレーションツールを公式サイトで提供しています。
再雇用後の給与や賞与、公的年金、社会保険料、扶養親族などの情報を入力すると、翌年度の税額の目安を把握できます。
利用する際は、試算対象年度と適用される制度を確認してください。
税額が確定していない段階では、あくまで家計を見通すための参考額として使い、実際の金額は翌年の税額決定通知書で確認しましょう。
再雇用後の社会保険料も住民税と同じように翌年まで高いのでしょうか?
健康保険料や厚生年金保険料は、住民税と異なる仕組みで計算されます。
60歳以上の方が退職後、間を空けずに同じ会社で再雇用される場合、勤務先が所定の手続きを行うことで、再雇用された月から給与水準に応じた標準報酬月額に変更できる仕組みです。
再雇用後の手取りを見積もる際は、住民税に加えて社会保険料が変わる時期も確認しましょう。